La récente hausse de la dette sur carte bancaire alerte sur les flux de trésorerie : comment lire son relevé avant les dépenses des fêtes
Les données de la Réserve fédérale montrent une forte accélération du crédit renouvelable en septembre. Un court audit du relevé permet de voir si les dépenses du mois prochain sont déjà financées par emprunt.
La dernière publication de la Réserve fédérale sur le crédit à la consommation contient un chiffre qui mérite attention avant que les achats des fêtes ne s’intensifient : le crédit renouvelable a progressé à un rythme annuel désaisonnalisé de 14,5 % en septembre. Le crédit à la consommation total a augmenté à un rythme annuel de 6,4 %, pour atteindre 5 224,4 milliards de dollars au cours du mois. Ces chiffres sont préliminaires et décrivent l’ensemble du marché, pas un ménage en particulier. Ils soulèvent toutefois une question concrète pour toute personne qui utilise une carte bancaire pour ses dépenses courantes : la carte reste-t-elle un moyen de paiement, ou s’est-elle discrètement intégrée au budget mensuel comme une source de revenus ?
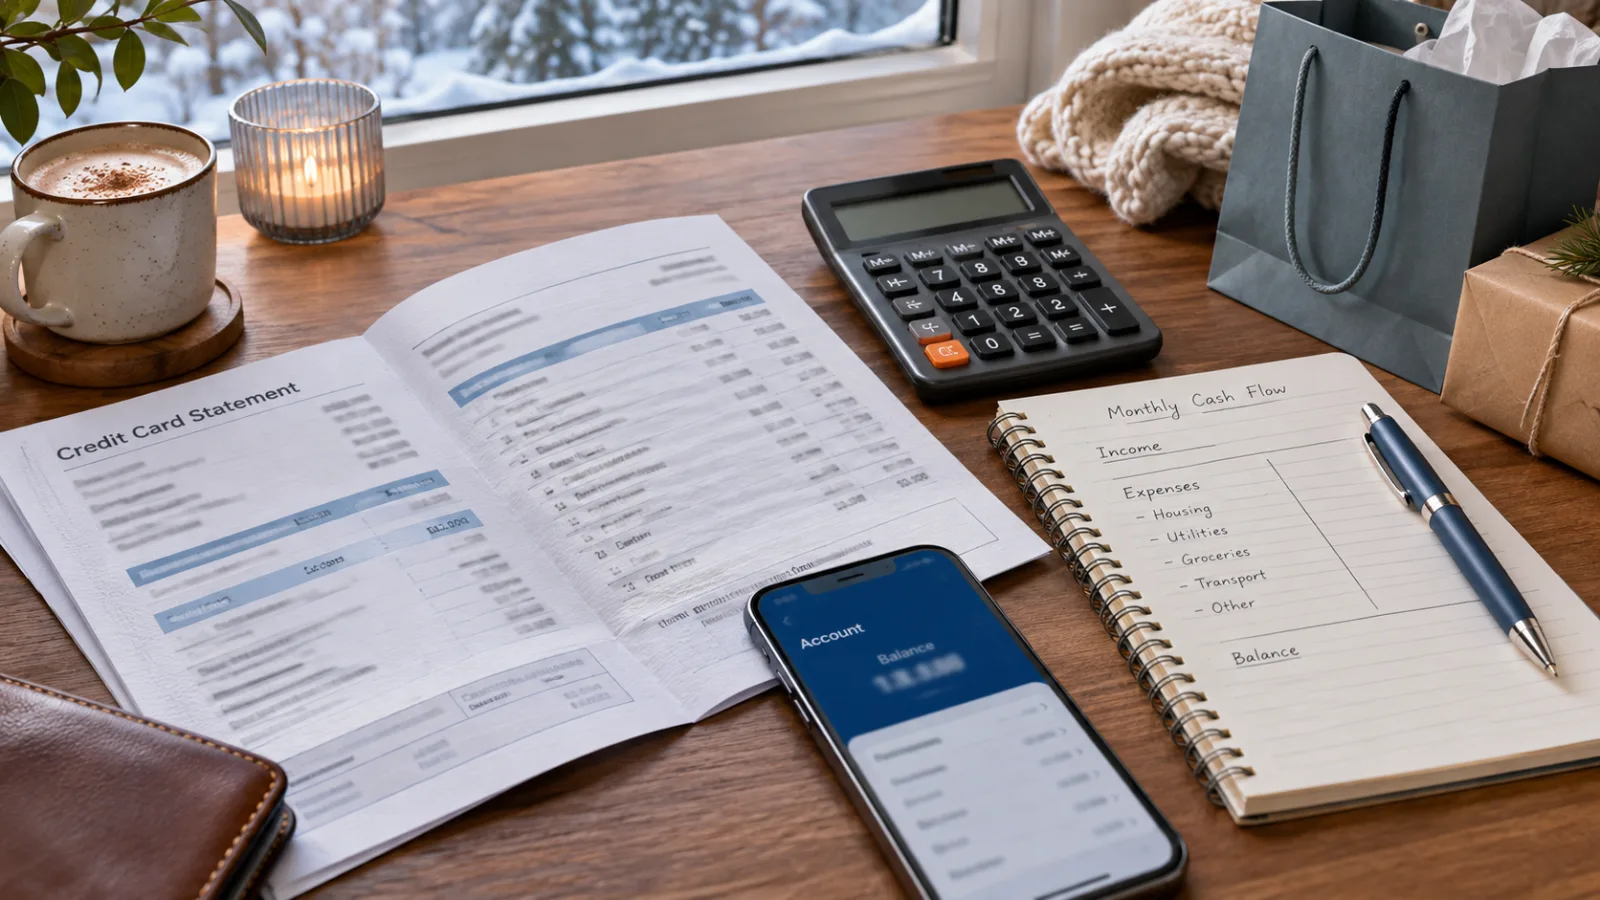
Cette distinction compte davantage que le solde affiché en gros titre. Un ménage peut conserver un solde pour plusieurs raisons : une urgence ponctuelle, un décalage entre les factures et le versement du salaire, un achat prévu qui est en cours de remboursement ou une hausse progressive des dépenses ordinaires. Ce dernier scénario est facile à manquer, car aucune transaction spectaculaire ne l’explique nécessairement. Les courses, le carburant, les services publics, les frais scolaires et les petits achats en ligne continuent de s’accumuler, tandis que le paiement minimum indiqué sur le relevé donne l’impression que le compte reste maîtrisable.
Cet article propose une vérification des flux de trésorerie, et non une recommandation d’ouvrir, de fermer ou de transférer un compte particulier. Les taux appliqués aux cartes, les frais, les périodes de grâce et les politiques des émetteurs varient selon le compte et le pays. L’objectif est d’utiliser les informations déjà présentes sur un relevé pour déterminer ce qui demande de l’attention avant qu’une nouvelle saison de dépenses n’ajoute une couche supplémentaire.
Ce que les nouvelles données sur le crédit peuvent — et ne peuvent pas — vous apprendre
La publication G.19 de la Réserve fédérale couvre le crédit à la consommation, à l’exclusion des prêts garantis par un bien immobilier. Sa catégorie du crédit renouvelable comprend la plupart des prêts liés aux cartes bancaires, ainsi que certains autres dispositifs renouvelables. En septembre 2026, le crédit renouvelable a progressé à un rythme annuel de 14,5 %, après avoir reculé à un rythme annuel de 4,4 % en août. La Fed a fait état d’un crédit à la consommation total de 5 224,4 milliards de dollars pour septembre, l’augmentation du mois correspondant à un rythme annuel de 6,4 %.
Un rythme mensuel annualisé ne signifie pas que les soldes des cartes des ménages ont augmenté de 14,5 % au cours de l’année. Il s’agit d’une façon d’exprimer le rythme d’un mois comme s’il se poursuivait pendant douze mois. Ce chiffre est utile pour comparer la dynamique récente, mais il ne constitue ni une prévision ni un diagnostic des finances de chaque consommateur. La publication précise également que les chiffres de septembre sont préliminaires et peuvent être révisés.
Les données de marché deviennent plus utiles lorsqu’on les met en regard des comportements des ménages. Dans un rapport publié le 6 novembre, PYMNTS, citant la publication de la Réserve fédérale et sa propre enquête d’octobre, a indiqué que certains titulaires de cartes réglaient leurs relevés intégralement moins souvent qu’un an auparavant. Parmi les répondants qui payaient intégralement moins fréquemment, les dépenses régulières et le fait que les revenus ne couvrent pas les dépenses étaient cités plus souvent qu’une facture imprévue importante. Cette distinction est essentielle. Un problème de trésorerie dû à des coûts récurrents appelle une réponse différente de celle d’un achat ponctuel déjà en cours de remboursement.
Pour le lecteur, la conclusion raisonnable n’est pas que « les cartes bancaires sont dangereuses » ou que « tout le monde devrait cesser de les utiliser ». Elle est plus précise : un solde en hausse doit être catégorisé. Tant que vous ne savez pas si le solde est temporaire, récurrent ou cumulatif, une nouvelle offre de remise en argent ou une promotion des fêtes peut masquer le coût réel du prochain achat.
Les trois chiffres à repérer sur votre prochain relevé
Commencez par le relevé, pas par la page des récompenses de la carte. Repérez ces trois montants :
- Le solde du relevé : le montant indiqué pour la période de facturation écoulée.
- Le paiement minimum et la date d’échéance : le montant requis pour maintenir le compte à jour conformément aux conditions du compte.
- Les intérêts ou frais financiers : le coût ajouté en raison du solde, des conditions du compte ou d’une transaction donnée.
Cherchez ensuite le montant que le relevé indique comme nécessaire pour rembourser le solde actuel en trois ans, lorsque cette information est fournie. Le Consumer Financial Protection Bureau explique que ce calcul suppose l’absence de nouveaux achats. Il ne garantit pas que le compte sera soldé en trois ans si vous continuez à utiliser la carte, et il ne correspond pas nécessairement au montant que vous devez payer. C’est un point de comparaison qui montre l’écart possible entre le paiement minimum et un montant permettant un remboursement plus rapide.
Notez les trois derniers soldes figurant sur vos relevés ainsi que les trois derniers montants versés. Un solde élevé isolé n’est pas automatiquement préoccupant. En revanche, un solde qui reste élevé tandis que les paiements demeurent proches du minimum raconte une autre histoire. Il en va de même si le solde baisse après le versement du salaire, puis remonte avant le relevé suivant. La tendance est plus instructive que le dernier total.
Si le relevé n’est accessible que dans une application, téléchargez ou enregistrez les pages utiles pour vos archives. Conservez ensemble la date, le solde du relevé, le montant minimal dû, le paiement effectué et les intérêts facturés. Il s’agit d’une simple tenue des comptes du ménage, pas d’une stratégie visant à améliorer votre cote de crédit. L’objectif est de rendre les mouvements visibles.
Une classification simple pour éviter une mauvaise solution
Une fois les trois relevés réunis, classez le solde dans l’une des quatre catégories suivantes. Ces catégories sont descriptives : elles ne constituent ni des conseils financiers ni un plan obligatoire.
Payé intégralement, avec une routine stable. Le solde du relevé est réglé avant la date d’échéance et le compte ne sert pas à combler un manque récurrent. Les principaux contrôles portent sur les opérations non autorisées, les changements de frais ou de conditions, ainsi que sur les éventuelles modalités d’une promotion qui modifieraient le coût d’un achat.
Décalage de trésorerie. Le solde est réduit lorsque les revenus arrivent, mais le compte sert entre deux paies à régler des dépenses courantes. Cela peut sembler sans conséquence si la date d’échéance est respectée, mais le mois suivant peut alors dépendre du salaire du mois précédent. La question utile est de savoir si la date de paiement, la date de la facture ou la réserve disponible sur le compte peuvent être ajustées sans créer de nouveaux frais ni de risque de découvert.
Remboursement temporaire. Un achat connu ou une urgence a créé le solde, qui diminue selon un rythme de paiement défini. L’essentiel est d’éviter d’ajouter de nouvelles dépenses qui concurrenceraient le remboursement. L’illustration sur trois ans figurant sur le relevé peut aider à mesurer le coût d’un remboursement étalé, mais elle suppose qu’aucun achat futur ne sera effectué.
Manque récurrent ou dérive du solde. Le solde subsiste après chaque paiement, de nouvelles dépenses continuent d’arriver et le compte sert de plus en plus à régler les courses, les services essentiels ou d’autres dépenses ordinaires. C’est la catégorie que les récentes données sur le crédit renouvelable rendent particulièrement utile à vérifier. Le problème n’est peut-être pas un achat extravagant. Il se peut plutôt que les revenus réguliers ne couvrent plus les dépenses régulières au moment où elles sont dues.
La quatrième catégorie exige d’examiner les dépenses et les factures avant de s’intéresser aux récompenses. Supprimer une petite dépense discrétionnaire peut aider, mais cela ne suffira peut-être pas à combler un écart créé par le loyer, l’énergie, les transports, l’alimentation ou l’assurance. Si les chiffres ne concordent pas, l’étape suivante peut consister à contacter les créanciers, un service de conseil budgétaire à but non lucratif ou un conseiller local qualifié. Le relevé d’une carte ne peut pas révéler toute la situation du ménage.
Pourquoi le paiement du seul minimum peut masquer la tendance
Le paiement minimal est important : ne pas l’effectuer peut entraîner des frais de retard, des conséquences prévues au contrat et d’éventuelles dégradations de l’historique de crédit. Il ne permet toutefois pas de mesurer si le solde reste abordable. Le CFPB indique que payer uniquement le minimum peut prendre des années et coûter davantage en intérêts. L’avertissement obligatoire figurant sur le relevé existe précisément pour cette raison : un faible paiement exigé peut aller de pair avec une période de remboursement longue et coûteuse.
Les intérêts peuvent être calculés à partir des soldes quotidiens, selon les conditions du compte. Si une carte prévoit un délai de grâce pour les achats, régler intégralement le solde avant la date d’échéance peut éviter les intérêts sur les nouveaux achats, mais les règles varient selon la carte et le type d’opération. Les avances de fonds bénéficient souvent d’un traitement différent, et le fait de conserver un solde peut modifier le délai de grâce applicable aux nouveaux achats. Le CFPB conseille de vérifier son propre contrat plutôt que de supposer que toutes les opérations obéissent à la même règle.
Un audit pratique pose donc deux questions distinctes :
- Ai-je effectué au moins le paiement exigé à temps ?
- Le solde a-t-il diminué suffisamment pour que le compte reste abordable dans la durée ?
La première question protège le compte contre un problème immédiat de paiement manqué. La seconde vérifie si le ménage réduit progressivement sa dépendance à la carte. L’une ne prouve pas l’autre.
L’audit du relevé avant les achats des fêtes
Les promotions saisonnières donnent souvent l’impression qu’un achat coûte moins cher au moment du passage en caisse, tout en repoussant la décision de paiement dans le futur. Avant d’ajouter un achat des fêtes à une carte, faites ce test de cinq minutes.
Commencez par vérifier si le solde actuel du relevé est déjà reporté. Si c’est le cas, un achat peut ne pas bénéficier du même traitement des intérêts que sur un compte intégralement remboursé chaque mois. Confirmez les modalités de la période de grâce du compte au lieu de vous fier à une règle générale.
Ensuite, examinez le paiement exigible le même mois que l’achat prévu. Un achat effectué aujourd’hui peut apparaître sur un relevé ultérieur, mais il devra tout de même composer avec le loyer, les factures, l’alimentation et les autres engagements lorsque la facture arrivera. Inscrivez le paiement probable — et pas seulement le prix affiché — à côté des revenus attendus du foyer pour cette période.
Troisièmement, faites la différence entre une véritable réduction de prix et un simple report de paiement. Les offres « aucun intérêt si le montant est payé intégralement », les taux promotionnels et les offres à intérêts différés peuvent comporter des échéances, des conditions d’admissibilité, des paiements minimums et des conséquences si le solde n’est pas réglé conformément aux modalités. C’est le libellé exact qui fait foi. Une promotion peut réduire le coût pour un acheteur et accroître la complexité pour un autre.
Quatrièmement, vérifiez les règles de retour et d’annulation. Un remboursement peut ne pas effacer immédiatement le solde de la carte. Le commerçant peut émettre un crédit ultérieurement, tandis que le paiement de la carte reste exigible. Conservez ensemble le reçu, le courriel de confirmation et la preuve du remboursement jusqu’à l’apparition du crédit.
Cinquièmement, déterminez où classer l’achat dans la classification ci-dessus. Si la carte couvre déjà des dépenses récurrentes, un prix réduit ne supprime pas le décalage de trésorerie. Il peut simplement repousser ce décalage à un relevé ultérieur.
Un petit tableau de suivi des dépenses récurrentes
Créez quatre colonnes pour le prochain cycle de facturation :
| Élément | Montant prévu | Date de paiement | Mode de paiement |
|---|---|---|---|
| Facture ou achat habituel | Estimation | Date | Espèces, débit, carte ou autre moyen |
Incluez les dépenses faciles à sous-estimer : frais de livraison, dépenses scolaires ou professionnelles, carburant, médicaments, services publics, renouvellements annuels répartis en montants mensuels et achats effectués par un autre membre du foyer sur le même compte. Le but n’est pas d’établir un budget parfait, mais de repérer les débits qui seront effectués avant l’arrivée des prochains revenus.
Ajoutez à la liste le solde du relevé déjà dû. Marquez ensuite chaque ligne comme récurrente, temporaire ou incertaine. Si le total des éléments récurrents dépasse le montant disponible après les dépenses essentielles, il s’agit d’un problème de trésorerie. Si le total reste compatible avec les revenus, mais que le solde de la carte ne diminue pas, vérifiez le calendrier des paiements, les intérêts, les frais ou les opérations oubliées.
Ce tableau montre aussi pourquoi conseiller de « payer comptant » ne suffit pas. Certains foyers utilisent les cartes pour la protection contre la fraude, le suivi des dépenses, le remboursement par l’employeur ou la commodité. D’autres n’ont pas réellement le choix pour certaines factures. La décision utile n’est pas morale : il faut déterminer si le mode de paiement correspond à la capacité du foyer de régler ensuite le solde qui en résulte.
Les frais et les modalités à vérifier séparément
Le gros titre porte sur les soldes, mais les frais peuvent accélérer le problème. Consultez la convention de compte et les avis récents pour repérer :
- les frais annuels ou cotisations qui sont portés au compte à une date précise ;
- les frais de transfert de solde, même lorsque le taux promotionnel est faible ;
- les frais d’avance de fonds et leur traitement en matière d’intérêts ;
- les frais pour paiement refusé ou paiement en retard ;
- les frais de transaction à l’étranger ou de conversion de devise, s’ils s’appliquent ;
- les modifications du taux annuel en pourcentage, de la formule du paiement minimum, de la période de grâce ou de la date limite d’une promotion ;
- les conditions liées aux récompenses, qui peuvent exiger une catégorie particulière, un commerçant donné, une étape d’activation ou une date d’expiration.
Le CFPB précise que les changements importants apportés à certains taux, frais, paiements minimums ou modalités de période de grâce exigent généralement un préavis, même si toutes les modifications concernant les récompenses ou l’image de marque ne relèvent pas de la même catégorie d’avis. Lisez les messages du compte au lieu de supposer qu’une carte familière fonctionne toujours selon les mêmes règles.
Un frais n’est pas forcément abusif parce qu’il est contraignant, et une récompense n’a pas automatiquement de la valeur parce qu’elle est annoncée sous forme de pourcentage. Comparez le frais avec le comportement qu’il impose. Si obtenir une récompense oblige à acheter davantage, à payer une cotisation annuelle, à conserver un solde ou à respecter une période d’utilisation très courte, le pourcentage annoncé ne suffit pas à établir le calcul complet.
Ce qu’il ne faut pas déduire du récent titre
Les données de septembre ne prouvent pas que tous les ménages sont en situation de surendettement. Elles n’indiquent pas quels emprunteurs conservent un solde à rembourser, si la hausse se concentre parmi certains groupes de revenus, ni si une personne donnée devrait emprunter, rembourser ou changer de compte. La publication G.19 de la Fed est une série macroéconomique, et les chiffres mensuels peuvent être révisés.
Ces données ne signifient pas non plus qu’un solde de carte est toujours le signe d’une mauvaise planification. Le décalage entre les dates de revenus et de dépenses, des frais médicaux, des réparations ou un changement d’emploi peuvent créer un besoin temporaire de crédit. De même, payer intégralement chaque mois ne signifie pas qu’un ménage ne subit aucune pression financière ; cela décrit seulement le mode de paiement d’un compte.
Réagir trop vite comporte un autre risque : fermer un compte, transférer un solde ou demander un nouveau produit peut entraîner des coûts et des conditions d’éligibilité. Un nouveau compte peut modifier le crédit disponible, les frais annuels, les conditions promotionnelles, le profil des demandes de crédit ou le calendrier des paiements. Il s’agit de décisions propres à chaque compte, et non de réactions automatiques à une statistique nationale.
Une liste de vérification pour le prochain relevé
Utilisez cette liste après la clôture du prochain relevé :
- Le solde du relevé est-il supérieur, inférieur ou à peu près inchangé par rapport aux deux mois précédents ?
- Les dépenses courantes récurrentes représentent-elles la majeure partie des nouveaux débits ?
- Est-ce que je règle le solde intégral du relevé, davantage que le paiement minimum, ou seulement le minimum ?
- Quels intérêts, frais financiers, frais annuels ou autres frais de compte ont été ajoutés ?
- Le compte prévoit-il une période de grâce, et est-ce que j’en respecte les conditions ?
- La date d’échéance correspond-elle à mes revenus, ou la carte comble-t-elle un décalage régulier ?
- Les avis de l’émetteur mentionnent-ils de nouvelles conditions, de nouveaux taux, frais ou dates limites promotionnelles ?
- Un achat prévu resterait-il abordable si la remise disparaissait et si le paiement intégral était dû selon le calendrier prévu ?
- Si un remboursement est attendu, ai-je la preuve fournie par le commerçant et la confirmation du crédit de l’émetteur ?
- Si le solde ne diminue pas, quelle dépense récurrente ou quel manque à gagner explique la différence ?
Si les réponses montrent un solde temporaire qui diminue, conservez la trace de cette évolution et évitez de considérer la carte comme un revenu supplémentaire tant que le remboursement se poursuit. Si elles révèlent un manque récurrent, commencez par dresser la liste des factures essentielles et demandez une aide adaptée à votre lieu de résidence et à votre situation. Si un paiement risque d’être manqué, contacter l’émetteur avant la date d’échéance peut permettre de clarifier les options disponibles, les frais et le traitement du signalement ; ne supposez pas qu’une option est gratuite ou sans conséquence sans en lire les conditions.
La leçon utile de la hausse de septembre
La réaction la plus utile aux dernières données sur les cartes de crédit consiste à marquer une courte pause avant le prochain achat. Ouvrez le relevé, comparez trois mois, déterminez si le solde est temporaire ou récurrent et lisez les conditions liées à toute offre. Cette démarche peut montrer que le compte fonctionne normalement, ou révéler que des dépenses habituelles sont reportées sur l’avenir.
Une statistique nationale sur le crédit ne peut pas décider de ce qu’un ménage devrait faire. Elle peut toutefois rendre plus visible une tendance discrète. Le test pratique consiste à déterminer si les revenus du mois prochain paient la vie du mois prochain — ou s’ils servent encore à régler le mois précédent.
Related articles
Après la hausse des taux de la Fed : l’audit des taux d’intérêt du foyer pour emprunter, épargner et gérer ses liquidités
La Réserve fédérale a relevé sa fourchette cible à 3,75 %–4 %. Ce changement n’affecte pas tous les comptes simultanément, mais il invite à vérifier les dettes à taux variable, les rendements de l’épargne, les frais, les virements automatiques et les fonds bloqués.
Peptides de cuivre à petit prix : comment évaluer les sérums au GHK-Cu sans payer le battage médiatique sur la longévité
Les peptides de cuivre s’imposent dans les soins axés sur la longévité cutanée. Pourtant, un pourcentage élevé et un emballage futuriste ne garantissent pas un meilleur sérum. Voici comment lire une formule au GHK-Cu et fixer des attentes réalistes.
Les pilules contraceptives épuisent-elles les nutriments et provoquent-elles une dépression ? Ce que montrent réellement les données
Les publications virales transforment des recherches nuancées sur les contraceptifs oraux, les nutriments et l’humeur en un récit alarmant. Voici ce que les études ont mesuré — et ce qu’elles n’ont pas démontré.
Faut-il garder Peacock après la hausse de prix de 2026 ?
Les nouveaux tarifs de Peacock rendent l’abonnement par habitude moins défendable. Gardez-le pour le sport et NBC/Bravo réguliers; pour une seule série, passez en mode saisonnier.
Comments
Sign in to comment.
No comments yet.