Najnowszy skok zadłużenia na kartach kredytowych ostrzega o przepływach pieniężnych: jak czytać wyciąg przed świątecznymi wydatkami
Dane Rezerwy Federalnej pokazują, że we wrześniu kredyt odnawialny gwałtownie przyspieszył. Zamiast paniki lub nowego produktu finansowego warto przeprowadzić krótki audyt wyciągów, by sprawdzić, czy przyszłomiesięczne wydatki nie są już finansowane z pożyczonych pieniędzy.
Najnowszy komunikat Rezerwy Federalnej o kredycie konsumenckim zawiera liczbę, na którą warto zwrócić uwagę, zanim świąteczne zakupy nabiorą tempa: kredyt odnawialny wzrósł we wrześniu, w ujęciu rocznym i po korekcie sezonowej, o 14,5%. Całkowity kredyt konsumencki zwiększył się w tempie 6,4% rocznie, osiągając w tym miesiącu 5,2244 bln dolarów. Dane są wstępne i opisują cały rynek, a nie sytuację konkretnego gospodarstwa domowego, wskazują jednak na praktyczne pytanie dla każdego, kto używa karty kredytowej do codziennych wydatków: czy karta nadal jest narzędziem płatniczym, czy po cichu stała się częścią miesięcznego planu dochodów?
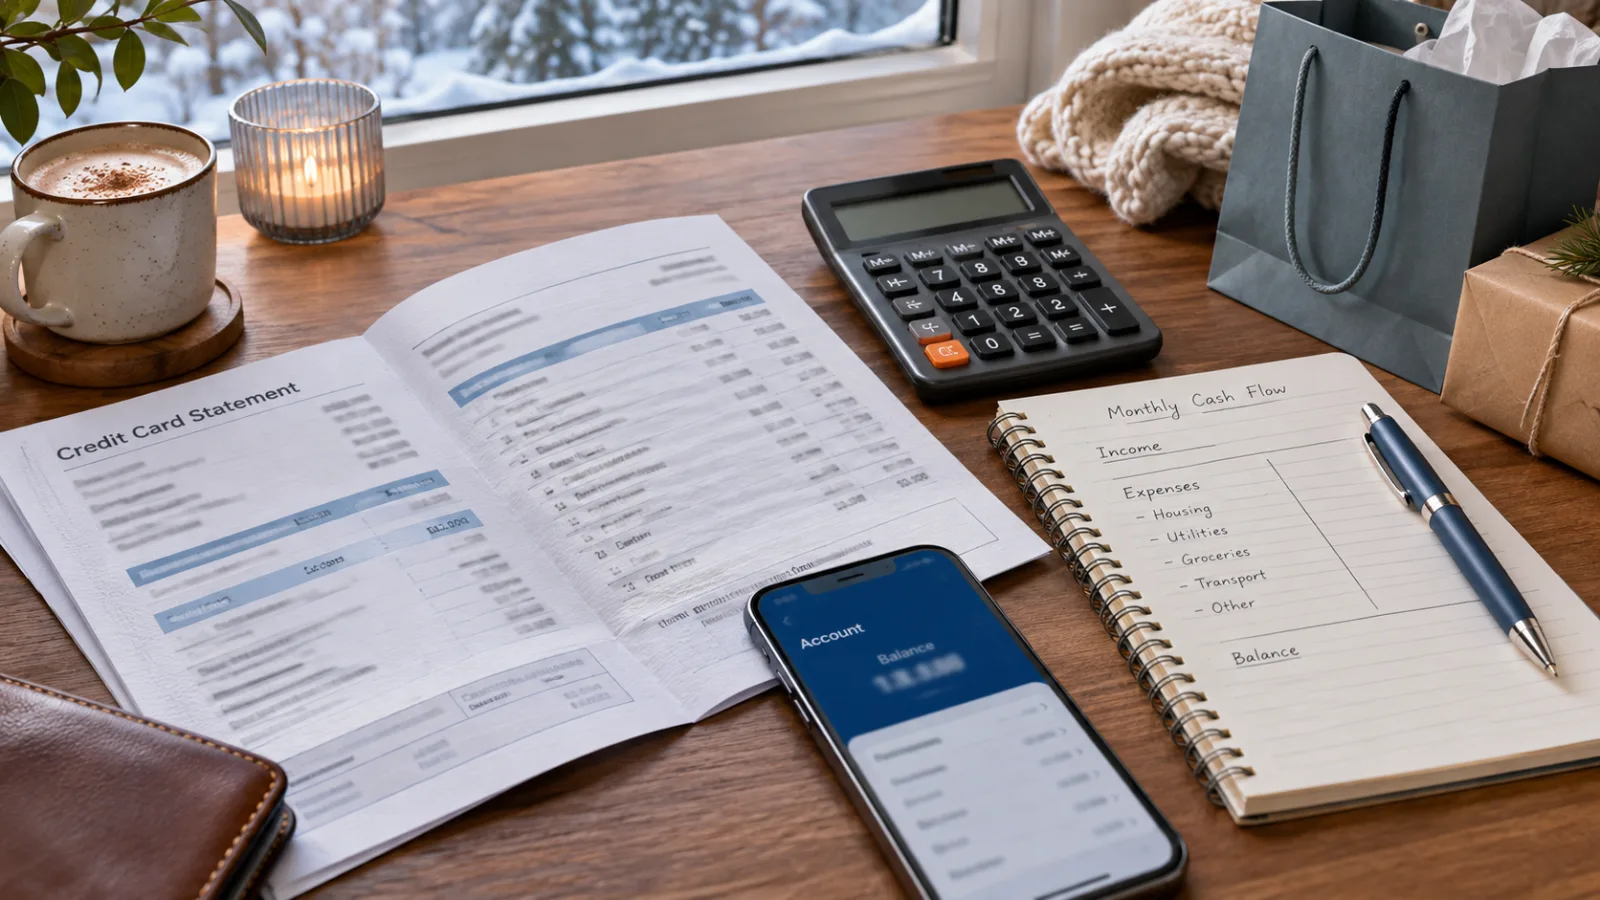
To rozróżnienie ma większe znaczenie niż sama wysokość salda. Gospodarstwo domowe może utrzymywać zadłużenie z kilku powodów: jednorazowego nagłego wydatku, różnicy w czasie między rachunkami a wypłatą, zaplanowanego zakupu spłacanego w ratach albo stopniowego wzrostu zwykłych kosztów. Ten ostatni schemat łatwo przeoczyć, bo może nie być jednej wyraźnej, dużej transakcji. Zakupy spożywcze, paliwo, opłaty za media, wydatki szkolne i drobne zakupy internetowe pojawiają się regularnie, podczas gdy minimalna kwota do zapłaty na wyciągu sprawia, że konto wygląda na możliwe do opanowania.
Ten artykuł to kontrola przepływów pieniężnych, a nie rekomendacja otwarcia, zamknięcia czy przeniesienia konkretnego rachunku. Oprocentowanie kart, opłaty, okresy bezodsetkowe i zasady stosowane przez wydawców różnią się w zależności od rachunku i kraju. Celem jest wykorzystanie informacji już znajdujących się na wyciągu, aby ustalić, co wymaga uwagi, zanim nowy sezon wydatków dołoży kolejną warstwę kosztów.
Co nowe dane o kredycie mogą — a czego nie mogą — powiedzieć
Publikacja Rezerwy Federalnej G.19 obejmuje kredyt konsumencki z wyłączeniem pożyczek zabezpieczonych nieruchomością. Kategoria kredytu odnawialnego zawiera większość kredytów kartowych, a także niektóre inne formy finansowania odnawialnego. We wrześniu 2026 roku kredyt odnawialny wzrósł w tempie 14,5% rocznie, po spadku w sierpniu w tempie 4,4% rocznie. Fed podał, że całkowity kredyt konsumencki wyniósł we wrześniu 5,2244 bln dolarów, a wzrost w tym miesiącu odpowiadał tempu 6,4% rocznie.
Miesięczne tempo przedstawione w ujęciu rocznym nie oznacza, że salda kart gospodarstw domowych wzrosły w ciągu roku o 14,5%. To sposób wyrażenia tempa z jednego miesiąca tak, jakby utrzymywało się przez dwanaście miesięcy. Liczba ta pomaga porównywać bieżącą dynamikę, ale nie jest prognozą ani diagnozą sytuacji finansowej każdego konsumenta. W komunikacie zaznaczono również, że dane za wrzesień są wstępne i mogą zostać skorygowane.
Dane rynkowe stają się bardziej użyteczne, gdy połączy się je z zachowaniami gospodarstw domowych. W raporcie z 6 listopada serwis PYMNTS, powołując się na komunikat Rezerwy Federalnej i własne badanie z października, podał, że część posiadaczy kart rzadziej niż rok wcześniej spłacała całe saldo z wyciągu. Wśród respondentów, którzy rzadziej regulowali pełną kwotę, częściej wskazywano stałe wydatki oraz sytuację, w której dochody nie pokrywają kosztów, niż duży nieoczekiwany rachunek. To ważne rozróżnienie. Problem z przepływami pieniężnymi wynikający z powtarzających się kosztów wymaga innej reakcji niż jednorazowy zakup, który jest już spłacany.
Dla czytelnika rozsądny wniosek nie brzmi: „karty kredytowe są niebezpieczne” ani „wszyscy powinni przestać ich używać”. Jest węższy: rosnące saldo trzeba sklasyfikować. Dopóki nie wiadomo, czy zadłużenie jest tymczasowe, powtarzalne czy narastające, nowa oferta cashbacku albo świąteczna zniżka może przesłonić rzeczywisty koszt kolejnego zakupu.
Trzy liczby, które trzeba znaleźć na następnym wyciągu
Zacznij od wyciągu, a nie od strony z nagrodami za korzystanie z karty. Znajdź te trzy wartości:
- Saldo z wyciągu: kwota wykazana za zakończony okres rozliczeniowy.
- Minimalna kwota do zapłaty i termin płatności: kwota wymagana do utrzymania rachunku w dobrym stanie zgodnie z umową.
- Odsetki lub opłata finansowa: koszt doliczony z powodu salda, warunków rachunku albo konkretnej transakcji.
Następnie znajdź kwotę płatności, która według informacji na wyciągu spłaciłaby bieżące saldo w ciągu trzech lat, jeśli takie ujawnienie jest dostępne. Biuro Ochrony Finansowej Konsumentów wyjaśnia, że kalkulacja ta zakłada brak nowych obciążeń. Nie jest obietnicą, że rachunek zostanie spłacony w trzy lata, jeśli nadal będziesz używać karty, i nie musi odpowiadać kwocie, którą trzeba zapłacić. To punkt odniesienia pokazujący, jak bardzo minimalna płatność może różnić się od kwoty potrzebnej do szybszej spłaty.
Zapisz salda z trzech ostatnich wyciągów oraz kwoty trzech ostatnich płatności. Jedno wysokie saldo nie musi oznaczać problemu. Inaczej wygląda sytuacja, gdy saldo pozostaje wysokie, a płatności są zbliżone do minimalnych. Podobnie, gdy saldo spada po wypłacie, a przed kolejnym wyciągiem znów rośnie. Ważniejszy od ostatniej sumy jest sam wzorzec zmian.
Jeśli wyciąg jest dostępny wyłącznie w aplikacji, pobierz lub zapisz odpowiednie strony na własne potrzeby. Zestaw razem datę, saldo wyciągu, minimalną kwotę do zapłaty, dokonaną płatność i naliczone odsetki. To zwykłe prowadzenie domowych zapisów, a nie strategia budowania zdolności kredytowej. Chodzi o to, by zobaczyć, jak saldo się zmienia.
Prosta klasyfikacja, która pomaga uniknąć niewłaściwego rozwiązania
Gdy masz już trzy wyciągi, przypisz saldo do jednej z czterech kategorii. Kategorie opisują sytuację; nie są poradą finansową ani wymaganym planem działania.
Spłata w całości i stabilna rutyna. Saldo z wyciągu jest spłacane w terminie, a konto nie służy do pokrywania powtarzającego się niedoboru. Warto przede wszystkim sprawdzić nieautoryzowane transakcje, zmiany opłat lub warunków oraz to, czy promocja nie wiąże się z warunkami zmieniającymi koszt zakupu.
Luka czasowa. Saldo jest spłacane po otrzymaniu dochodu, ale między wypłatami karta służy do opłacania regularnych rachunków. Może się to wydawać nieszkodliwe, jeśli termin płatności jest dotrzymywany, jednak kolejny miesiąc może wtedy zależeć od wypłaty z poprzedniego miesiąca. Warto sprawdzić, czy można zmienić termin płatności, datę rachunku albo wysokość bufora na koncie bez tworzenia nowej opłaty lub ryzyka debetu.
Tymczasowa spłata. Saldo powstało wskutek znanego zakupu lub nagłego wydatku i maleje zgodnie z określonym schematem płatności. Najważniejsze jest, by nie dodawać nowych obciążeń konkurujących ze spłatą. Zamieszczona na wyciągu ilustracja pokazująca okres trzech lat może pomóc ocenić koszt wydłużenia spłaty, ale zakłada brak przyszłych zakupów.
Powtarzający się niedobór lub narastające saldo. Po każdej płatności pozostaje saldo, napływają nowe obciążenia, a karta jest coraz częściej wykorzystywana do zakupów spożywczych, opłat za media i innych zwykłych wydatków. To właśnie tę kategorię warto przeanalizować w świetle najnowszych danych o kredycie odnawialnym. Problemem nie musi być ekstrawagancki zakup. Być może regularne dochody nie wystarczają już na pokrycie zwykłych wydatków w terminie ich wymagalności.
Czwarta kategoria wymaga przeglądu wydatków i rachunków, zanim zaczniesz analizować programy nagród. Rezygnacja z niewielkiego wydatku uznaniowego może pomóc, ale nie musi zamknąć luki powstałej przez czynsz, energię, transport, żywność lub ubezpieczenie. Jeśli liczby się nie bilansują, kolejnym krokiem może być kontakt z wierzycielami, organizacją doradztwa non profit albo wykwalifikowanym lokalnym doradcą. Wyciąg z karty nie pokazuje pełnego obrazu sytuacji gospodarstwa domowego.
Dlaczego płacenie wyłącznie minimum może ukrywać trend
Minimalna płatność jest ważna, ponieważ jej pominięcie może uruchomić opłaty za zwłokę, konsekwencje wynikające z umowy i potencjalne szkody dla historii kredytowej. Nie mówi jednak, czy saldo jest możliwe do udźwignięcia. CFPB wskazuje, że płacenie wyłącznie minimum może oznaczać spłatę trwającą latami i wyższy koszt odsetek. Ostrzeżenie wymagane na wyciągu istnieje właśnie z tego powodu: niska wymagana płatność może iść w parze z długim i kosztownym okresem spłaty.
W zależności od warunków rachunku odsetki mogą być naliczane na podstawie sald dziennych. Jeśli karta zapewnia okres bezodsetkowy dla zakupów, spłata całego salda w terminie może pozwolić uniknąć odsetek od nowych zakupów, ale zasady różnią się w zależności od karty i rodzaju transakcji. Zaliczki gotówkowe często są traktowane inaczej, a utrzymywanie salda może wpłynąć na okres bezodsetkowy dla nowych zakupów. CFPB radzi sprawdzić własną umowę, zamiast zakładać, że każda transakcja podlega tej samej regule.
Praktyczny przegląd powinien zatem stawiać dwa odrębne pytania:
- Czy dokonałem co najmniej wymaganej płatności w terminie?
- Czy saldo spadło na tyle, by z czasem konto pozostało możliwe do udźwignięcia?
Pierwsza odpowiedź chroni konto przed bezpośrednim problemem z pominiętą płatnością. Druga sprawdza, czy gospodarstwo domowe zmierza w stronę mniejszej zależności od karty. Jedna nie potwierdza drugiej.
Przegląd wyciągu przed świątecznymi zakupami
Promocje sezonowe często sprawiają, że zakup wygląda przy kasie na tańszy, jednocześnie przesuwając decyzję o płatności w przyszłość. Zanim dodasz świąteczny zakup do karty, wykonaj pięciominutowy test.
Po pierwsze, sprawdź, czy saldo z bieżącego wyciągu jest już przenoszone na kolejny okres. Jeśli tak, zakup może nie podlegać takim samym zasadom naliczania odsetek jak na koncie spłacanym w całości co miesiąc. Zweryfikuj zapisy dotyczące okresu bezodsetkowego na rachunku, zamiast polegać na ogólnej zasadzie.
Po drugie, sprawdź kwotę płatności przypadającą w tym samym miesiącu, w którym planujesz zakup. Zakup dokonany dziś może pojawić się na późniejszym wyciągu, ale gdy rachunek nadejdzie, nadal będzie konkurował z czynszem, opłatami za media, żywnością i innymi zobowiązaniami. Zestaw przewidywaną płatność — nie tylko cenę na metce — z dochodem gospodarstwa domowego oczekiwanym w tym okresie.
Po trzecie, odróżnij rzeczywistą obniżkę ceny od odroczenia płatności. Oferty „bez odsetek pod warunkiem spłaty całości”, stawki promocyjne i propozycje z odroczonymi odsetkami mogą wiązać się z terminami, zasadami kwalifikacji, minimalnymi płatnościami oraz konsekwencjami, jeśli saldo nie zostanie uregulowane zgodnie z warunkami. Decydujące jest dokładne brzmienie oferty. Promocja może obniżyć koszt jednego kupującego, a drugiemu zwiększyć złożoność rozliczeń.
Po czwarte, sprawdź zasady zwrotów i anulowania. Zwrot pieniędzy może nie wyzerować salda karty od razu. Sprzedawca może zaksięgować uznanie dopiero później, podczas gdy płatność kartą nadal będzie wymagalna. Przechowuj paragon, wiadomość e-mail z potwierdzeniem i dokumentację zwrotu razem do czasu pojawienia się uznania.
Po piąte, zdecyduj, do której kategorii opisanej wyżej należy zakup. Jeśli karta już pokrywa bieżące, powtarzalne wydatki, cena promocyjna nie usuwa problemu z płynnością. Może jedynie przesunąć go na późniejszy wyciąg.
Prosty arkusz wydatków cyklicznych
Utwórz cztery kolumny na następny cykl rozliczeniowy:
| Pozycja | Oczekiwana kwota | Termin płatności | Sposób płatności |
|---|---|---|---|
| Stały rachunek lub zakup | Szacunek | Data | Gotówka, debet, karta lub inna metoda |
Uwzględnij wydatki, które łatwo zaniżyć w szacunkach: opłaty za dostawę, koszty szkolne lub zawodowe, paliwo, leki, media, roczne odnowienia rozłożone na kwoty miesięczne oraz zakupy dokonane przez innego członka gospodarstwa domowego na tym samym rachunku. Celem nie jest stworzenie idealnego budżetu. Chodzi o wskazanie obciążeń, które pojawią się, zanim wpłynie kolejny dochód.
Dodaj do listy saldo już należne z wyciągu. Następnie oznacz każdą pozycję jako cykliczną, tymczasową albo niepewną. Jeśli suma wydatków cyklicznych przewyższa kwotę dostępną po opłaceniu podstawowych rachunków, jest to problem z płynnością finansową. Jeśli suma się mieści, ale saldo karty nie maleje, sprawdź terminy, odsetki, opłaty lub pominięte transakcje.
Ten arkusz pokazuje również, dlaczego rada „po prostu używaj gotówki” jest niepełna. Niektóre gospodarstwa domowe korzystają z kart ze względu na ochronę przed oszustwami, łatwiejsze prowadzenie dokumentacji, zwrot kosztów przez pracodawcę albo wygodę. Inne nie mają praktycznej alternatywy przy konkretnym rachunku. Istotna decyzja nie ma charakteru moralnego. Chodzi o to, czy metoda płatności odpowiada możliwości spłaty wynikającego z niej salda.
Opłaty i warunki wymagające osobnego sprawdzenia
Bieżące nagłówki dotyczą sald, ale opłaty mogą przyspieszyć narastanie problemu. Przejrzyj umowę rachunku i ostatnie powiadomienia pod kątem:
- Opłat rocznych lub członkowskich księgowanych w konkretnym dniu.
- Opłat za transfer salda, nawet gdy stawka promocyjna jest niska.
- Opłat za wypłatę gotówki i zasad naliczania odsetek.
- Opłat za odrzuconą płatność lub opóźnienie w płatności.
- Opłat za transakcje zagraniczne lub przewalutowanie, jeśli mają zastosowanie.
- Zmian RRSO, sposobu wyliczania minimalnej płatności, okresu bezodsetkowego lub terminu zakończenia promocji.
- Warunków programu nagród wymagających określonej kategorii, sprzedawcy, aktywacji albo wykorzystania punktów przed konkretną datą.
CFPB wskazuje, że istotne zmiany niektórych stawek, opłat, kwot minimalnych płatności lub warunków okresu bezodsetkowego zazwyczaj wymagają wcześniejszego powiadomienia, choć nie każda zmiana dotycząca nagród lub marki podlega tym samym zasadom informowania. Czytaj komunikaty dotyczące rachunku, zamiast zakładać, że znana karta nadal działa według niezmienionych reguł.
Opłata nie jest automatycznie nieprawidłowa tylko dlatego, że jest uciążliwa, a nagroda nie staje się automatycznie wartościowa tylko dlatego, że reklamuje się ją określonym procentem. Porównaj opłatę z zachowaniem, którego wymaga. Jeśli zdobycie nagrody oznacza większe zakupy, opłatę roczną, utrzymywanie salda albo akceptację wąskiego terminu wykorzystania, reklamowany procent nie jest pełnym rachunkiem.
Czego nie należy wywnioskować z ostatnich nagłówków
Dane za wrzesień nie dowodzą, że każde gospodarstwo domowe jest nadmiernie zadłużone. Nie pokazują, którzy kredytobiorcy utrzymują zadłużenie, czy wzrost koncentruje się w określonych grupach dochodowych ani czy konkretna osoba powinna pożyczać, spłacać dług lub zmienić rachunek. Publikacja Fedu G.19 przedstawia serię makroekonomiczną, a miesięczne dane mogą być korygowane.
Dane nie oznaczają też, że saldo na karcie zawsze świadczy o złym planowaniu. Terminy wypłat, koszty leczenia, naprawy i zmiany pracy mogą tymczasowo zwiększyć potrzebę korzystania z kredytu. Z kolei spłacanie całości zadłużenia co miesiąc nie oznacza, że gospodarstwo domowe nie odczuwa presji finansowej — opisuje jedynie sposób regulowania płatności na jednym rachunku.
Istnieje również drugie ryzyko: zbyt szybka reakcja. Zamknięcie rachunku, przeniesienie salda lub złożenie wniosku o nowy produkt może wiązać się z kosztami i wymaganiami dotyczącymi kwalifikacji. Nowy rachunek może zmienić dostępny limit kredytowy, opłaty roczne, warunki promocyjne, profil zapytań kredytowych albo harmonogram płatności. Są to decyzje zależne od konkretnego rachunku, a nie automatyczne reakcje na ogólnokrajową statystykę.
Lista kontrolna przed kolejnym wyciągiem
Skorzystaj z tej listy po zamknięciu kolejnego okresu rozliczeniowego:
- Czy saldo wyciągu jest wyższe, niższe czy mniej więcej takie samo jak w dwóch poprzednich miesiącach?
- Czy większość nowych obciążeń stanowiły zwykłe, powtarzające się wydatki?
- Czy spłacam całe saldo z wyciągu, więcej niż minimalną kwotę czy tylko minimum?
- Jakie odsetki, koszty finansowania, opłata roczna lub inna opłata za rachunek zostały doliczone?
- Czy rachunek przewiduje okres bezodsetkowy i czy spełniam jego warunki?
- Czy termin płatności odpowiada terminowi wpływu dochodów, czy karta regularnie wypełnia lukę czasową?
- Czy w powiadomieniach od wystawcy pojawiły się nowe warunki, stawki, opłaty lub terminy zakończenia promocji?
- Czy planowany zakup nadal mieściłby się w budżecie, gdyby rabat zniknął, a pełną płatność trzeba było uregulować zgodnie z harmonogramem?
- Jeśli oczekuję zwrotu pieniędzy, czy mam potwierdzenie od sprzedawcy i potwierdzenie uznania rachunku przez wystawcę?
- Jeśli saldo nie maleje, która stała opłata lub luka w dochodach wyjaśnia tę różnicę?
Jeśli odpowiedzi wskazują na tymczasowe saldo, które maleje, zachowaj dokumentację i nie traktuj karty jak dodatkowego dochodu, dopóki trwa spłata. Jeśli pokazują powtarzający się niedobór, w pierwszej kolejności wypisz niezbędne rachunki i poszukaj pomocy odpowiedniej dla swojej lokalizacji i sytuacji. Jeżeli istnieje ryzyko opuszczenia terminu płatności, kontakt z wystawcą przed terminem może wyjaśnić dostępne możliwości, opłaty i sposób raportowania; nie zakładaj, że dana opcja jest bezpłatna lub nieszkodliwa, dopóki nie przeczytasz warunków.
Najważniejsza lekcja z wrześniowego wzrostu
Najbardziej wartościową reakcją na najnowsze dane o kartach kredytowych jest krótka przerwa przed kolejnym zakupem. Otwórz wyciąg, porównaj trzy miesiące, ustal, czy saldo ma charakter tymczasowy czy powtarzalny, i przeczytaj warunki każdej oferty. Taki przegląd może pokazać, że rachunek działa prawidłowo, albo ujawnić, że bieżące koszty są przesuwane w przyszłość.
Ogólnokrajowa statystyka dotycząca kredytu nie może zdecydować, co powinno zrobić dane gospodarstwo domowe. Może jednak ułatwić zauważenie cichego, narastającego schematu. Praktyczny test brzmi: czy dochody z przyszłego miesiąca finansują życie w przyszłym miesiącu — czy nadal spłacają poprzedni?
Related articles
Czy morsowanie resetuje dopaminę albo poprawia zdrowie psychiczne? Co naprawdę mówi najnowszy przegląd badań
Zimna kąpiel może dawać krótkie pobudzenie i u części osób poprawę nastroju. Dowody są jednak zbyt skromne, by robić z niej terapię lęku, depresji czy przewlekłego stresu.

GitHub przebudowuje Git na skalę agentów, oddzielając odczyty repozytoriów od koordynacji zapisów
GitHub przebudowuje warstwę przechowywania GitHub.com, bo agenty zwiększają aktywność w repozytoriach. Dla zespołów inżynieryjnych oznacza to konieczność kontrolowania rozgałęzień zapisów, gorących referencji, odczytów CI i zasad zarządzania podczas migracji.
X-59 NASA przechodzi od obietnicy cichego lotu naddźwiękowego do testów z udziałem opinii publicznej
X-59 NASA wszedł w dłuższą fazę prób w locie. Teraz chodzi już nie tylko o przekroczenie bariery dźwięku, lecz także o pomiar sygnału akustycznego, reakcje mieszkańców i reguły, które mogłyby dopuścić loty naddźwiękowe nad lądem.

Ulepszenie Google Translate o Gemini to narzędzie kontekstowe, nie zastępstwo ludzkiej weryfikacji
Najnowsze zmiany w Google Translate pokazują praktyczny zwrot: dobra translacja zależy nie tylko od słów, lecz także od kontekstu, odbiorcy, tonu i kontroli człowieka. Oto jak korzystać z Gemini bez publikowania płynnie brzmiących błędów.
Comments
Sign in to comment.
No comments yet.