Windykator doliczył opłatę za płatność: jak sprawdzić, czy jest dozwolona
Nowa opinia CFPB zwraca uwagę na opłaty „pay-to-pay” za spłatę długu przez telefon lub internet. Sprawdź treść zawiadomienia, zachowaj dokumenty i zakwestionuj niewyjaśnioną opłatę, nie zakładając, że każda taka opłata jest nielegalna.
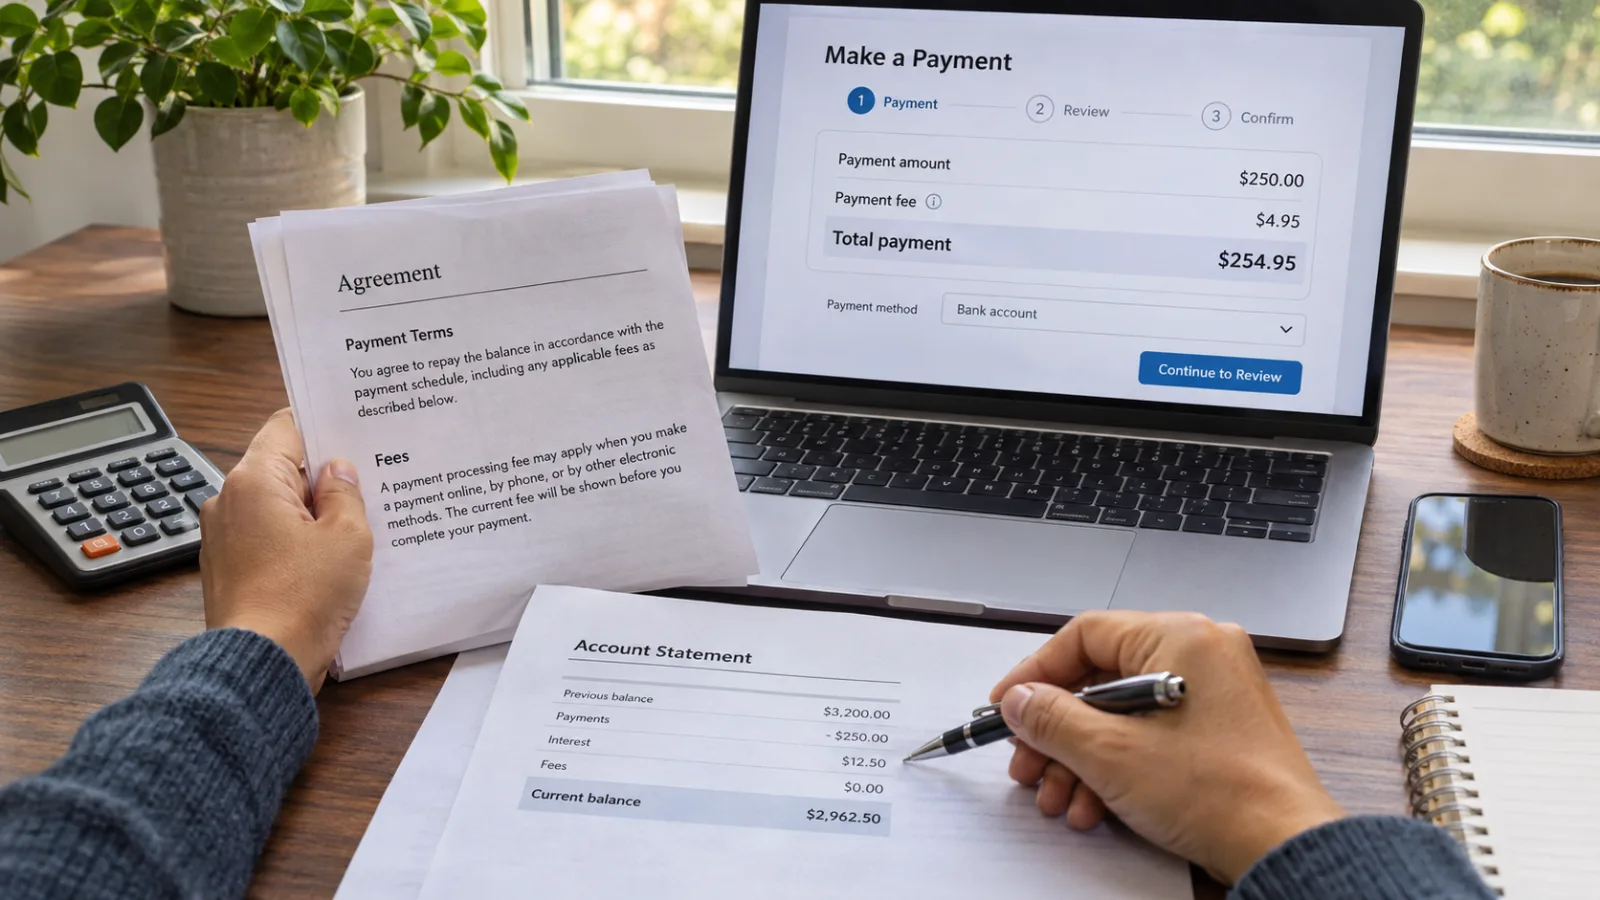
Ekran płatności może sprawić, że dodatkowa opłata wygląda zupełnie zwyczajnie: kilka dolarów za zapłatę przez telefon, procent od transakcji kartą albo „opłata za wygodę”, która pojawia się dopiero po wybraniu opcji płatności online. Jeśli płatność pobiera windykator, warto przyjrzeć się jej dokładniej.
Consumer Financial Protection Bureau wydało opinię interpretacyjną, w której potwierdza, że windykator co do zasady nie może pobierać opłaty za dokonanie płatności („pay-to-pay”), chyba że opłata została wyraźnie dopuszczona w umowie, która ustanowiła dług, albo zezwala na nią prawo. Opinia dotyczy opłat związanych z konkretnym kanałem płatności, takim jak płatność telefoniczna lub internetowa, i wskazuje, że ocena prawna nie zmienia się tylko dlatego, że na ekranie pojawia się zewnętrzny operator płatności.
Nie oznacza to, że każda opłata związana z każdą spłatą długu jest automatycznie niezgodna z prawem. Znaczenie ma rodzaj firmy dochodzącej należności, pierwotna umowa, kategoria długu, prawo stanowe oraz dokładne brzmienie opłaty. Najlepiej najpierw krótko udokumentować sprawę i zweryfikować informacje, zamiast zakładać, że windykator ma rację — albo że sam dług zniknął.
Czego dotyczy opinia CFPB
Opinia interpretacyjna CFPB dotyczy opłat „pay-to-pay” lub „opłat za wygodę”. Są to należności pobierane dlatego, że konsument wybiera określoną metodę lub kanał płatności zamiast innego. Windykator może na przykład pozwalać na wysłanie czeku bez osobnej opłaty, a jednocześnie doliczać należność za płatność online, telefoniczną albo przez stronę obsługującą płatności kartą.
Zasada prawna jest węższa niż ogólny zakaz wszystkich kosztów obsługi płatności. Zgodnie z Fair Debt Collection Practices Act windykator nie może pobierać żadnej kwoty dodatkowej względem głównego zobowiązania, chyba że kwota ta została wyraźnie dopuszczona w umowie ustanawiającej dług albo zezwala na nią prawo. Stanowisko CFPB jest takie, że milczenie nie oznacza zgody. Windykator nie może uznać, że brak przepisu wyraźnie zakazującego konkretnej opłaty pozwala mu ją doliczyć.
CFPB wskazuje również, że windykator nie może obejść tego problemu tylko przez przekierowanie transakcji do odrębnego operatora płatności. Jeżeli operator dolicza opłatę w związku z dochodzeniem długu, całe rozwiązanie nadal musi spełniać wymogi prawne. Szczegóły konkretnej transakcji mogą mieć znaczenie, dlatego jeden ekran lub potwierdzenie płatności może nie przedstawiać pełnego obrazu.
To zmiana w obszarze ochrony konsumentów, a nie obietnica automatycznego zwrotu zakwestionowanej opłaty. Opinia interpretacyjna wyjaśnia stanowisko agencji. Jest użytecznym dowodem i wskazówką, ale nie stanowi indywidualnej oceny prawnej konkretnego rachunku.
Najpierw ustal, kto żąda zapłaty
Zasady łatwiej zastosować, gdy oddzieli się pierwotnego wierzyciela od zewnętrznego windykatora.
Windykatorem może być firma, która kupiła zaległe konto, albo firma zatrudniona do dochodzenia należności w imieniu kogoś innego. Federalna ustawa FDCPA co do zasady obejmuje długi konsumenckie, takie jak zadłużenie na karcie kredytowej, rachunki medyczne, kredyty samochodowe, kredyty hipoteczne i zobowiązania gospodarstw domowych, gdy są one dochodzone przez windykatorów objętych ustawą. Zasadniczo nie obejmuje długów związanych z działalnością gospodarczą, a nie każda firma dochodząca własnej należności jest traktowana przez ustawę w ten sam sposób.
Nazwa na piśmie, w portalu płatniczym i na pierwotnym rachunku może być różna. Przed analizą opłaty porównaj te informacje. Poszukaj wskazania obecnego wierzyciela, pierwotnego wierzyciela oraz firmy, która otrzyma płatność. Jeśli zawiadomienie jest niejasne, poproś o informacje na piśmie i korzystaj z danych kontaktowych, które możesz niezależnie zweryfikować, zamiast z numeru telefonu podanego wyłącznie w podejrzanej wiadomości.
CFPB i Federal Trade Commission ostrzegają konsumentów, aby przed potwierdzeniem, że windykator i dług są prawdziwe, nie przekazywali poufnych informacji finansowych. Spór dotyczący opłaty nie jest powodem, by ignorować prawidłowo istniejący dług, ale żądanie natychmiastowej zapłaty nie dowodzi, że rozmówca ma prawo go dochodzić.
Przeczytaj informacje o weryfikacji długu, zanim otworzysz stronę płatności
Windykator objęty ustawą powinien co do zasady przekazać informacje umożliwiające weryfikację długu wraz z pierwszą wiadomością albo w ciągu pięciu dni od pierwszego kontaktu z konsumentem. Informacje te powinny pomóc zidentyfikować dług i zrozumieć, jakiej kwoty się żąda.
Zawiadomienie zazwyczaj zawiera:
- nazwa i adres korespondencyjny windykatora;
- nazwa wierzyciela, któremu należy się dług;
- numer rachunku, jeśli został nadany;
- wyszczególnienie obejmujące bieżącą kwotę, w tym odsetki, opłaty, płatności i uznania;
- instrukcje dotyczące zakwestionowania długu lub zażądania informacji; oraz
- data zakończenia federalnego 30-dniowego okresu na zgłoszenie sprzeciwu.
Nie traktuj sumy wyświetlanej w portalu płatniczym jako zamiennika tych informacji. Portal może pokazywać kwotę główną, opłatę manipulacyjną i sumę końcową, nie wyjaśniając podstawy umownej dodatkowej należności. Porównaj rozliczenie z zawiadomienia z kwotą widoczną przy finalizowaniu płatności.
Jeśli dług nie należy do ciebie, kwota się nie zgadza albo w zawiadomieniu brakuje informacji potrzebnych do rozpoznania rachunku, rozważ zakwestionowanie go na piśmie w podanym terminie. CFPB wyjaśnia, że terminowy pisemny sprzeciw zasadniczo wymaga od windykatora wstrzymania dochodzenia spornej kwoty do czasu przedstawienia odpowiedniego potwierdzenia. Zachowaj kopię wysłanego pisma i dowód doręczenia.
Ta procedura jest odrębna od pytania, dlaczego za dany kanał płatności pobierana jest opłata. Możesz zakwestionować opłatę, a jednocześnie sprawdzić, czy sam dług i jego saldo są prawidłowe.
Kontrola opłaty za płatność w oparciu o cztery dokumenty
Praktyczny audyt nie wymaga znajomości każdego postanowienia umowy dotyczącej długu. Zbierz cztery dokumenty i porównaj je ze sobą.
1. Pierwotna umowa
Znajdź umowę karty kredytowej, umowę dotyczącą usług medycznych, umowę najmu, umowę pożyczki lub inny dokument, który utworzył zobowiązanie. Wyszukaj takie określenia jak „opłata za płatność”, „opłata za wygodę”, „płatność elektroniczna”, „płatność telefoniczna”, „opłata manipulacyjna”, „opłaty dozwolone” lub „koszty windykacji”.
Ogólne postanowienie, że wierzyciel może odzyskać koszty windykacji, nie musi oznaczać wyraźnego upoważnienia do pobierania opłaty wyłącznie dlatego, że wybrano określony kanał płatności. Znaczenie ma dokładne brzmienie postanowienia i właściwe przepisy prawa. Nie zakładaj, że ogólny komunikat „mogą obowiązywać opłaty” na stronie windykatora zmienia pierwotną umowę.
Jeśli nie możesz znaleźć umowy, poproś windykatora o wskazanie postanowienia, które jego zdaniem zezwala na pobranie opłaty. Poproś o wersję obowiązującą w chwili otwarcia rachunku, a nie tylko o aktualną stronę internetową.
2. Zawiadomienie o weryfikacji długu lub wyciąg z rachunku
Sprawdź wyszczególnienie salda. Czy opłata już w nim figuruje? Czy została doliczona po wysłaniu zawiadomienia? Czy opis wskazuje na opłatę za kanał płatności, opłatę za opóźnienie, odsetki, koszty sądowe czy coś innego?
Różne kategorie mogą podlegać odmiennym zasadom. Zgodna z prawem opłata odsetkowa lub dozwolona umową opłata za opóźnienie to inna kwestia niż należność pobrana dlatego, że wybrano płatność internetową. Sama etykieta nie rozstrzyga sprawy, ale podpowiada, o jakie wyjaśnienie poprosić.
3. Ekran płatności i warunki
Zrób zrzut ekranu lub zapisz plik PDF przed wysłaniem płatności. Zapisz datę, adres URL lub nazwę aplikacji, metodę płatności, kwotę, opis opłaty oraz każdą alternatywną metodę dostępną bez tej opłaty.
Łatwo przeoczyć należność, gdy strona pokazuje dużą czcionką kwotę długu, a opłatę manipulacyjną ukrywa w zwijanym menu. Rozwiń każdą informację o opłatach. Sprawdź, czy „bezpłatna” alternatywa jest rzeczywiście dostępna, czy obowiązuje przy niej termin oraz czy jej wybór nie powoduje innego ryzyka, na przykład kary za późne zaksięgowanie płatności.
4. Potwierdzenie i historia rachunku
Po dokonaniu płatności zachowaj numer potwierdzenia i końcowy dowód transakcji. Później sprawdź historię rachunku u windykatora, aby upewnić się, że zaksięgowano pełną kwotę i że opłata nadal nie figuruje jako saldo. Potwierdzenie operatora płatności może dowodzić, że pieniądze opuściły rachunek bankowy, ale nie pokazuje, jak windykator je rozliczył.
Jeśli uważasz, że opłata została pobrana bez podstawy, zapisz jej kwotę oddzielnie od płatności na poczet należności głównej. Łatwiej będzie wtedy wyjaśnić, co kwestionujesz i jaką kwotę zamierzałeś zapłacić.
O co zapytać windykatora na piśmie
Krótka, neutralna prośba zwykle przynosi więcej pożytku niż długi wywód. Możesz zapytać:
- Jaka jest podstawa prawna i umowna tej opłaty za kanał płatności?
- Które postanowienie umowy, z której wynika dług, ją przewiduje?
- Na jakie przepisy powołuje się firma windykacyjna, twierdząc, że opłata jest dozwolona?
- Czy opłatę zatrzymuje firma windykacyjna, trafia ona do operatora płatności, czy jest między nich dzielona?
- Czy istnieje metoda płatności, przy której opłata nie jest naliczana?
- W jaki sposób płatność zostanie rozliczona między kapitał, odsetki, opłaty i pozostałe kwoty?
- Jeśli opłata zostanie usunięta, jakie będzie skorygowane saldo i termin płatności?
Wyślij takie żądanie kanałem, który pozwala zachować ślad korespondencji. Przechowuj razem pierwotne zawiadomienie, swoją wiadomość, załączniki, potwierdzenie dostarczenia oraz odpowiedź. Nie wysyłaj pełnego wyciągu bankowego ani innych zbędnych danych osobowych. Jeśli firma windykacyjna musi potwierdzić twoją tożsamość, użyj znanego adresu lub numeru telefonu, który uzyskałeś niezależnie.
Nie zamieszczaj stwierdzenia, które mogłoby zostać zrozumiane jako uznanie wszystkich dochodzonych kwot, jeśli nadal kwestionujesz saldo. Prawnik specjalizujący się w prawie konsumenckim lub wykwalifikowany doradca z organizacji non-profit może pomóc dobrać sformułowania do konkretnej sytuacji; ten artykuł ma charakter ogólnoinformacyjny i nie stanowi porady prawnej.
Jeśli firma windykacyjna twierdzi, że opłata jest „po prostu pobierana przez operatora płatności”
Samo takie wyjaśnienie nie rozstrzyga sprawy. Stanowisko CFPB dotyczy sytuacji, w których firma windykacyjna korzysta z usług zewnętrznego operatora płatności. Istotne jest to, dlaczego opłata jest pobierana i czy istnieje wymagana podstawa, a nie tylko to, którego logo użyto na stronie płatności.
Poproś o wyjaśnienie relacji między firmą windykacyjną a operatorem płatności, wysokości opłaty oraz jej podstawy umownej lub prawnej. Jeśli operator udostępnia kilka opcji płatności, zachowaj warunki każdej z nich. Opłata określona jako procentowa może być droższa niż stała kwota, zwłaszcza gdy dług jest spłacany w ratach.
Osobną kwestią może być to, czy dobrowolnie kupujesz niezwiązaną usługę. Przykładowo opcjonalna usługa przyspieszonej realizacji, która nie jest konieczna do dokonania płatności długu, może być oceniana inaczej niż opłata dodana za przyjęcie zwykłej płatności. Nie uznawaj określenia „opcjonalna” za wystarczające bez sprawdzenia, czy rzeczywiście dostępna jest praktyczna i terminowa metoda płatności bez opłaty.
Co się zmienia, gdy kwestionujesz dług
Jeśli nie rozpoznajesz długu, uważasz, że jego kwota jest nieprawidłowa albo sądzisz, że firma windykacyjna nie wskazała pierwotnego wierzyciela, nie przechodź pochopnie do ekranu płatności tylko po to, by zakończyć kontakt. Skorzystaj z informacji o weryfikacji długu i procedury kwestionowania opisanych w zawiadomieniu oraz w oficjalnych wytycznych CFPB.
Kwestionowanie długu nie jest tym samym co kwestionowanie opłaty. Możesz musieć odnieść się do obu kwestii:
- czy konto należy do ciebie i czy saldo kapitału jest prawidłowe; oraz
- czy dodatkowa opłata jest dozwolona i została poprawnie naliczona.
Prowadź osobne zapisy dotyczące tych dwóch pytań. Jeśli firma windykacyjna prześle skorygowane saldo, porównaj je z pierwotnym zestawieniem. Jeśli dokonasz płatności w czasie rozpatrywania sprawy, potwierdź na piśmie, jak zostanie ona rozliczona oraz czy firma windykacyjna będzie nadal prowadzić działania windykacyjne dotyczące kwestionowanej kwoty.
Znaczenie mogą mieć terminy. Przepisy federalne przewidują 30-dniowy termin na niektóre pisemne zastrzeżenia po przekazaniu informacji o weryfikacji długu, natomiast przepisy stanowe i inne roszczenia mogą podlegać innym terminom. W przypadku starego długu mogą pojawić się również pytania dotyczące przedawnienia, które różnią się w zależności od stanu. FTC ostrzega, że w niektórych stanach częściowa spłata przedawnionego długu lub obietnica zapłaty może wywołać skutki prawne, dlatego przed podjęciem decyzji dotyczącej starego konta zasięgnij wykwalifikowanej porady.
Jak eskalować sprawę niewyjaśnionej opłaty
Zacznij od pisemnej odpowiedzi firmy windykacyjnej. Jeśli nie wskazuje ona postanowienia umowy ani przepisu prawa albo firma nadal żąda niewyjaśnionej opłaty, możesz złożyć skargę do CFPB. Agencja przyjmuje skargi dotyczące windykacji i może przekazać je firmie z prośbą o odpowiedź.
Podejrzewane naruszenia możesz również zgłosić Federalnej Komisji Handlu oraz prokuratorowi generalnemu swojego stanu. Prawo stanowe może zapewniać ochronę wykraczającą poza federalną ustawę FDCPA. Jeśli kwota jest znaczna, firma windykacyjna grozi podjęciem kroków prawnych albo sprawa dotyczy pozwu, zajęcia wynagrodzenia lub rachunku, kredytu hipotecznego, kredytu studenckiego bądź przedawnionego długu, rozważ rozmowę z prawnikiem specjalizującym się w prawie konsumenckim lub renomowaną organizacją pomocy prawnej.
Samo złożenie skargi nie wstrzymuje automatycznie postępowania sądowego ani nie przedłuża terminu płatności. Nadal odpowiadaj na pisma sądowe i przestrzegaj obowiązującej umowy, chyba że wykwalifikowany specjalista zaleci inaczej. Nie zakładaj, że spór dotyczący opłaty anuluje podstawowy dług.
W trakcie tego procesu uważaj na oszustwa związane ze zwrotami pieniędzy. FTC informuje, że nie będzie wymagać od konsumentów przelania pieniędzy, uiszczenia opłaty, przekazania kart podarunkowych ani ujawnienia poufnych informacji w celu otrzymania oficjalnego zwrotu. Wiadomość obiecująca odzyskanie opłaty windykacyjnej może sama być próbą kradzieży pieniędzy.
Krótka lista kontrolna przed kliknięciem „zapłać”
Skorzystaj z tej sekwencji, gdy windykator dolicza opłatę za płatność online lub telefoniczną:
- Niezależnie zweryfikuj windykatora i pierwotnego wierzyciela.
- Zachowaj zawiadomienie o weryfikacji długu i porównaj wyszczególnione saldo z kwotą przy finalizacji płatności.
- Ustal, czy dodana kwota to opłata za kanał płatności, odsetki, opłata za opóźnienie czy inny koszt.
- Znajdź pierwotną umowę i sprawdź, czy zawiera wyraźne upoważnienie.
- Poproś windykatora o wskazanie postanowienia umowy lub przepisu prawa uzasadniającego opłatę.
- Zapisz każdą dostępną metodę płatności, jej koszt, czas zaksięgowania i termin.
- Zachowaj zrzuty ekranu, potwierdzenia, numery transakcji i zestawienia konta.
- Zakwestionuj na piśmie nieprawidłowy dług lub saldo w obowiązującym terminie.
- W razie potrzeby zgłoś niewyjaśnioną opłatę do CFPB, FTC lub właściwych organów stanowych.
- W przypadku pozwu, zajęcia wynagrodzenia, starego długu albo decyzji dotyczącej płatności o dużym znaczeniu skorzystaj z porady prawnika lub organizacji non profit.
Najważniejszy wniosek jest prosty: wygoda nie oznacza upoważnienia. Portal płatniczy może sprawiać wrażenie, że opłata jest nieunikniona, ale windykator powinien umieć wyjaśnić, dlaczego obciążenie należy uwzględnić w saldzie i skąd wynika takie uprawnienie. Starannie prowadzona dokumentacja daje znacznie lepszą podstawę do decyzji, czy zapłacić, zakwestionować opłatę, czy poprosić o korektę.
Comments
Sign in to comment.
No comments yet.