Коллектор добавил комиссию за оплату: как проверить, разрешено ли это списание
Новое заключение CFPB вновь привлекло внимание к комиссиям «pay-to-pay» за оплату долга по телефону или онлайн. Разбираем, как проверить уведомление, сохранить документы и оспорить необъяснимое списание, не считая незаконной любую комиссию.
Экран оплаты может представить дополнительное списание как нечто вполне обычное: несколько долларов за оплату по телефону, процент за использование карты или «комиссия за удобство», которая появляется только после выбора онлайн-способа. Если платеж принимает коллектор, к такой комиссии стоит присмотреться внимательнее.
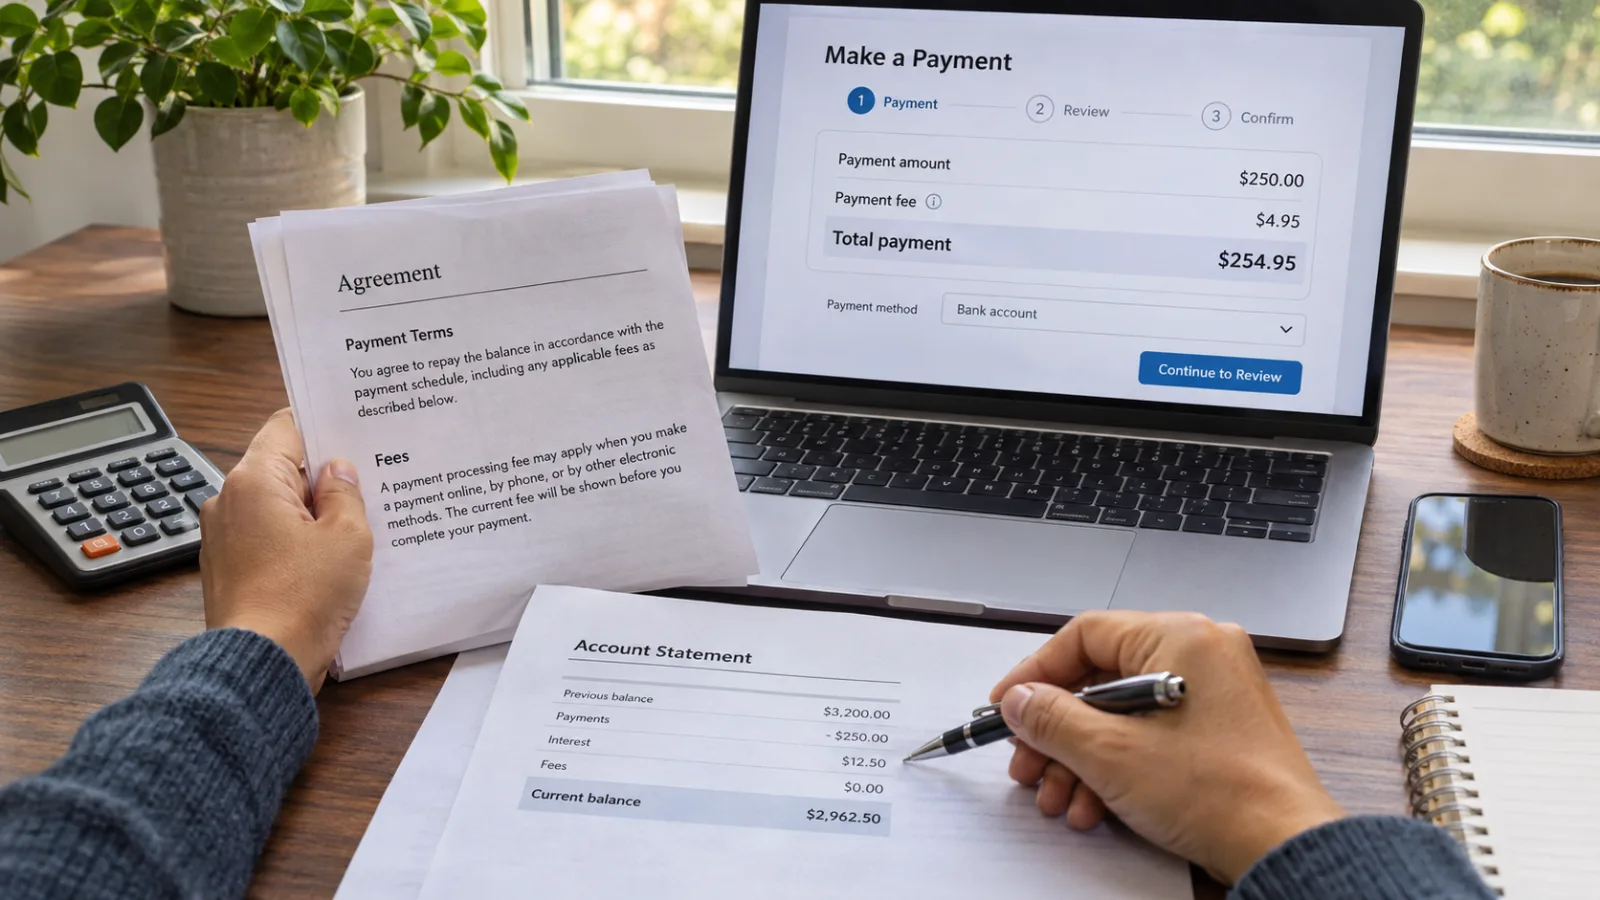
Бюро финансовой защиты потребителей (CFPB) выпустило консультативное заключение, подтвердив, что коллектор, как правило, не может взимать комиссию за оплату, если она прямо не предусмотрена соглашением, на основании которого возник долг, или прямо не разрешена законом. Заключение касается комиссий, связанных с конкретным каналом оплаты, например телефонным или онлайн-платежом, и указывает, что анализ не меняется лишь потому, что на экране появляется сторонний платежный оператор.
Это не означает, что любое списание, связанное с любым платежом по долгу, автоматически незаконно. Важны тип компании, взыскивающей долг, первоначальный договор, категория долга, законодательство штата и точная формулировка комиссии. Практичный подход — сначала провести небольшую проверку документов и сведений, а уже потом платить, не предполагая заранее ни правоту коллектора, ни то, что сам долг исчез.
О чем говорится в заключении CFPB
Консультативное заключение CFPB касается комиссий «pay-to-pay», или «за удобство». Это суммы, которые взимаются потому, что потребитель выбирает один способ или канал оплаты вместо другого. Коллектор может принимать чек по почте без отдельной комиссии, но добавлять плату за оплату онлайн, по телефону или через страницу обработки карточного платежа.
Правовой принцип здесь уже, чем общий запрет на все расходы по обработке платежей. Согласно Закону о добросовестных методах взыскания долгов (FDCPA), коллектор не может взимать сумму, сопутствующую основной задолженности, если она прямо не разрешена соглашением, на основании которого возник долг, или законом. Позиция CFPB заключается в том, что отсутствие соответствующего положения не равнозначно разрешению. Коллектор не может считать отсутствие закона, прямо запрещающего конкретную комиссию, разрешением ее добавить.
CFPB также указывает, что коллектор не может обойти этот вопрос, просто направив операцию через отдельного платежного оператора. Если оператор добавляет комиссию в связи со взысканием долга, такая схема все равно должна соответствовать требованиям закона. Обстоятельства конкретной операции могут иметь значение, поэтому один экран или чек не всегда раскрывает всю картину.
Это развитие в сфере защиты потребителей, а не обещание автоматического возврата оспариваемой суммы. Консультативное заключение разъясняет толкование, которого придерживается ведомство. Это полезное доказательство и ориентир, но не индивидуальное юридическое решение по конкретному счету.
Сначала выясните, кто требует оплату
Применять эти правила проще, если отделить первоначального кредитора от стороннего коллектора.
Коллектором может быть компания, купившая просроченный счет, или компания, которую наняли для взыскания долга в пользу другого лица. Федеральный FDCPA обычно распространяется на потребительские долги — например, по кредитным картам, медицинским счетам, автокредитам, ипотеке и бытовым обязательствам, — если их взыскивают коллекторы, подпадающие под действие закона. Как правило, он не охватывает коммерческие долги, и не каждая компания, взыскивающая собственный долг, рассматривается законом одинаково.
Название в письме, на платежном портале и в первоначальном счете может различаться. Прежде чем анализировать комиссию, сопоставьте эти данные. Найдите сведения о текущем кредиторе, первоначальном кредиторе и компании, принимающей платеж. Если уведомление составлено расплывчато, запросите информацию письменно и используйте контактные данные, которые можно независимо проверить, а не только номер телефона из подозрительного сообщения.
CFPB и Федеральная торговая комиссия предупреждают потребителей: не передавайте конфиденциальные финансовые данные, пока не убедитесь, что коллектор и долг существуют на законных основаниях. Спор о комиссии не является причиной игнорировать действительный долг, но требование немедленной оплаты само по себе не доказывает, что звонивший имеет право его взыскивать.
Изучите сведения для проверки долга до перехода на страницу оплаты
Коллектор, подпадающий под действие закона, обычно обязан предоставить сведения для проверки долга либо вместе с первым сообщением, либо в течение пяти дней после первого контакта с вами. Эти сведения должны помочь установить, о каком долге идет речь, и понять размер заявленной суммы.
Обычно уведомление включает:
- название и почтовый адрес взыскателя;
- название кредитора, которому вы должны;
- номер счета, если он существует;
- расшифровку текущей суммы, включая проценты, комиссии, платежи и зачеты;
- инструкции по оспариванию долга или запросу информации; и
- дату окончания федерального 30-дневного срока для оспаривания.
Не считайте итоговую сумму в платежном портале заменой этой информации. Портал может показать основную сумму долга, комиссию за обработку и итог, не объясняя договорные основания для дополнительного начисления. Сравните расшифровку в уведомлении с суммой, указанной при оформлении платежа.
Если долг принадлежит не вам, сумма указана неверно или в уведомлении отсутствует информация, необходимая для идентификации счета, рассмотрите возможность направить письменное возражение в установленный срок. CFPB разъясняет, что своевременное письменное оспаривание обычно обязывает взыскателя приостановить взыскание спорной суммы до предоставления достаточного подтверждения. Сохраните копию отправленного обращения и доказательство его доставки.
Эта процедура отличается от запроса о том, почему за определенный канал оплаты взимается комиссия. Вы можете оспаривать комиссию и одновременно проверять, правильно ли указаны сам долг и его остаток.
Проверка комиссии за оплату по четырем документам
Для практической проверки не обязательно разбираться в каждой детали договора о долге. Соберите четыре документа и сопоставьте их.
1. Первоначальный договор
Найдите договор по кредитной карте, соглашение об оказании медицинских услуг, договор аренды, кредитный договор или другой документ, из которого возникло обязательство. Ищите такие формулировки, как «комиссия за платеж», «комиссия за удобство», «электронный платеж», «оплата по телефону», «комиссия за обработку», «разрешенные начисления» или «расходы по взысканию».
Расплывчатое положение о том, что кредитор может взыскать расходы по взысканию долга, не обязательно означает четкое разрешение на комиссию, взимаемую только потому, что вы воспользовались определенным каналом оплаты. Важны точная формулировка и применимое право. Не предполагайте, что общее сообщение «могут взиматься комиссии» на сайте взыскателя изменяет первоначальный договор.
Если вы не можете найти договор, попросите взыскателя указать положение, которое, по его мнению, разрешает такое начисление. Запросите версию договора, действовавшую при открытии счета, а не только текущую страницу сайта.
2. Уведомление о подтверждении долга или выписка по счету
Изучите расшифровку задолженности. Включена ли комиссия в сумму? Была ли она добавлена после отправки уведомления? Указано ли в описании, что это комиссия за канал оплаты, штраф за просрочку, проценты, судебные расходы или что-то другое?
Для разных категорий могут действовать разные правила. Законно начисленные проценты или разрешенный договором штраф за просрочку — это не тот же вопрос, что комиссия, введенная из-за выбора онлайн-оплаты. Название начисления не дает окончательного ответа, но подсказывает, какое объяснение следует запросить.
3. Страница оплаты и условия
Сделайте снимок экрана или сохраните PDF до отправки платежа. Зафиксируйте дату, URL или название приложения, способ оплаты, сумму, описание комиссии и любой альтернативный способ, при котором комиссия не взимается.
Начисление легко не заметить, если сумма долга показана крупным шрифтом, а комиссия за обработку скрыта в свернутом меню. Раскройте все сведения о комиссиях. Отметьте, действительно ли доступна «бесплатная» альтернатива, есть ли у нее крайний срок и не создает ли ее выбор отдельный риск, например штраф из-за позднего зачисления.
4. Квитанция и учетная запись по счету
После оплаты сохраните номер подтверждения и итоговую квитанцию. Позже проверьте учетную запись у взыскателя: зачтена ли вся сумма и остается ли комиссия указанной задолженностью. Подтверждение от платежного процессора может показать, что деньги списаны с вашего банковского счета, но не доказывает, как взыскатель их распределил.
Если вы считаете комиссию неразрешенной, запишите ее сумму отдельно от основного платежа. Так будет проще объяснить, что именно вы оспариваете и какую сумму намеревались оплатить.
Что письменно запросить у взыскателя
Короткий нейтральный запрос обычно полезнее длинного спора. Вы можете спросить:
- Каково правовое и договорное основание комиссии за этот способ оплаты?
- Какое положение договора, на основании которого возник долг, разрешает её взимать?
- На какой закон ссылается коллектор, считая, что тот допускает такую комиссию?
- Оставляет ли комиссию себе коллектор, получает ли её платёжный оператор или они делят её между собой?
- Есть ли способ оплаты, при котором комиссия не взимается?
- Как будет распределён платёж между основной суммой долга, процентами, комиссиями и другими суммами?
- Если комиссию отменят, каков будет скорректированный остаток и крайний срок оплаты?
Отправьте запрос через канал, который создаёт документальное подтверждение. Храните вместе первоначальное уведомление, своё сообщение, вложения, подтверждение доставки и ответ. Не отправляйте полную банковскую выписку или другие ненужные персональные данные. Если коллектору требуется подтвердить вашу личность, используйте известный вам адрес или номер телефона, полученные из независимого источника.
Не включайте формулировку, которую можно истолковать как признание всех заявленных сумм, если вы всё ещё оспариваете размер долга. Адвокат по делам о защите прав потребителей или квалифицированный консультант некоммерческой организации поможет подобрать формулировки для конкретной ситуации; эта статья содержит общую информацию и не является юридической консультацией.
Если коллектор говорит, что комиссия — «это просто сбор платёжного оператора»
Само по себе такое объяснение не отвечает на вопрос. Позиция CFPB касается схем, в которых коллектор использует стороннего платёжного оператора. Важно выяснить, почему взимается этот сбор и существует ли необходимое разрешение, а не просто посмотреть, логотип какой компании отображается на странице оформления платежа.
Запросите информацию о взаимоотношениях коллектора и оператора, размере комиссии и её договорном или правовом основании. Если оператор предлагает несколько вариантов оплаты, сохраните условия по каждому из них. Комиссия, указанная в процентах, может оказаться дороже фиксированного сбора, особенно если долг погашается частями.
Отдельно может возникнуть вопрос о том, приобретаете ли вы добровольно услугу, не связанную с долгом. Например, дополнительная услуга ускоренной обработки, которая не нужна для внесения платежа по долгу, может оцениваться иначе, чем сбор, добавленный за приём обычного платежа. Не полагайтесь только на пометку «необязательно»: проверьте, действительно ли доступен практичный и своевременный способ оплаты без комиссии.
Что меняется, если долг оспаривается
Если вы не узнаёте этот долг, считаете сумму неверной или полагаете, что коллектор не указал первоначального кредитора, не спешите переходить к оплате только для того, чтобы прекратить контакты. Используйте сведения для проверки долга и процедуру оспаривания, описанные в уведомлении и официальных рекомендациях CFPB.
Оспаривание самого долга — не то же самое, что оспаривание комиссии. Возможно, вам потребуется рассмотреть оба вопроса:
- принадлежит ли счёт вам и правильно ли указана основная сумма долга; и
- разрешено ли взимать добавленный сбор и правильно ли он рассчитан.
Фиксируйте эти вопросы отдельно. Если коллектор направит исправленный расчёт, сравните его с первоначальной детализацией. Если вы внесёте платёж, пока вопрос рассматривается, письменно подтвердите, как его распределят и продолжит ли коллектор взыскание спорной суммы.
Сроки могут иметь значение. Федеральные правила предусматривают 30-дневный период для некоторых письменных споров после предоставления информации для проверки долга, однако законодательство штатов и другие требования могут устанавливать иные сроки. Старый долг также может вызвать вопросы об истечении срока исковой давности, который различается в разных штатах. FTC предупреждает, что частичный платёж или обещание выплатить долг, по которому срок исковой давности уже истёк, в некоторых штатах может иметь юридические последствия. Поэтому прежде чем принимать решение по старому счёту, получите квалифицированную консультацию.
Как обжаловать необъяснимую комиссию
Начните с письменного ответа коллектора. Если в нём не указаны положение договора или закон, разрешающие сбор, либо если коллектор продолжает требовать необъяснимую комиссию, можно подать жалобу в CFPB. Агентство принимает жалобы на действия по взысканию долгов и может направить их компании для ответа.
О предполагаемых нарушениях также можно сообщить в Федеральную торговую комиссию и генеральному прокурору своего штата. Закон штата может предоставлять защиту, выходящую за рамки федерального FDCPA. Если сумма значительна, коллектор угрожает судебным иском или счёт связан с судебным разбирательством, обращением взыскания на заработок, ипотекой, студенческим займом либо долгом с истёкшим сроком давности, стоит поговорить с адвокатом по делам о защите прав потребителей или обратиться в надёжную организацию, оказывающую бесплатную юридическую помощь.
Жалоба не приостанавливает автоматически судебный процесс и не продлевает срок платежа. Продолжайте отвечать на судебные документы и соблюдайте действующее соглашение, если только квалифицированный специалист не посоветует иное. Не считайте спор о комиссии отменой основной задолженности.
В ходе этого процесса остерегайтесь мошенничества с возвратами. FTC сообщает, что не требует от потребителей переводить деньги, платить комиссию, покупать подарочные карты или раскрывать конфиденциальные сведения, чтобы получить официальный возврат. Сообщение с обещанием вернуть комиссию за взыскание долга само может оказаться попыткой украсть ваши деньги.
Краткий список проверок перед нажатием кнопки «Оплатить»
Используйте эту последовательность, если коллектор добавляет плату за онлайн-оплату или оплату по телефону:
- Самостоятельно проверьте коллектора и первоначального кредитора.
- Сохраните уведомление с подтверждением долга и сравните указанную в нем разбивку задолженности с итоговой суммой при оформлении платежа.
- Установите, является ли добавленная сумма комиссией за канал оплаты, процентами, штрафом за просрочку или иным начислением.
- Найдите первоначальное соглашение и проверьте, есть ли в нем четкое разрешение на такую плату.
- Попросите коллектора указать положение договора или закона, на котором основана комиссия.
- Зафиксируйте все доступные способы оплаты, их стоимость, время зачисления и крайний срок.
- Сохраните снимки экрана, квитанции, номера подтверждений и выписки по счету.
- В письменной форме оспорьте неточную информацию о долге или его сумме в течение применимого срока.
- При необходимости передайте информацию о необъяснимой комиссии в CFPB, FTC или органы власти штата.
- Если речь идет о судебном иске, удержании средств, старом долге или важном платежном решении, обратитесь за юридической помощью или консультацией некоммерческой организации.
Главный вывод прост: удобство не означает законность. Платежный портал может создать впечатление, будто комиссия неизбежна, но коллектор должен объяснить, почему она включена в баланс и откуда берется право ее взимать. Тщательно собранные документы дают гораздо более надежную основу для решения — заплатить, оспорить сумму или потребовать исправления.
Related articles
Предупреждение Apple о Full Disk Access превращает разрешения для ИИ-агентов на Mac в задачу для ИТ
Apple готовит дополнительные ограничения для Full Disk Access в macOS на фоне распространения ИИ-агентов с широкими полномочиями. Организациям уже сейчас стоит провести инвентаризацию доступа, сузить разрешения и ввести их регулярный пересмотр.
Atlassian Rovo показывает, почему AI-ассистентам нужны правила исходящих запросов
Отчёт о Rovo — не повод паниковать из-за каждого тенанта Jira. Это напоминание: ассистенту с приватными данными и внешними инструментами нужны жёсткие границы.
ShareFile Enterprise встраивает совместную работу с документами в процесс реагирования на угрозы
Progress представила ShareFile Enterprise с нативными DLP, UEBA, автоматизацией жизненного цикла учетных записей и интеграциями с SIEM. Теперь операции с файлами становятся сигналом безопасности, который можно контролировать, расследовать и связывать с событиями во всей ИТ-среде.
Перед подготовкой сада к зиме: проверка водяной системы, которая помогает избежать весеннего ремонта
Перед первыми заморозками проверьте не только слив воды. Осмотрите устройство защиты от обратного потока, фильтры, подземные линии, краны и насос, а затем запишите результаты, чтобы весной безопасно запустить систему.
Comments
Sign in to comment.
No comments yet.