El mapa de gastos recurrentes de 12 meses: cómo detectar renovaciones anuales y fugas de pagos
Las revisiones mensuales de suscripciones pasan por alto las renovaciones anuales, las facturas cambiantes y los cargos ocultos tras descripciones de pago diferentes. Un mapa de gastos recurrentes de 12 meses muestra qué vence, de dónde se cobra y qué verificar antes de que el dinero salga de tu cuenta.
Una revisión mensual de suscripciones detecta los cargos obvios. No detecta de forma fiable la renovación anual del dominio, la cuota del seguro que cambió en abril, el plan de software facturado a través de una tienda de aplicaciones o la membresía pagada desde una segunda tarjeta. Esos gastos no están necesariamente ocultos. Simplemente están repartidos entre distintas fechas, medios de pago y descripciones del comercio.
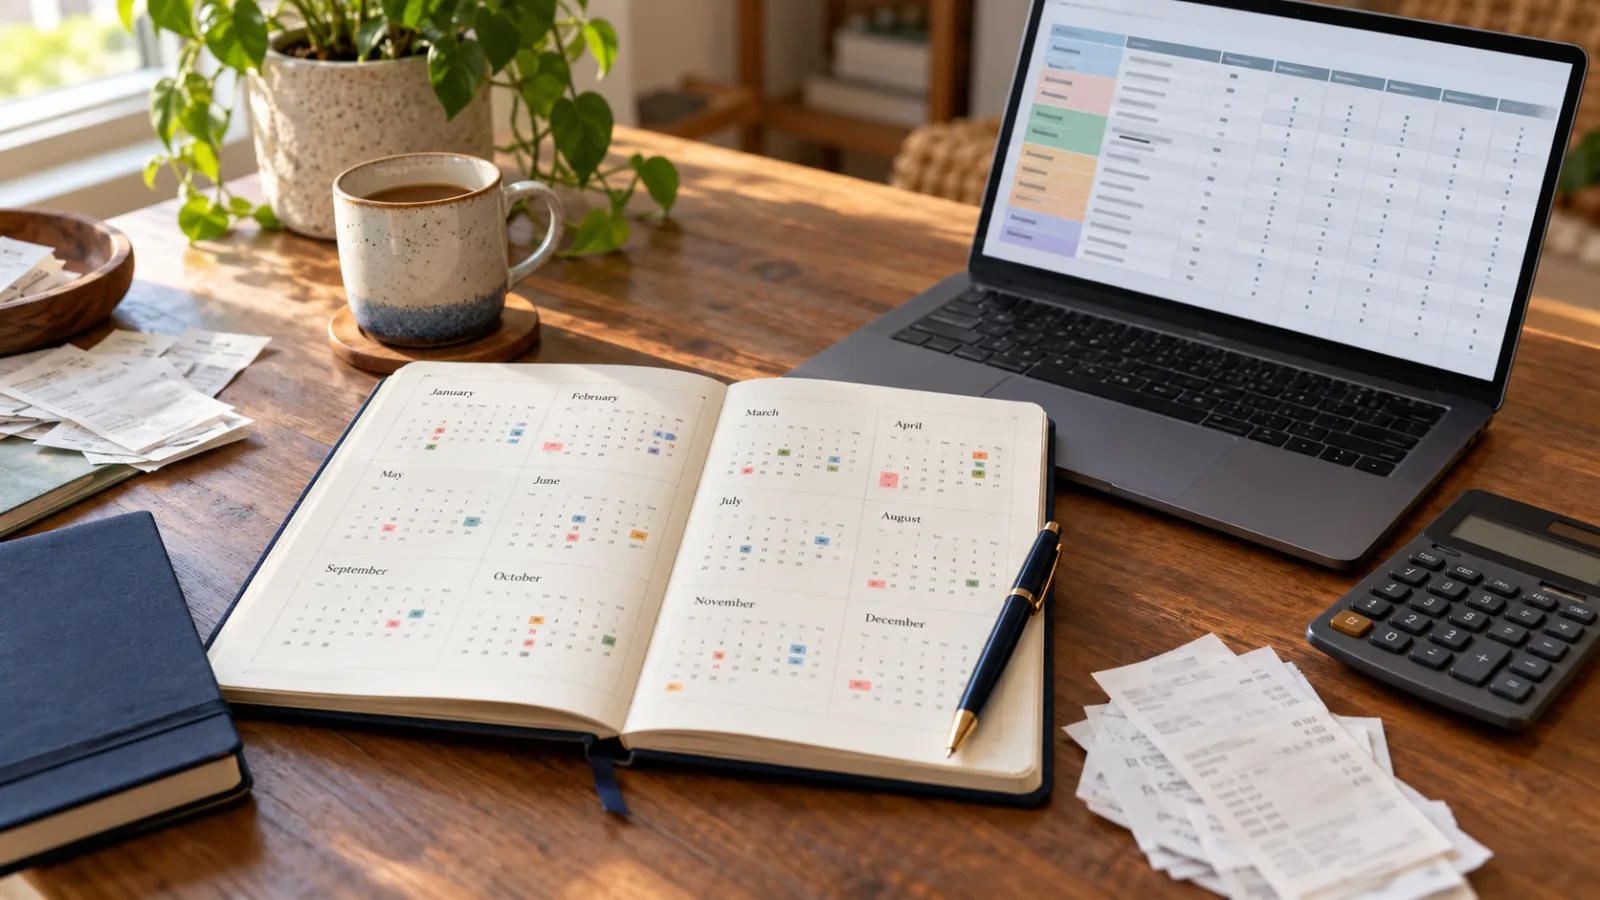
Por eso, una revisión útil del hogar necesita una perspectiva más amplia que la de un solo extracto bancario. La herramienta práctica es un mapa de gastos recurrentes de 12 meses: un registro sencillo de cada pago que se repite, se renueva, cambia después de una promoción o puede llegar tras un largo periodo de silencio. Sirve para responder cuatro preguntas antes de que aparezca un cargo:
- ¿Para qué es este pago?
- ¿Con qué frecuencia puede repetirse?
- ¿Qué cuenta o tarjeta recibirá el cargo?
- ¿Qué acción hace falta si ya no se quiere el precio, el servicio o la renovación?
El momento importa. La guía de la Comisión Federal de Comercio sobre suscripciones describe las ofertas de opción negativa como acuerdos que pueden facturar automáticamente a los consumidores a menos que tomen medidas, incluidos los periodos de prueba gratuitos que pasan a ser de pago y las renovaciones automáticas. La agencia también ha seguido revisando las normas sobre pagos recurrentes. Mientras tanto, un debate reciente sobre finanzas personales mostró la versión cotidiana del problema: personas que solo encontraron pagos recurrentes antiguos después de revisar varios meses, y que luego descubrieron que los cargos anuales y las pruebas gratuitas requerían una revisión distinta.
El objetivo no es desconfiar de todos los pagos recurrentes. La facturación automática puede ser práctica. El objetivo es que el silencio sea una decisión deliberada y no una renovación accidental.
Por qué una revisión mensual no basta
Un pago recurrente puede ser regular sin ser mensual. Algunos cargos se repiten cada semana, trimestre, seis meses o año. Otros no son fijos: termina un precio promocional, cambia el nivel del plan, varía el uso o se factura una renovación anual en una fecha elegida cuando se creó la cuenta.
Por eso, revisar los extractos de tres meses puede generar una falsa sensación de seguridad. Puede encontrar un servicio de streaming facturado el día cinco de cada mes, pero pasar por alto un gestor de contraseñas que se renueva cada noviembre. Puede detectar una membresía del gimnasio, pero no una asociación profesional cuya cuota se descuenta de una tarjeta usada solo para viajes. Puede mostrar una factura de internet, pero no revelar que el proveedor añadió un seguro para el equipo o un paquete de soporte premium en una línea separada.
Hay otra complicación: los nombres de los comercios no siempre son los que recuerdan los consumidores. Un pago puede aparecer bajo la entidad de facturación de una tienda de aplicaciones, un procesador de pagos, una empresa matriz, un descriptor abreviado o una entidad regional diferente. Un familiar puede haber autorizado el cargo. Es posible que una tarjeta haya sido reemplazada mientras las credenciales de pago guardadas por el comercio siguieron funcionando mediante una actualización de la cuenta. Buscar solo nombres de marcas conocidas no basta.
El mapa resuelve esto registrando la identidad y el momento del pago, no solo su importe. Si sabes que puede aparecer un cargo de 79 $ entre octubre y diciembre, puedes investigarlo antes de que se convierta en una sorpresa. Si sabes que un servicio se factura a través de una tienda de aplicaciones o una cuenta bancaria concreta, sabes dónde cancelarlo y qué extracto vigilar después.
Construye el mapa a partir de transacciones, bandejas de entrada y ajustes de las cuentas
Empieza con los datos que ya tienes. No intentes recordar primero todos los servicios del hogar. La memoria falla especialmente con los cargos pequeños, poco frecuentes o pagados por otra persona.
Revisa al menos 12 meses de transacciones de cuentas corrientes, tarjetas de débito y tarjetas de crédito, si esos registros están disponibles. Si el panel actual no ofrece un año completo, descarga extractos anteriores de la entidad o busca confirmaciones de facturación en el correo archivado. Consulta por separado la actividad de las billeteras digitales y el historial de compras de las tiendas de aplicaciones; el extracto de la tarjeta puede mostrar la plataforma en lugar del servicio.
Después, busca en el correo electrónico y los mensajes de texto términos como «renovación», «recibo», «membresía», «prueba», «factura», «facturación», «anual», «plan», «próximo pago» y «tu suscripción». Esto suele identificar la fecha de renovación y la cuenta utilizada, incluso cuando la descripción de la transacción es imprecisa.
Añade los servicios del hogar que quizá no hayan aparecido durante el periodo revisado. Algunos ejemplos son:
- almacenamiento en la nube y copias de seguridad;
- nombres de dominio y herramientas para sitios web;
- servicios antivirus y de seguridad;
- membresías de noticias, fitness o profesionales;
- licencias de software;
- asistencia en carretera;
- primas de seguros y coberturas adicionales;
- actividades infantiles y plataformas escolares;
- membresías de servicios de entrega;
- cargos municipales, de servicios públicos o relacionados con la propiedad;
- garantías, planes de mantenimiento y alquileres de equipos.
No clasifiques un cargo como recurrente solo porque haya aparecido una vez. En su lugar, marca los elementos inciertos para verificarlos. Una transacción única desconocida puede ser una renovación anual legítima, un cargo duplicado, una compra familiar o un pago no autorizado. El mapa es una lista de investigación, no una prueba de que un comercio haya hecho algo indebido.
Usa un registro que muestre la decisión, no solo el importe
Basta con una hoja de cálculo. También sirve una nota con campos uniformes. Las columnas útiles son:
| Campo | Qué registrar |
|---|---|
| Comercio o servicio | El nombre que reconoces y el descriptor del estado de cuenta si es diferente |
| Propósito | Lo que recibe el hogar a cambio del pago |
| Importe | El cargo actual y si puede variar |
| Frecuencia | Semanal, mensual, trimestral, anual, irregular o según el uso |
| Periodo probable de renovación | La fecha exacta si se conoce; de lo contrario, el mes o el intervalo |
| Medio de pago | Débito bancario, tarjeta de crédito, tarjeta de débito, tienda de aplicaciones, billetera digital o factura |
| Cuenta terminada en | Un identificador no sensible, como los últimos cuatro dígitos |
| Fin de la promoción | Cuándo cambia una prueba o un precio introductorio |
| Vía de cancelación | Sitio web, tienda de aplicaciones, teléfono, solicitud escrita o proceso contractual |
| Evidencia | Recibo, correo electrónico de confirmación, condiciones, captura de pantalla o línea del estado de cuenta |
| Decisión | Mantener, bajar de categoría, renegociar, cancelar, investigar o revisar más adelante |
Evita guardar números completos de tarjetas, credenciales bancarias, contraseñas o respuestas de seguridad en el mapa. El documento debe ayudarte a gestionar una cuenta, no convertirse en otra copia de información financiera sensible.
La columna «medio de pago» es especialmente importante. Puedes cancelar una suscripción con el comercio mientras la autorización de débito bancario sigue activa, o detener un servicio en una tienda de aplicaciones mientras continúa una cuenta independiente facturada directamente. El método de pago indica qué sistema debes comprobar después.
Separa cuatro tipos de gastos recurrentes
No todos los pagos repetidos requieren la misma acción. Ordenarlos evita aplicar un enfoque tajante de «cancelarlo todo», que puede generar recargos por demora o eliminar algo que el hogar realmente necesita.
Fijos y útiles
Son gastos previsibles que aportan valor continuo, como una póliza de seguro necesaria, un plan de almacenamiento que se usa con cuidado o una licencia de software obligatoria. La pregunta de la revisión no es si debes cancelarlos de inmediato. Es si el importe, la cobertura, la fecha de renovación y el método de pago siguen correspondiendo a la necesidad.
Comprueba si se han añadido elementos sin avisar, si existe cobertura duplicada y si han cambiado los precios. Un producto puede seguir siendo útil aunque ya no se justifique una categoría premium, un complemento o un usuario adicional.
Variables pero esperados
Los servicios públicos, el software según el uso, los planes de datos y algunas facturas de seguros pueden repetirse, pero variar de importe. Registra el intervalo normal y el motivo por el que puede cambiar. Un cargo variable merece un umbral de alerta o un recordatorio en el calendario, no la suposición de que todos los importes son correctos.
Cuando una factura suba, compara la factura con el nivel de servicio y el periodo anterior. Un importe mayor puede deberse al uso, a un cambio de tarifa, a un impuesto, al vencimiento de un descuento o a una función añadida. Cada causa requiere una respuesta diferente.
Promocionales o de duración limitada
Las pruebas gratuitas, las tarifas introductorias y los planes anuales con descuento necesitan dos fechas: la fecha en que termina el beneficio y la fecha prevista del siguiente cargo. No basta con registrar la fecha de alta.
La FTC recomienda que los consumidores entiendan qué ocurre después de una prueba, cuándo empieza el cobro y cómo funciona la cancelación. También advierte que pueden utilizarse avisos falsos de renovación para obtener datos de pago. Si recibes un aviso inesperado, no uses el número de teléfono ni el enlace del mensaje. Abre el servicio desde un sitio web o una aplicación conocidos y verifica allí la cuenta.
Opcionales y olvidados
Estos son los candidatos a cancelación, cambio a una categoría inferior o pausa deliberada. Un cargo pequeño no es automáticamente inofensivo. Un cargo de 9 $ que se repite mensualmente suma 108 $ al año; un cargo anual de 39 $ puede ser menos importante, pero más fácil de pasar por alto. La cuestión es comparar el coste total con el uso real y las alternativas, no avergonzarse por las compras pequeñas.
Pon las renovaciones anuales en un calendario con dos recordatorios
Una vez creado el mapa, programa un recordatorio antes del periodo probable de renovación. Dos recordatorios son mejores que uno:
- un recordatorio de revisión temprana, programado entre 30 y 45 días antes de la renovación cuando el servicio es caro, difícil de cancelar o está sujeto a un contrato;
- un recordatorio de confirmación final, programado varios días antes del cargo previsto.
El primer recordatorio sirve para comparar y decidir. El segundo, para comprobar que se completó la acción elegida.
Para un servicio de bajo costo con una ruta de cancelación clara en línea, puede bastar con menos antelación. Para seguros, membresías profesionales, software utilizado para el trabajo o cualquier servicio que requiera una llamada telefónica o un aviso por escrito, deja más tiempo. El plazo adecuado depende de las condiciones, no de una regla universal.
Si no conoces la fecha de renovación, usa el historial de transacciones para estimar un periodo y marca la estimación como incierta. Después, busca el recibo original o revisa la configuración de la cuenta. No trates una fecha estimada como un plazo garantizado.
Un recordatorio de calendario debe indicar la acción, no solo el nombre del comercio. “Revisar el software anual de diseño: comprobar usuarios, precio de renovación y condiciones de cancelación” resulta útil. “Renovación de software” es fácil de ignorar.
Comprueba el precio antes de decidir si lo mantienes
La decisión sobre una renovación debe incluir algo más que el cargo actual. Anota el precio total después de cualquier descuento, el intervalo de facturación, los impuestos o cargos por servicio que puedan aparecer por separado y cualquier plazo mínimo o consecuencia por cancelación anticipada.
Después, pregunta qué ha cambiado desde la última revisión:
- ¿Sigue utilizando el servicio la misma cantidad de personas?
- ¿Una alternativa gratuita o más barata ha reemplazado parte de sus funciones?
- ¿El proveedor añadió funciones que el hogar no solicitó?
- ¿El plan actual es más grande que el uso real?
- ¿Un plan anual ahorra dinero solo si se utiliza durante todo el año?
- ¿Cambiar el método de pago añadiría un cargo o eliminaría un beneficio?
- ¿La renovación está vinculada a otra cuenta, dispositivo o contrato?
No cuentes un descuento destacado como ahorro hasta entender la obligación total. Una cifra mensual más baja puede exigir un pago anual por adelantado. Un plan anual puede reducir el precio unitario, pero hacer menos sencillo obtener un reembolso. Una prueba “gratuita” puede exigir un método de pago y convertirse automáticamente en un servicio de pago. El reembolso puede depender de la activación, de alcanzar un umbral de gasto, de usar un método de pago concreto o de un periodo de canje limitado.
Aquí también importan los cargos. Un pago que parece más barato por un canal puede costar más si incluye un cargo por conveniencia, una comisión por transacción extranjera, un cargo por pagar a plazos u otro recargo. La Oficina para la Protección Financiera del Consumidor explica que los débitos automáticos y el pago de facturas a través del banco son acuerdos distintos: uno permite que la empresa retire el dinero, mientras que el otro indica al banco que lo envíe. Esa diferencia determina dónde debe actuar el consumidor.
La cancelación implica dos tareas distintas
Cuando ya no quieres un servicio, la cancelación tiene dos partes:
- terminar el servicio o contrato recurrente con la empresa;
- detener o modificar la autorización de pago a través del sistema de pagos correspondiente, si es necesario.
Están relacionadas, pero no siempre son idénticas. La orientación de la CFPB sobre los pagos automáticos aconseja a los consumidores que quieran detener pagos automáticos desde una cuenta bancaria contactar con la empresa, revocar el permiso y hacer un seguimiento por escrito. También indica que detener un pago automático no cancela por sí mismo el contrato o préstamo subyacente. Por tanto, un débito detenido puede impedir una retirada de dinero y, al mismo tiempo, dejar pendiente una obligación de pago.
Para una suscripción, utiliza primero el proceso de cancelación del proveedor cuando sea posible. Guarda la página de confirmación, el correo electrónico o el número de referencia. Registra la fecha efectiva y si el acceso continúa hasta el final del periodo pagado. Si la ruta de cancelación no está clara, pide al proveedor que explique por escrito qué ocurrirá con los cargos futuros.
Si el comercio sigue retirando dinero después de la cancelación o de que se haya revocado el permiso, contacta de inmediato con el banco o la cooperativa de crédito y presenta las pruebas. El procedimiento adecuado para disputar el cargo o detener el pago depende del tipo de pago y de la institución. No des por hecho que sustituir una tarjeta resolverá todos los cargos recurrentes, ni que una orden de detención del banco sustituye la cancelación con el comercio.
Audita la cuenta después de tomar la decisión
La revisión no termina al hacer clic en el botón de cancelación. Comprueba el próximo estado de cuenta previsto y la cuenta de la que se extraía el cargo. Si el servicio factura anualmente, la prueba puede no aparecer durante meses, así que conserva la confirmación junto con la entrada del calendario.
Para una reducción de plan, compara la próxima factura con el plan prometido. Para una renovación, compara el importe con las condiciones que revisaste. Si cambiaste el método de pago, verifica tanto el método anterior como el nuevo. Si cerraste una cuenta, confirma que no hubiera ninguna factura esencial vinculada a ella.
Este seguimiento también detecta un problema contable frecuente: se cancela una suscripción, pero un complemento separado, una cuenta del hogar o una versión facturada por la plataforma sigue activa. El mapa debe actualizarse con el resultado y la fecha del último cargo previsto.
Si no reconoces una transacción, evita sacar conclusiones apresuradas. Primero compara el descriptor del estado de cuenta, el historial de recibos, las cuentas familiares, las billeteras digitales y los registros de las tiendas de aplicaciones. Si el cargo sigue sin poder explicarse, contacta con la institución mediante un canal conocido y pregunta por su proceso para casos de fraude o disputas. Nunca entregues un código de un solo uso, una contraseña ni acceso remoto porque alguien diga que está gestionando un reembolso.
Qué resuelven y qué no las normas actuales sobre suscripciones
En 2024, la FTC anunció una norma definitiva de «cancelación con un clic» que pretendía facilitar las cancelaciones y exigir información clara y consentimiento informado para los programas cubiertos de opción negativa. Los materiales de la agencia sobre la norma también explican que el marco tiene fechas de entrada en vigor, excepciones e interacciones específicas con otras leyes. Las normas pueden cambiar y las protecciones estatales pueden añadir requisitos.
La lección práctica para los consumidores es más limitada: una ruta de cancelación difícil es motivo para conservar pruebas y hacer preguntas precisas, no para suponer que todos los cargos se reembolsarán automáticamente. Las protecciones legales dependen de los hechos, el producto, el método de pago, la jurisdicción y el estado de la norma.
No cites una norma general ante un proveedor como si garantizara un resultado. En su lugar, documenta la oferta, las condiciones de renovación indicadas, el intento de cancelación y el cargo. Esos registros facilitan explicar el problema al comercio, al banco, al organismo regulador o al servicio de disputas.
La información sobre reembolsos de la FTC incluye una advertencia independiente relevante para las revisiones de pagos recurrentes: los estafadores se hacen pasar por organismos y empresas mientras prometen un reembolso. Los procesos legítimos de reembolso no exigen que los consumidores paguen dinero para desbloquear un pago. Verifica cualquier aviso en el sitio web oficial del organismo o la empresa, no mediante los datos de contacto incluidos en un mensaje inesperado.
Una versión de 20 minutos para un hogar con poco tiempo
Un mapa completo de 12 meses puede elaborarse poco a poco. Para una primera revisión, pon un temporizador y haz lo siguiente:
- Exporta o abre la actividad de los últimos 12 meses de tus cuentas corrientes y tarjetas.
- Busca nombres de comercios repetidos, importes similares y cargos que aparezcan en el mismo mes de cada año.
- Comprueba los historiales de compras de las billeteras digitales y las tiendas de aplicaciones.
- Busca en el correo electrónico términos como renovación, recibo, prueba, factura y cobro.
- Añade cada elemento probablemente recurrente a un registro sencillo.
- Marca los cargos cuyo propósito, canal de pago o fecha de renovación no estén claros.
- Pon la fecha de la próxima revisión en el calendario.
- Elige una acción: conservar, verificar, reducir el plan, renegociar, cancelar o investigar.
- Guarda las pruebas después de realizar la acción.
- Vuelve a comprobar el próximo estado de cuenta o periodo de renovación.
Si varias personas del hogar pagan servicios, cada una debería revisar las cuentas que controla. Un mapa compartido puede indicar el servicio y el mes de renovación sin revelar datos de acceso. El objetivo es coordinarse, no centralizar todas las credenciales.
La lista de verificación para decidir
Antes de conservar, cambiar o cancelar un cargo recurrente, responde estas preguntas:
- ¿Sabemos exactamente qué compra este cargo?
- ¿El importe es fijo, variable o probablemente cambiará cuando termine una promoción?
- ¿El pago es mensual, anual o irregular?
- ¿Qué cuenta, tarjeta, billetera o tienda de aplicaciones interviene?
- ¿Sabemos cuál es la próxima fecha probable del cargo?
- ¿Existe un plazo mínimo, un periodo de aviso o alguna consecuencia por cancelar antes de tiempo?
- ¿Incluye un complemento, una plaza adicional o un nivel premium?
- ¿Hemos comparado el precio completo en lugar del importe promocional destacado?
- Si cancelamos, ¿hemos guardado la confirmación y comprobado la fecha efectiva?
- Si el comercio sigue cobrando, ¿sabemos qué proceso bancario o de tarjeta corresponde?
- ¿El mensaje sobre un reembolso o una renovación se ha verificado mediante un canal oficial conocido?
Decidir «mantener» también es tomar una decisión. Significa que el servicio se ha revisado y sigue siendo una elección deliberada. Una decisión de «revisar más adelante» debería tener una fecha; de lo contrario, se convierte en otra renovación olvidada.
Una forma más discreta de ahorrar
El mapa de 12 meses no promete una reducción espectacular del gasto. Algunos hogares solo encontrarán unos pocos cargos opcionales. Para otros, la mayor oportunidad no estará en cancelar, sino en corregir un plan inflado, eliminar un complemento que no se usa o evitar que un pago termine en la cuenta equivocada.
También facilita las revisiones futuras. Una vez registrados el mes de renovación, el medio de pago y la ruta de cancelación, la siguiente comprobación consiste en confirmar los datos, no en emprender una búsqueda a ciegas. Así disminuye la posibilidad de que un cargo anual pase desapercibido simplemente porque llegó en una época poco habitual del año.
Las ofertas, comisiones, impuestos, condiciones de renovación y requisitos de elegibilidad varían según el país, el proveedor, la cuenta y la fecha. Este es un marco de contabilidad doméstica y protección del consumidor, no asesoramiento financiero personalizado. El resultado útil es un registro más claro: los pagos recurrentes se mantienen porque todavía se desean, cambian porque cambiaron las condiciones o se detienen porque el hogar tomó una decisión informada.
Related articles
Cómo verificar un reembolso de suscripción antes de hacer clic, depositarlo o compartir datos
Un reembolso legítimo puede parecer sospechoso. Aprende a comprobar avisos de pago, reconocer estafas de reembolso y revisar cargos recurrentes sin entregar contraseñas ni datos innecesarios.
La auditoría de suscripciones en cinco minutos: subidas de precio, renovaciones ocultas y el botón correcto para cancelar
Un método práctico para saber quién controla cada cargo recurrente antes de mantenerlo, bajarlo, pausarlo o cancelarlo.
El gusano barrenador del Nuevo Mundo y las mascotas: qué deben revisar los dueños que salen al exterior y cuándo llamar al veterinario
La alerta por el gusano barrenador del Nuevo Mundo no significa que todas las mascotas estén en peligro inmediato. Revisar las heridas, valorar los viajes y pedir ayuda veterinaria ante cambios extraños son las medidas más útiles.
Aeropuertos de Bangkok durante un fin de semana lluvioso: plan económico para retrasos, calles inundadas y conexiones perdidas
Las lluvias intensas complican el acceso a los dos aeropuertos principales de Bangkok el 26 y 27 de septiembre de 2026. Este plan ayuda a calcular traslados, elegir tren o carretera y evitar una conexión arriesgada entre BKK y DMK.
Comments
Sign in to comment.
No comments yet.