بعد رفع الفائدة من الاحتياطي الفدرالي: مراجعة منزلية للفوائد على الاقتراض والادخار والنقد
رفع الفائدة لا يعني أن كل حساب سيتغير في اليوم نفسه. الأهم هو فحص الديون المتغيرة، عائد النقد الخامل، شروط العروض، الرسوم، ومواعيد السحب الآلي قبل نقل المال.
رفع الاحتياطي الفدرالي سعر الفائدة المستهدف على الأموال الفدرالية بمقدار ربع نقطة مئوية في 16 سبتمبر، ليصبح النطاق المستهدف 3.75% إلى 4%. وقد عُرض القرار بوصفه استجابة لتضخم لا يزال أعلى من هدف الاحتياطي الفدرالي البالغ 2%. بالنسبة إلى الأسرة، السؤال المهم ليس هل يبدو الرقم الرئيسي مرتفعا أم منخفضا. السؤال هو: أي أجزاء من نظام النقد داخل البيت يمكن أن تتغير، ومتى يمكن أن تتغير، وما تكلفة التصرف بناء على ذلك؟
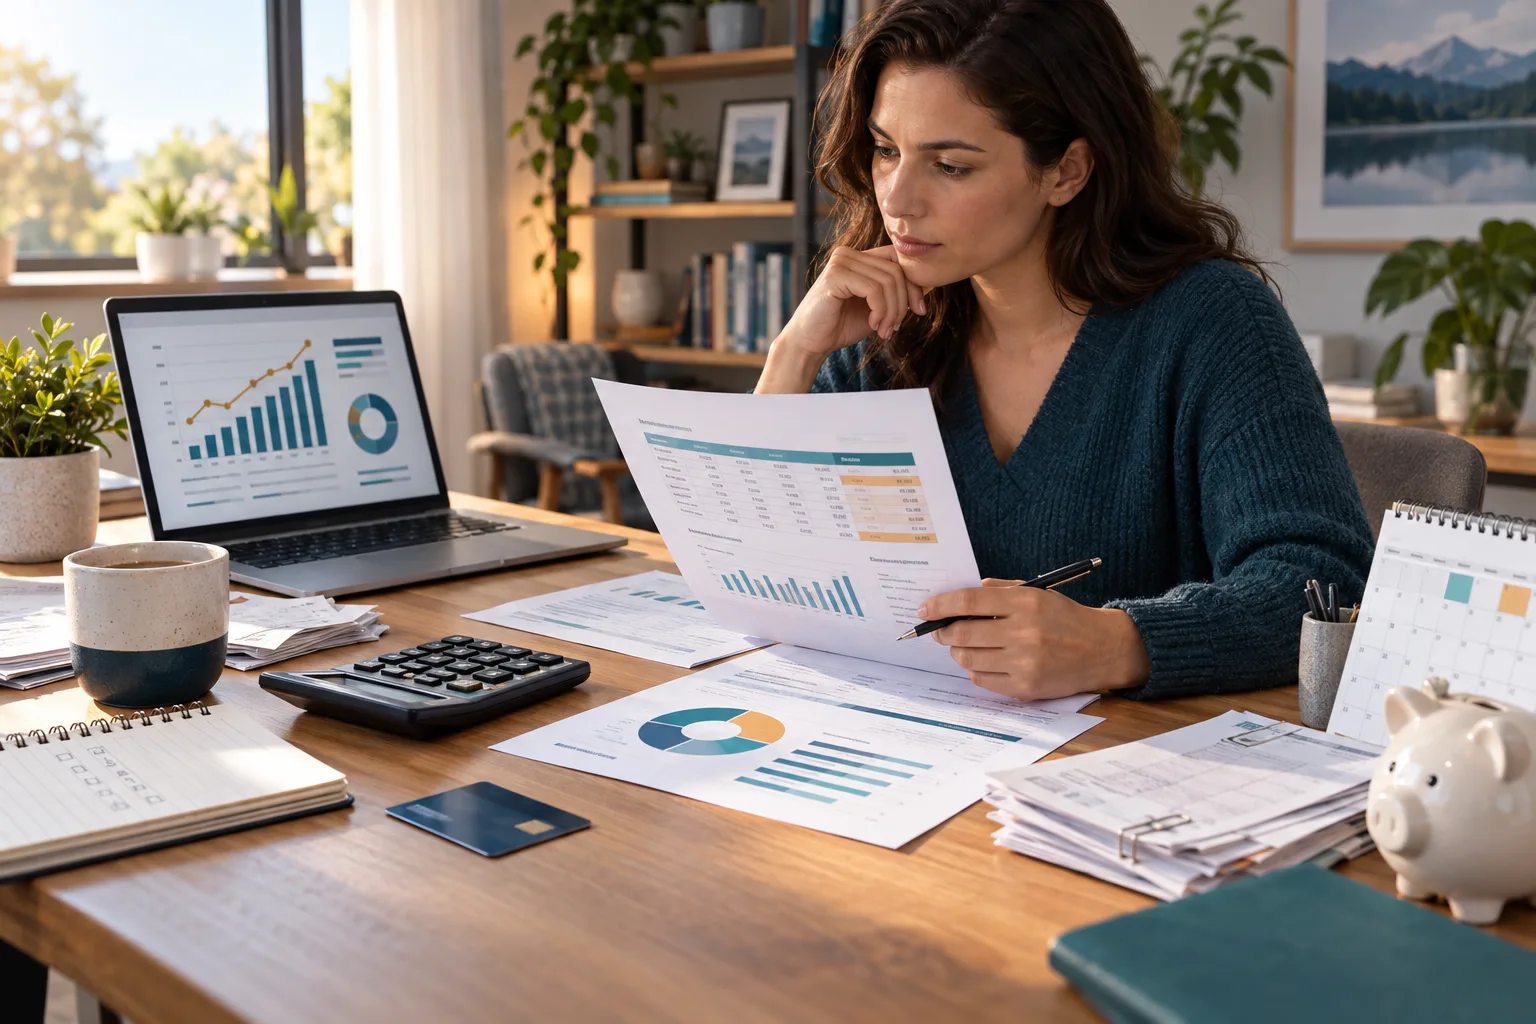
تغيير الفائدة ليس أمرا بفتح حساب معين، أو إعادة تمويل قرض، أو ملاحقة أحدث عائد معلن. هو سبب لفحص التمديدات الداخلية للمال: معدل النسبة السنوية على الدين ذي الفائدة المتغيرة، والعائد السنوي الفعلي المدفوع على النقد الخامل، والشروط المرتبطة بسعر ترويجي، والتواريخ التي تخرج فيها المدفوعات التلقائية من الحساب. سيجد بعض الناس أن تغيير الفائدة يمسهم فورا. وسيجد آخرون أنه لا يترك أثرا عمليا إلى أن يعيد بنك تسعير منتج، أو تُغلق دورة كشف بطاقة، أو يحين استحقاق شهادة إيداع.
هذا الدليل شرح عام في التمويل الاستهلاكي، وليس نصيحة مالية مصممة لحالة فردية. تستخدم الأمثلة مصطلحات أمريكية لأن قرار الفائدة الحالي صادر عن الاحتياطي الفدرالي. تختلف القواعد والضرائب وتأمين الودائع والرسوم وتوافر المنتجات بحسب البلد والحساب والمزود والتاريخ.
ما الذي غيّره الاحتياطي الفدرالي، وما الذي لم يغيّره
يسيطر الاحتياطي الفدرالي على سعر سياسة قصير الأجل يُستخدم داخل النظام المصرفي. وذكر بيانه الصادر في 16 سبتمبر أن النطاق المستهدف سيرتفع بمقدار 0.25 نقطة مئوية إلى 3.75% إلى 4%، على أن يصبح ذلك نافذا عبر قرارات التنفيذ التي تلته. سعر الأموال الفدرالية ليس هو سعر الفائدة على كل قرض استهلاكي أو وديعة مصرفية. إنه مرجع مهم يمكن أن يؤثر في أسعار أخرى، لكن مقدمي المنتجات يحددون أسعار المستهلكين وفق عقودهم وظروف أعمالهم.
هذا التمييز يمنع خطأين شائعين. الأول هو افتراض أن كل سعر اقتراض سيرتفع تماما بمقدار 0.25 نقطة مئوية في اليوم نفسه. والثاني هو افتراض أن كل حساب ادخار سيمرر الزيادة كاملة تلقائيا. لا ينتج أي من الأمرين من إعلان الاحتياطي الفدرالي وحده.
بعض معدلات الشراء السنوية على بطاقات الائتمان متغيرة ومرتبطة بمؤشر أساسي. وتبيّن بيانات مكتب الحماية المالية للمستهلك بشأن خطط بطاقات الائتمان أن مؤشرات مثل سعر الفائدة الأساسي، وأسعار الخزانة، وسعر الأموال الفدرالية قد تكون مراجع ممكنة. يشرح اتفاق البطاقة الصيغة، وغالبا تكون مؤشرا مضافا إليه هامش، مع أي حدود دنيا أو قصوى أو أسعار منفصلة لأنواع مختلفة من العمليات. ويمكن تغيير منتج بسعر ثابت أيضا بموجب العقد مع الإشعار المطلوب، بينما يستطيع منتج بسعر متغير أن يستجيب بسرعة أكبر.
تسعير الودائع يعمل بطريقة مختلفة. قد يغير البنك سعر الفائدة على حساب ادخار، أو حساب وديعة سوق نقدية، أو منتج إيداع آخر، لكن حجم التغيير وتوقيته قرار يعود إلى المزود. قد يستمر عائد سنوي ترويجي لفترة محددة، أو يطبق فقط على جزء من الرصيد، أو يتطلب إيداعا مباشرا، أو يفرض شرطا على السحب أو الخدمة. الرقم الأعلى في إعلان لا يكفي لحساب العائد المفيد.
ابدأ بخريطة للفوائد لا ببحث عن منتج
قبل مقارنة العروض، اصنع جردا من صفحة واحدة للحسابات والديون القائمة بالفعل. الهدف هو كشف التعرض لتغير الفائدة وتجنب نقل المال لمجرد أن العنوان تغير. يمكن أن يتضمن الجدول الأساسي ما يلي:
- اسم الحساب أو الدين
- الرصيد الحالي أو الرصيد التقريبي
- سعر الفائدة أو معدل النسبة السنوية
- ما إذا كان السعر ثابتا أو متغيرا أو ترويجيا
- مؤشر المرجع والهامش إذا كانا مذكورين
- الحد الأدنى للرصيد أو متطلبات النشاط
- الرسوم الشهرية أو السنوية أو رسوم التحويل أو السحب أو الإغلاق المبكر
- تاريخ إعادة التسعير أو كشف الحساب أو التجديد أو الاستحقاق التالي
- ما إذا كان الرصيد مؤمنا أو محميا بطريقة أخرى، وبموجب أي قواعد
استخدم الاتفاق، أو كشف الحساب الحالي، أو صفحة الحساب الرسمية بدلا من مقال مقارنة قديم. قد تعرض نتيجة بحث سعرا ينطبق فقط على العملاء الجدد، أو على رصيد محدود، أو في ولاية معينة، أو على حساب لم يعد مفتوحا لمتقدمين جدد. الرقم المهم هو الرقم المرتبط بالحساب الذي تستطيع استخدامه فعلا.
في الاقتراض، سجّل الرصيد وأساس الفائدة معا. قد لا ينتج تغير قدره 0.25 نقطة على رصيد صغير أثرا دولاريا فوريا كبيرا، بينما قد يكون للتغير نفسه على رصيد دوار كبير أثر واضح. وحتى هذه المقارنة ناقصة إذا كانت الأسرة تسدد رصيد كشف البطاقة كاملا كل شهر، لأن المشتريات قد لا تستحق الفائدة بالطريقة نفسها التي يستحقها رصيد مرحّل. اقرأ شروط فترة السماح والدفع في البطاقة قبل تقدير الأثر.
في الادخار، سجّل العائد السنوي APY، لا مجرد سعر فائدة اسمي. يدمج العائد السنوي أثر التركيب وفق افتراضات الحساب المعلنة. ومع ذلك لا يروي القصة كلها: فقد تغير النتيجة رسوم صيانة شهرية، أو رصيد مطلوب، أو قيد على التحويل، أو فترة تمهيدية.
المراجعة الأولى: الدين بسعر متغير
يستحق الدين بسعر متغير المراجعة الأولى لأن الفائدة الأعلى يمكن أن تتحول إلى تكلفة أعلى حتى إن لم يتغير الرصيد. التعرض العملي هو عادة المبلغ المرحّل من دورة فوترة إلى التالية، لا كل عملية شراء تتم على بطاقة تُسدد كاملة قبل احتساب الفائدة. وقد يكون لخط ائتمان، أو منتج رهن على ملكية المنزل، أو قرض قابل للتعديل، أو أي اتفاق آخر بسعر متغير، حساب مختلف وجدول إعادة تسعير مختلف.
ابحث في كل اتفاق عن الجزء الذي يجيب عن أربعة أسئلة: ما المؤشر المستخدم، وما الهامش المضاف، وكم مرة يمكن أن يتغير السعر، وكيف يؤثر السعر الجديد في الدفعة. لا تستنتج الجواب من إعلان المقرض. قد يعلن الحساب معدل نسبة سنوية ابتدائيا، بينما يضع العقد صيغة مستمرة مختلفة.
تقدير تخطيطي بسيط هو:
فرق الفائدة السنوي تقريبا ≈ الرصيد × تغير السعر
التقدير الشهري ≈ الرصيد × تغير السعر ÷ 12
هذا تقريب فقط. الأرصدة اليومية، والتركيب، وتوقيت الدفع، والمشتريات الجديدة، والرسوم، والتغيرات في الرصيد ستغير كشف الحساب الفعلي. فعلى سبيل المثال، زيادة قدرها 0.25 نقطة مئوية على رصيد ثابت قدره 4,000 دولار تعني نحو 10 دولارات إضافية سنويا قبل إدخال تلك التفاصيل. الحساب مفيد لاختبار الحجم، لا كوعد بقيمة الفاتورة.
الخطوة التالية هي فحص آلية الدفع. إذا كانت الدفعة المطلوبة تُحسب كنسبة من الرصيد، فقد يتحرك مبلغ الدفع بالدولار بطريقة مختلفة عما يحدث في جدول إطفاء ثابت. وإذا كانت الدفعة ثابتة بينما ترتفع الفائدة، فقد يذهب جزء أكبر منها إلى الفائدة ويتراجع الرصيد بوتيرة أبطأ. يجب أن يكون كشف المقرض أو قسم خدمة القرض هو المصدر للمعالجة الدقيقة.
تجنب الهدف المغري لكنه غامض، أي «سداد الدين أسرع»، إلا إذا تُرجم إلى عادة تستطيع الأسرة الحفاظ عليها. المراجعة المفيدة تسأل هل الدفعة المجدولة ما زالت محتملة، وهل تاريخ الدفع التلقائي يصطدم بتوقيت الدخل، وهل يمكن أن تؤدي دفعة فاشلة إلى رسم تأخير أو سحب على المكشوف. قرار الفائدة لا يلغي هذه المخاطر التشغيلية.
إذا عرض مزود سعرا ترويجيا أدنى، فقارن الشروط كاملة: المدة، ورسم تحويل الرصيد، ومعدل الشراء السنوي، وعواقب التأخر في الدفع، والحد الأدنى للدفعة، والسعر بعد انتهاء العرض، والتاريخ الذي تبدأ فيه الفائدة بموجب العرض. قد يعوض الرسم سعرا رئيسيا أدنى، أو قد تضيع الفائدة إذا بقي الرصيد بعد الفترة الترويجية. لا توجد إجابة عامة تصلح للجميع حول جدوى التحويل أو إعادة التمويل؛ يجب فحص الحساب والعقد معا.
المراجعة الثانية: النقد الذي يربح أقل مما تظن
الجانب الآخر من تغير الفائدة هو النقد. تحتفظ أسر كثيرة بالمال في حساب جار للراحة، ثم تنسى أن الراحة والعائد ميزتان منفصلتان. هذا ليس خطأ تلقائيا. قد يدعم الحساب الجاري دفع الفواتير، وبطاقة الخصم، والتحويلات السريعة، وهامشا يحمي من مشاكل التوقيت. النقطة هي معرفة ما إذا كان رصيد كبير جالسا هناك عن قصد أم بفعل العادة.
قارن العائد السنوي الحالي للحساب بالسعر الظاهر في صفحة المزود الرسمية أو في كشف الحساب. ثم اختبر الشروط. هل يتطلب السعر المعلن حدا أدنى للرصيد؟ هل الجزء الأول فقط من الرصيد مؤهل؟ هل يجب أن يتلقى العميل إيداعا مباشرا، أو يجري عددا محددا من مشتريات بطاقة الخصم، أو يستخدم خدمة مرتبطة، أو يحافظ على مستوى نشاط شهري؟ هل يحتفظ المزود بالحق في تغيير السعر في أي وقت؟
لا يصبح فرق الفائدة ذا معنى إلا بعد إدخال الرسوم والاحتكاك العملي. مقارنة سنوية تقريبية يمكن أن تكون:
الفرق السنوي المفيد تقريبا ≈ الرصيد × فرق العائد السنوي − الرسوم الإضافية
ينبغي أن يراعي التقدير أيضا عدد الأيام التي سيطبق فيها كل سعر. إذا استمر عائد سنوي ترويجي 90 يوما ثم انخفض، فإن تحويل الرقم الترويجي إلى انطباع سنوي قد يكون مضللا. وقد يقتبس المزود أيضا عائدا سنويا متغيرا يتغير قبل كشف الحساب التالي.
لا تتعامل مع عائد سنوي أعلى كما لو كان مكافئا لعائد استثماري. حساب الإيداع له مخاطر وقواعد وصول وحمايات مختلفة عن الورقة المالية أو الصندوق. في الولايات المتحدة، تقول مؤسسة تأمين الودائع الفدرالية إن الحد القياسي لتأمين الودائع هو 250,000 دولار لكل مودع، ولكل بنك مؤمن من المؤسسة، ولكل فئة ملكية، مع الخضوع للقواعد المطبقة. تنطبق تغطية المؤسسة على منتجات الإيداع المؤهلة، لا على كل منتج يباع عبر بنك. الأسهم والسندات وصناديق الاستثمار المشتركة والمعاشات السنوية والأصول المشفرة لا تصبح ودائع مؤمنة لمجرد أنها تظهر في تطبيق بنك أو تُشترى عبر خدمة تابعة لبنك.
إذا كانت الأسرة تفكر في مزود غير مألوف، فتأكد من المؤسسة والحماية مباشرة عبر الجهة التنظيمية أو المؤمّنة ذات الصلة. لا تعتمد فقط على شعار، أو موقع مقارنة، أو عبارة تسويقية مثل «محمي». الكيان القانوني الذي يحتفظ بالمال مهم، خصوصا عندما تستخدم شركة تقنية مالية بنكا شريكا أو ترتيبا وسيطا.
المفاضلة الخفية: الوصول أم العائد
غالبا ما يأتي السعر الأعلى مع تغيير في الوصول إلى المال. قد يحد حساب ادخار من بعض التحويلات أو يتطلب تحويلا خارجيا يستغرق وقتا. وقد تفرض شهادة إيداع غرامة سحب مبكر أو تجعل المال غير متاح حتى الاستحقاق. وقد يتطلب حساب ترويجي شروطا يسهل تفويتها في شهر مزدحم. السؤال ليس أي حساب يملك الرقم الأعلى. السؤال هو أي مزيج من الوصول والاستقرار والحماية والرسوم والعائد يناسب المهمة الموكلة إلى النقد.
افصل المال بحسب الغرض قبل مقارنة الأسعار. رصيد دفع الفواتير له وظيفة توقيت. واحتياطي الطوارئ له وظيفة وصول. والمال المرتبط بتاريخ مستقبلي معروف قد تكون له متطلبات مختلفة عن مال قد تحتاجه غدا. لا تحتاج الفئات إلى الكمال، ولا تتطلب منتجا جديدا. هي تجعل من الأسهل فهم لماذا قد يكون سعر أدنى قليلا مقبولا لمال يجب أن يكون متاحا فورا، بينما قد يكون القفل مزعجا لمال لا يملك تاريخ تحرير محددا.
اختبار مفيد هو تخيل اضطراب عادي بدلا من شهر مثالي. هل تستطيع الأسرة دفع فاتورة غير متوقعة من دون بيع أصل، أو انتظار تحويل، أو كسر وديعة لأجل، أو دفع غرامة؟ إذا لم تستطع، فقد يكون العائد الاسمي مبالغا في تصوير القيمة العملية للترتيب.
المدفوعات التلقائية جزء من مراجعة الفائدة
تشتت قرارات الفائدة الانتباه أحيانا عن مصدر تكلفة أكثر شيوعا: دفعة تصل قبل وصول النقد. يشرح مكتب الحماية المالية للمستهلك أن المدفوعات التلقائية يمكن أن تُسحب من حساب مصرفي أو تُحمّل على بطاقة خصم، وأن الرصيد غير الكافي قد يؤدي إلى رسم سحب على المكشوف أو رسم أموال غير كافية من البنك، إضافة إلى رسم من الشركة. لا يستطيع عائد ادخار أعلى أن يعوض إخفاقات توقيت متكررة.
راجع السحوبات المجدولة خلال الثلاثين إلى الستين يوما المقبلة. أدخل الإيجار أو مدفوعات السكن، والمرافق، والتأمين، ومدفوعات القروض، والدفع التلقائي للبطاقات، والاشتراكات، ومدفوعات الضرائب، والتجديدات السنوية. لاحظ ما إذا كان كل مبلغ ثابتا أو متغيرا، وما إذا كان يمكن نقل تاريخ الدفع. أبقِ نقدا تشغيليا كافيا في الحساب الذي تخرج منه الفواتير فعلا، حتى لو كان حساب آخر يقدم سعرا أفضل.
هذه أيضا لحظة فحص التفويضات القديمة. قد يستمر اشتراك في السحب بعد تجربة مجانية، وقد تغير خدمة سعرها بموجب شروطها، وقد لا يوقف استبدال البطاقة تفويض تاجر متكرر. ليست هذه كلها مشاكل فائدة، لكنها تنافس على هامش النقد نفسه. وجود قائمة نظيفة بالسحوبات المتكررة يجعل تقدير الرصيد الذي يمكن تركه بأمان في مكان آخر أسهل.
إذا كان دفع تلقائي مرتبطا بدين بسعر متغير، فتحقق هل يزيد المزود الدفعة تلقائيا أم يستمر في سحب المبلغ القديم حتى تكون هناك حاجة إلى تعليمات جديدة. إذا كان المبلغ قابلا للتغير، فاقرأ قواعد الإشعار وراقب الكشف. لا تفترض أبدا أن الدفع التلقائي سيحل نقصا في الرصيد؛ قد يجعل التأخر أقل ظهورا إلى أن يكون الحساب قد دخل فعلا في السحب على المكشوف.
ما الذي يمكن أن تقوله حركة ربع نقطة، وما الذي لا تقوله
يمكنها أن تقول إن بعض الأسعار المرتبطة بمؤشرات قصيرة الأجل قد يعاد تسعيرها، وإن مراجعة عقود الفائدة المتغيرة في وقتها. ويمكنها أن تساعد في تفسير لماذا يتغير سعر الوديعة لدى بنك ولا يتغير لدى آخر. ويمكنها أيضا أن تمنح سببا لمقارنة تكلفة الفرصة للنقد الخامل بتكلفة نقله.
لكنها لا تستطيع أن تخبرك بمعدل النسبة السنوية الدقيق على بطاقة فردية، ولا بالعائد السنوي المستقبلي على حساب ادخار، ولا بإجمالي الفائدة على قرض، ولا بما إذا كان مزود آخر سيظل أكثر تنافسية. ولا تتنبأ بقرار الاحتياطي الفدرالي التالي. ولا تكشف هل تم تضمين تغير الفائدة مسبقا في هامش المقرض، أو هل سيجدد عرض ترويجي، أو هل سيصل تحويل قبل موعد فاتورة.
فرق التوقيت مهم. قد تُحدّث بطاقة بسعر متغير في دورة كشف. وقد يُحدّث منتج إيداع بين ليلة وضحاها، أو في الدورة الشهرية التالية، أو فقط بعد قرار تقديري من المزود. وقد لا يتغير قرض بسعر ثابت إطلاقا حتى تاريخ إعادة ضبط محدد. وقد تحفظ شهادة إيداع سعرها حتى الاستحقاق، مقابل تقييد الوصول.
لهذا قد تمنح مقارنة سعر معلن جديد بسعر شخصي قديم إحساسا زائفا بالدقة. المقارنة الصحيحة تكون خاصة بالحساب وبعد الرسوم. إذا كان الفرق صغيرا، فقد تطغى صعوبة التحويل والوصول. وإذا كان الرصيد كبيرا أو فرق السعر مستمرا، فقد تصبح المراجعة أكثر أهمية.
قائمة قرار في 20 دقيقة
استخدم التسلسل الآتي عندما يكون لدى الأسرة وقت لمراجعة سريعة. صُمم لكشف القرارات، لا لدفعك إلى النقل.
- اكتب كل حساب له رصيد يربح فائدة وكل دين عليه فائدة.
- صنّف كل سعر على أنه ثابت أو متغير أو ترويجي. إذا كان الجواب غير واضح، افتح الاتفاق أو اسأل المزود.
- بالنسبة إلى الدين المتغير، سجّل المؤشر والهامش وتكرار إعادة التسعير وتاريخ كشف الحساب التالي.
- بالنسبة إلى النقد، سجّل العائد السنوي وحدود الرصيد والشروط والرسوم وتاريخ انتهاء السعر الترويجي.
- احسب فرقا سنويا تقريبيا بالدولار باستخدام الرصيد وفرق السعر.
- تحقق هل سيخلق النقل تأخير تحويل، أو غرامة سحب مبكر، أو مستندا ضريبيا، أو حدا أدنى جديدا للرصيد، أو فقدان ميزة مفيدة.
- أكد الحماية التي تنطبق على المنتج القانوني والمؤسسة الفعلية.
- راجع السحوبات التلقائية خلال الثلاثين إلى الستين يوما المقبلة واترك هامشا مناسبا للدفع.
- احتفظ بنسخة أو لقطة شاشة للشروط الحالية، بما في ذلك التاريخ، حتى يمكن تحديد أي تغيير لاحق.
- حدد تاريخ مراجعة بدلا من فحص الأسعار كل يوم. قد تكفي مراجعة ربع سنوية أو مراجعة عند الاستحقاق لكثير من الأسر.
البند الأخير يسهل إغفاله. ملاحقة الأسعار يمكن أن تتحول هي نفسها إلى احتكاك مالي. فتح الحسابات وإغلاقها، ونقل الإيداعات المباشرة، وتحديث الجهات المفوترة، وتتبع شروط عدة، كلها أمور قد تخلق أخطاء. سعر أعلى هامشيا لكنه هش تشغيليا قد يكون أقل فائدة من سعر أدنى قليلا تستطيع الأسرة مراقبته بثبات.
أسئلة تطرحها على المزود
عندما تكون صفحة الحساب غير واضحة، اطلب إجابات مباشرة واحتفظ بالرد. بالنسبة إلى حساب إيداع، اسأل: هل العائد السنوي متغير؟ أي رصيد يحصل على العائد السنوي المعلن؟ متى يستطيع المزود تغييره؟ ما الشروط التي يجب تحقيقها كل شهر؟ هل توجد رسوم خدمة أو تحويل أو سحب؟ هل الحساب محتفظ به لدى بنك مؤمن من مؤسسة تأمين الودائع الفدرالية، وما الكيان المؤمن؟
بالنسبة إلى قرض أو بطاقة ائتمان، اسأل: هل معدل النسبة السنوية ثابت أم متغير؟ ما المؤشر والهامش اللذان يحددانه؟ متى يمكن أن يتغير؟ هل تتغير الدفعة المطلوبة تلقائيا؟ هل توجد أسعار منفصلة للمشتريات أو تحويلات الرصيد أو السلف النقدية؟ ما الرسم إذا تأخرت دفعة أو عادت؟ إذا كان العرض ترويجيا، متى ينتهي وما السعر الذي يطبق بعده؟
ينبغي أن يكون جواب المزود متسقا مع الاتفاق وكشف الحساب. إذا تعارضت الإجابات، فاعتبر ذلك سببا للتوقف وحل الاختلاف قبل تحويل المال أو تغيير دفع تلقائي.
مصائد شائعة بعد إعلان الفائدة
إحدى المصائد هي التركيز على السعر الرئيسي بدلا من رصيد الأسرة. تغير قدره 0.25 نقطة يملك أثرا بالدولار مختلفا على 500 دولار عنه على 20,000 دولار. ومصيدة أخرى هي مقارنة عائد ادخار سنوي بمعدل نسبة سنوية على قرض كأنهما متكافئان. إنهما يقيسان جانبين مختلفين من الميزانية، وفائدة القرض عادة أعلى تكلفة من فائدة الإيداع لأن تسعير المزود يتضمن المخاطر وتكاليف التمويل ورسوم أخرى.
مصيدة ثانية هي افتراض أن «لا رسوم شهرية» تعني «لا شروط». قد تكون التكلفة حدا أدنى للرصيد، أو عددا محدودا من السحوبات، أو إيداعا مباشرا مطلوبا، أو رسم إغلاق مبكر، أو تكلفة فرصة من إبقاء مال أكثر مما تحتاجه في الحساب. اقرأ جدول الرسوم وإفصاحات الحساب.
مصيدة ثالثة هي نقل نقد الطوارئ إلى منتج مقفل زمنيا لأن العائد المعلن أعلى. قد يكون القرار معقولا لمال له استخدام مستقبلي معروف، لكنه اختيار سيئ إذا كان كسر الأجل مكلفا أو بطيئا. الوصول جزء من العائد.
مصيدة رابعة هي التعامل مع سعر التطبيق كأنه دائم. يمكن أن تنخفض العوائد السنوية المتغيرة بعد تغيير المزود لتسعيره، ويمكن أن تنتهي العروض التمهيدية. سجّل تاريخ النهاية وقرر ما الذي سيؤدي إلى مراجعة.
مصيدة خامسة هي نسيان أن علامة البنك والكيان القانوني ليسا دائما الشيء نفسه. ترتبط التأمينات وحمايات المستهلك بالمنتج والهيكل، لا بالتصميم البصري للتطبيق. تحقق من الترتيب عبر الوثائق الرسمية.
الخلاصة العملية
زيادة الفائدة في سبتمبر أكثر فائدة بوصفها إشارة لفحص الترتيبات القائمة. ابدأ بالدين ذي السعر المتغير وبالنقد الذي يمكن نقله من دون تعطيل الفواتير. تحقق من الصيغ والتواريخ والرسوم والوصول والحماية قبل التفكير في أي تغيير. ثم قارن الأثر المحتمل بالدولار مع الجهد والمخاطر المصاحبة لنقل المال.
قد تنتهي استجابة الأسرة المنضبطة إلى تغيير، وقد تنتهي إلى ملاحظة أن الوضع الحالي لا يزال مناسبا. كلاهما نتيجة صحيحة. المعلومات القيّمة هي أن تعرف أي أسعار يمكن أن تتغير، وأي أرصدة مكشوفة، وما التاريخ التالي، وماذا سيحدث إذا وصلت دفعة أو تحويل في توقيت غير مناسب.
المصادر
للاطلاع على قرار السياسة الرسمي، راجع بيان لجنة السوق المفتوحة الفدرالية الصادر عن الاحتياطي الفدرالي في 16 سبتمبر 2026. ولآليات الدفع التلقائي، راجع شرح مكتب الحماية المالية للمستهلك. وبالنسبة إلى تغطية الودائع الأمريكية، ارجع إلى الأسئلة الشائعة لمؤسسة تأمين الودائع الفدرالية عن تأمين الودائع، وتحقق من القواعد التي تنطبق على المؤسسة المحددة وفئة الملكية المحددة.
Related articles
استغلال ثغرات SonicWall SMA1000 جارٍ: رقّع الجهاز ثم تحقّق مما كشفه
أُدرجت ثغرتان جديدتان في SonicWall SMA1000 ضمن قائمة CISA للثغرات المستغلة. المطلوب ليس تثبيت الإصلاح فحسب، بل تحديد ما إذا كان جهاز الوصول عن بُعد المكشوف للإنترنت ينبغي التعامل معه بوصفه حادثاً محتملاً.
فتحة العدسة المتغيرة في iPhone 18 Pro مفيدة، لكنها ليست سببًا كافيًا للجميع للترقية
يضيف iPhone 18 Pro كاميرا رئيسية بفتحة ميكانيكية متغيرة، وتحكمًا يدويًا بالتعريض، وشريحة جديدة، وتحسينات معلنة للبطارية. يشرح هذا الدليل أثر هذه التغييرات في الصور والفيديو وقرارات الترقية والشراء قبل صدور المراجعات الكاملة.
تجربة AWS الجديدة للمطوّرين تزيل عوائق إعداد السحابة وتجعل أول مراجعة للحوكمة أمراً أساسياً
تطرح AWS مسار تسجيل يعتمد على المشاريع، مع صلاحيات مُدارة واتصال بوكلاء البرمجة وحدود للإنفاق. السرعة مفيدة، لكن على الفرق مراجعة الهوية والمنطقة والحصص وحقوق الوصول التي أُنشئت تلقائياً قبل اعتبار المشروع بنية إنتاجية.
شنغن في سبتمبر 2026: كيف يمكن لضوابط الحدود المؤقتة أن تغيّر رحلة اقتصادية متعددة الدول
ما زالت عدة دول في شنغن تطبق ضوابط مؤقتة على حدودها الداخلية خلال سبتمبر، بالتزامن مع تشغيل نظام الدخول والخروج على الحدود الخارجية. تعرّف إلى فحص المسار وحماية المواعيد وتقدير كلفة التأخير قبل الحجز.
Comments
Sign in to comment.
No comments yet.