Rückzahlungen aus dem Amazon-Prime-Vergleich werden ausgeweitet: So behalten Sie die Zahlung und ihre Belege im Blick
Die neue Zahlungsphase im Oktober weitet automatische Rückzahlungen aus dem Amazon-Prime-Vergleich aus und erhöht den möglichen Gesamtbetrag auf 200 US-Dollar. So ordnen Sie die Zahlung ein, dokumentieren sie und erkennen Betrugsversuche.
Die neueste Phase des Amazon-Prime-Vergleichs lässt sich leicht falsch einordnen. Eine Zahlung kann über PayPal, Venmo oder per Post eintreffen, ohne dass ein neuer Antrag, ein Formular oder ein Gespräch mit dem Kundenservice nötig war. Das ist bequem, wirft in der Praxis aber zwei Fragen auf: Empfänger wissen möglicherweise nicht, zu welchem Teil des Vergleichs ihre Zahlung gehört, und Betrüger können eine echte Rückzahlungsgeschichte so überzeugend nachahmen, dass eine dringende Nachricht plausibel wirkt.
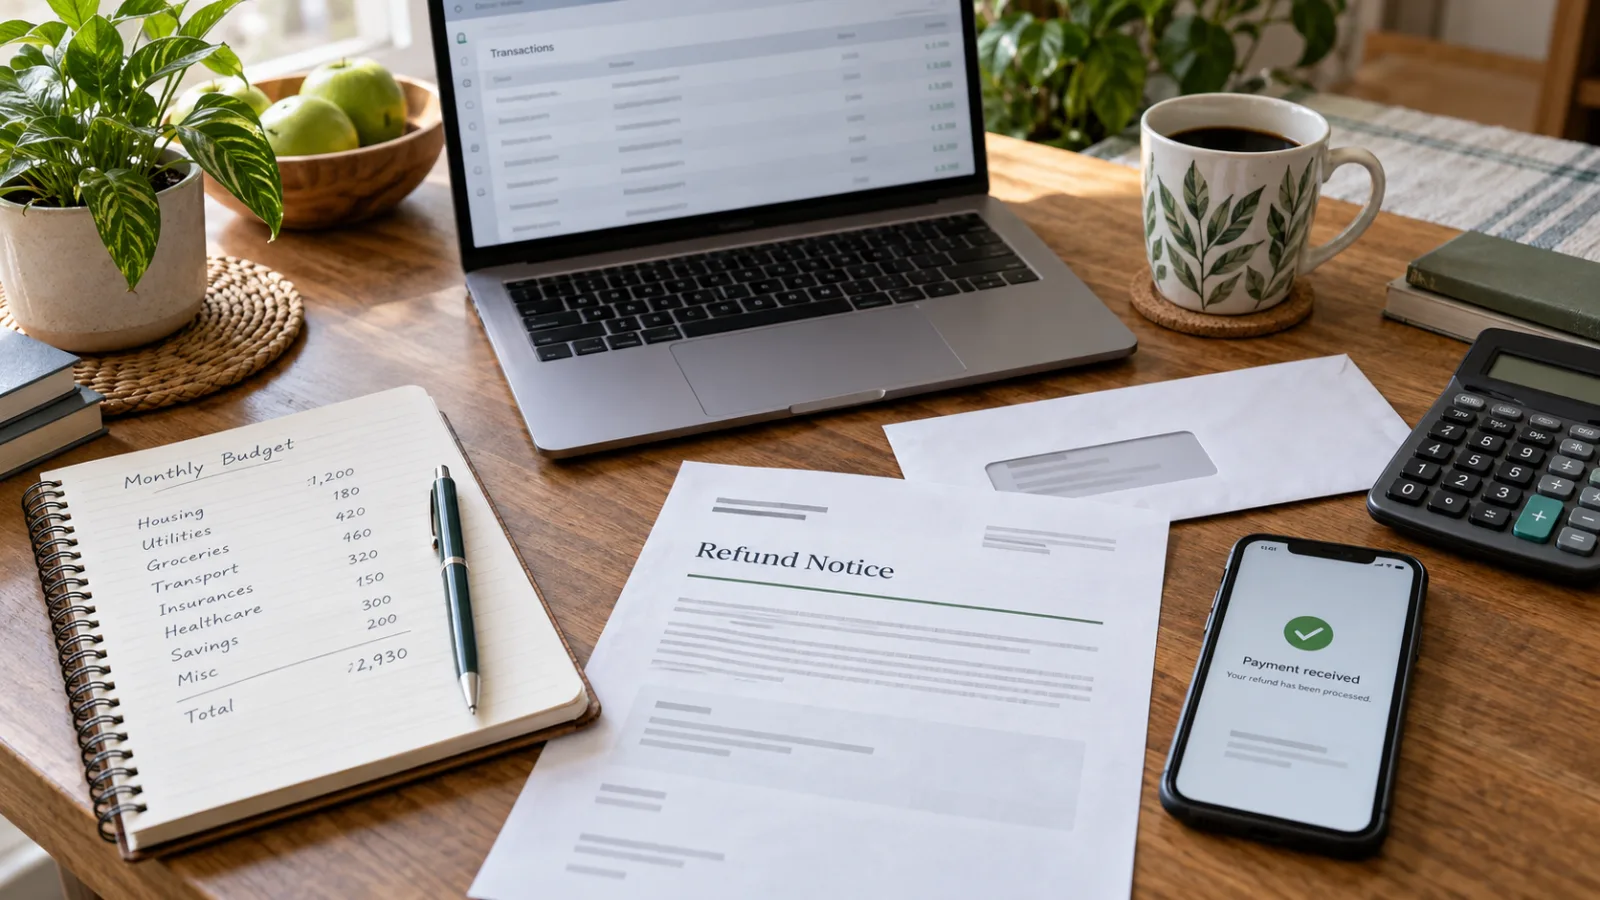
Am sinnvollsten behandeln Sie die Zahlung wie eine kleine Aufgabe zur Aufbewahrung und Abstimmung von Unterlagen. Prüfen Sie, zu welchem Programm sie gehört, bewahren Sie Mitteilung und Zahlungsdetails auf, klären Sie, ob der Betrag zu einer früheren Zahlung oder zu einer neuen Phase gehört, und trennen Sie das Geld von Erwartungen an künftige Zahlungen. Der Vergleich gilt nur für berechtigte Verbraucher in den USA; die Voraussetzungen sind enger, als die Bezeichnung „Amazon-Rückzahlung“ vermuten lässt.
Dieser Artikel erklärt die Mechanik der Ausweitung im Oktober 2026, den Unterschied zwischen einer automatischen Zahlung und einem Antrag sowie eine einfache Checkliste für die Haushaltsbuchführung. Er ist keine Steuer-, Rechts- oder individuelle Finanzberatung. Wenn eine Nachricht, ein Beitrag oder ein Artikel den offiziellen Rückzahlungsinformationen der Federal Trade Commission oder den Gerichtsunterlagen widerspricht, sind diese maßgeblich.
Was sich am 1. Oktober geändert hat
Die Federal Trade Commission teilte im September mit, dass eine überarbeitete, gerichtlich genehmigte Anordnung den Kreis der Verbraucher erweitert, die im Amazon-Prime-Verfahren eine Zahlung erhalten. Die neue Phase begann am 1. Oktober 2026. Sie erfasst weitere Verbraucher, die in den Unterlagen von Amazon identifiziert wurden und während eines zwölfmonatigen Einschreibungszeitraums zwischen 11 und 20 Prime-Vorteile genutzt haben, sofern auch die übrigen Voraussetzungen des Vergleichs erfüllt sind.
Die früheren Regeln für automatische Zahlungen konzentrierten sich auf Verbraucher, die während eines einjährigen Zeitraums weniger als zehn Prime-Vorteile genutzt hatten. Die überarbeitete Regelung nimmt nun die Gruppe mit 11 bis 20 Vorteilen auf. Für die neu erfassten Verbraucher ist kein weiterer Antrag erforderlich. Nach Angaben der FTC werden die neuen Zahlungen automatisch elektronisch über PayPal oder Venmo oder per Scheck versandt.
Zugleich steigt der maximale Gesamtbetrag im Rahmen des Programms von 51 auf 200 US-Dollar. Diese Zahl ist eine Obergrenze und keine zugesagte Summe. Die tatsächliche Zahlung kann niedriger ausfallen; eine bereits erhaltene Zahlung bedeutet nicht, dass eine weitere Zahlung garantiert ist. Die Vergleichsverwaltung berechnet und verteilt die Beträge nach dem gerichtlich genehmigten Verfahren.
Die FTC berichtete, dass Amazon bis September 2026 mehr als 845 Millionen US-Dollar an Entschädigungen ausgezahlt hatte. Der zugrunde liegende Vergleich sieht bis zu 1,5 Milliarden US-Dollar für Verbraucher sowie eine zivilrechtliche Geldstrafe von 1 Milliarde US-Dollar vor. Diese Zahlen beschreiben das Programm insgesamt; sie legen nicht fest, welchen Betrag eine bestimmte Person erhalten muss.
Die FTC-Mitteilung zur Ausweitung der Zahlungen nennt den Zeitplan und die Zahlungswege. Die gerichtlich genehmigte Anordnung zu verbleibenden Auszahlungen ist die technischere Quelle für die Zahlungsphasen und die Definition der zusätzlich berechtigten Gruppe.
Warum eine Zahlung ohne Antrag eintreffen kann
Viele Verbraucher kennen Sammelklagevergleiche, bei denen ein Formular, eine Bestätigungsnummer und eine Frist erforderlich sind. Dieses Entschädigungsprogramm hat jedoch mehrere Wege. Manche Zahlungen erfolgen automatisch, weil die Geschäftsdaten von Amazon Verbraucher erkennen lassen, die die maßgeblichen Voraussetzungen offenbar erfüllen. Andere Verbraucher waren in ein Antragsverfahren einbezogen; frühere Zahlungsphasen haben bereits Geld verteilt.
Der Unterschied ist wichtig, wenn Sie Ihre eigenen Unterlagen prüfen. Eine im Oktober eintreffende Zahlung bedeutet nicht zwingend, dass der Empfänger kürzlich ein Formular ausgefüllt hat. Es kann sich um eine automatische Zahlung aus der neu ausgeweiteten Phase handeln, um eine verspätete oder erneut ausgestellte Zahlung aus einer früheren Phase oder um eine zusätzliche Zahlung im Zusammenhang mit einer späteren Finanzierungsberechnung des Programms. Betrag und Zustellungsweg allein identifizieren die Phase nicht immer sicher.
Die offizielle, von der FTC gepflegte Seite zu Amazon-Rückzahlungen erklärt, dass berechtigte Verbraucher nichts unternehmen müssen, um eine automatische Zahlung zu erhalten. Dort steht außerdem, dass Zahlungen per Scheck, PayPal oder Venmo versandt werden und 60 Tage nach dem Ausstellungsdatum verfallen. Gerade deshalb sollten Sie die Zahlungsmitteilung aufbewahren, statt sie als entbehrliche E-Mail zu behandeln.
Eine brauchbare Aufzeichnung sollte vier Fragen beantworten:
- Wie hoch ist der genaue Zahlungsbetrag?
- An welchem Datum wurde die Zahlung ausgestellt, und wann wurde sie erhalten oder angenommen?
- Welcher Zustellungsweg wurde verwendet?
- Welche offizielle Erklärung verbindet sie mit dem Amazon-Prime-Vergleich?
Wenn Sie die vierte Frage nicht beantworten können, schließen Sie die Lücke nicht mit einem Beitrag in sozialen Medien oder einer Nachricht, die zu schnellem Handeln auffordert. Beginnen Sie auf der FTC-Website, indem Sie die Adresse selbst eingeben oder ein gespeichertes Lesezeichen verwenden.
Die Voraussetzungen in verständlicher Sprache
Der Vergleich betrifft Vorwürfe, Amazon habe Verbraucher ohne ausreichende Zustimmung in Prime aufgenommen und die Kündigung erschwert. Amazon schloss den Fall ab, ohne ein Fehlverhalten einzugestehen. Das Entschädigungsprogramm ist keine allgemeine Rückzahlung für jedes Prime-Mitglied, jede Prime-Gebühr oder jede Bestellung.
Die Rückzahlungsinformationen der FTC beschreiben berechtigte Kunden als Personen, die während des relevanten Zeitraums Prime-Mitglied waren und die Bedingungen des Programms erfüllen. Die konkreten Datensätze und Schwellenwerte für die Nutzung von Vorteilen sind entscheidend. Für die Ausweitung im Oktober ist die neue Gruppe der Verbraucher wichtig, die während eines zwölfmonatigen Einschreibungszeitraums zwischen 11 und 20 Prime-Vorteile genutzt haben, sofern sie die verbleibenden Voraussetzungen erfüllen und nicht bereits auf eine Weise bezahlt wurden, die sie von dieser Phase ausschließt.
„Einen Prime-Vorteil genutzt“ bedeutet nicht dasselbe wie „eine Bestellung aufgegeben“. Bei der Berechnung können die während des maßgeblichen Einschreibungszeitraums aufgezeichneten Vorteile eine Rolle spielen. Verbraucher sollten nicht versuchen, eine exakte Zahlung zu rekonstruieren, indem sie Jahres- oder Monatsgebühren addieren, sofern die offiziellen Vergleichsinformationen sie nicht dazu auffordern. Das Programm verspricht keine dollargenaue Rückzahlung jeder Gebühr.
Außerdem besteht ein Unterschied zwischen der Zugehörigkeit zur vermutlich betroffenen Bevölkerung und der Identifizierung für eine Zahlung. Nachrichtenartikel, Forendiskussionen und die eigene Erinnerung an den Beitritt zu Prime können die Unterlagen der Verwaltung nicht außer Kraft setzen. Wenn die offizielle Rückzahlungsseite nicht mitteilt, dass ein neuer Antrag oder ein Einspruch möglich ist, helfen doppelte Formulare oder die Bezahlung eines Dritten zum „Freischalten“ einer Zahlung wahrscheinlich nicht und können ein Betrugsrisiko schaffen.
So stimmen Sie das Geld sicher ab
Eine Rückzahlung lässt sich leichter handhaben, wenn sie als Vorgang mit nachvollziehbarer Dokumentation behandelt wird und nicht als überraschender Bonus, der sofort ausgegeben werden muss. Der Ablauf kann zehn Minuten dauern.
1. Sichern Sie die Mitteilung vor Annahme oder Einzahlung
Speichern Sie die Zahlungsbenachrichtigung, den Umschlag oder eine PDF-Kopie der Nachricht. Notieren Sie den angezeigten Absender, den Zahlungsweg, den Betrag, das Datum und jede Referenznummer. Wenn das Geld in einer digitalen Geldbörse oder auf einem Bankkonto erscheint, erstellen Sie einen Screenshot der Transaktionsdetails und vermerken Sie das Konto, auf dem es eingegangen ist.
Leiten Sie die ursprüngliche Nachricht nicht an Freunde weiter und veröffentlichen Sie keinen Screenshot, ohne Adressen, Transaktionskennungen, Telefonnummern und QR-Codes zu entfernen. Auch eine echte Rückzahlungsmitteilung kann Informationen enthalten, die jemand zur Nachahmung Ihrer Identität nutzen könnte.
2. Prüfen Sie die Quelle unabhängig
Verwenden Sie keine Telefonnummer, keinen Anmeldelink und keine Zahlungsschaltfläche aus einer verdächtigen Nachricht. Öffnen Sie die FTC-Website unabhängig und vergleichen Sie die Programmdetails. Die FTC erklärt, dass niemand aus der Behörde Verbraucher im Zusammenhang mit der Amazon-Sache zur Zahlung auffordern wird und dass Amazon kein Geld verlangen wird, um die Rückzahlung zu erhalten.
Eine echte Zahlung sollte keine Gebühr, Geschenkkarte, Kryptowährungsüberweisung, kein Passwort, keinen einmaligen Authentifizierungscode und keinen Fernzugriff auf Ihr Gerät verlangen. Sie sollte auch nicht voraussetzen, dass Sie ein PayPal- oder Venmo-Konto durch eine Rücküberweisung von Geld „upgraden“. Wenn ein Absender etwas davon verlangt, beenden Sie den Kontakt.
3. Ordnen Sie die Zahlung dem Programm zu, nicht einem Gerücht
Schreiben Sie eine kurze Notiz wie: „Amazon-Prime-FTC-Entschädigung, automatische Zahlung, ausgestellt im Oktober 2026, X US-Dollar, erhalten per Scheck/PayPal/Venmo.“ Wenn Sie bereits eine Zahlung erhalten haben, erfassen Sie sie separat. Fassen Sie mehrere vergleichsbezogene Zahlungen nicht zu einer einzigen Zeile zusammen, nur weil sie zeitnah eingetroffen sind.
Das ist besonders hilfreich, falls das Programm später eine zusätzliche Zahlung verteilt. In der September-Mitteilung der FTC heißt es, dass Verbraucher, die bereits Zahlungen angenommen haben, für eine zusätzliche Zahlung von bis zu 149 US-Dollar infrage kommen könnten, wenn die angenommenen Zahlungen bis Februar 2027 nicht den erforderlichen Schwellenwert erreichen. Damit könnte sich der Gesamtbetrag auf bis zu 200 US-Dollar erhöhen. Die Mitteilung sagt, dass eine solche mögliche Zusatzrunde bis April 2027 beginnen würde. Das ist eine Bedingung, daher sollte der Betrag nicht als erwartetes Geld in ein Haushaltsbudget eingetragen werden.
4. Prüfen Sie die Frist des Zahlungsinstruments
Auf der Rückzahlungsseite der FTC steht, dass Zahlungen 60 Tage nach dem Ausstellungsdatum verfallen. Ein Scheck kann daher echt, aber nicht mehr einlösbar sein, wenn er in einer Schublade liegen bleibt. Auch bei einer elektronischen Zahlung kann die Annahme innerhalb eines bestimmten Zeitfensters erforderlich sein. Notieren Sie Ausstellungsdatum und Frist, sobald Sie die Mitteilung erhalten.
Wenn eine Zahlung abgelaufen ist oder nie eintrifft, verwenden Sie die Kontaktdaten, die auf der offiziellen Rückzahlungsseite der FTC veröffentlicht sind. Suchen Sie die Telefonnummer einer Vergleichsverwaltung nicht über eine Anzeige oder eine unaufgeforderte SMS.
5. Entscheiden Sie, wo das Geld verbucht wird
Die Vergleichszahlung ist eine Erstattung im Zusammenhang mit einem früheren Verbrauchervorgang, keine regelmäßig fließende Einnahmequelle. Sie können sie auf dem üblichen Haushaltskonto belassen, in einen Spartopf verschieben oder für eine bekannte Ausgabe verwenden. Die entscheidende Buchführungsentscheidung besteht darin, die Zahlung klar zu kennzeichnen, damit sie bei einer späteren Budgetprüfung nicht mit Gehalt, einer wiederkehrenden Leistung oder einer Zahlung verwechselt wird, die nächsten Monat erneut kommt.
In einem gemeinsamen Haushalt sollten Sie festhalten, ob die Kaufhistorie und das Prime-Konto einer Person gehörten oder von mehreren Personen genutzt wurden. So vermeiden Sie späteren Streit darüber, ob es sich um eine Erstattung für den Haushalt oder um eine individuelle Rückzahlung handelt. Die Vergleichsunterlagen schreiben Familien nicht vor, wie sie eine Zahlung untereinander aufteilen; das ist eine private Entscheidung des Haushalts.
Was aus dem Höchstbetrag von 200 US-Dollar nicht folgt
Die Formulierung „bis zu 200 US-Dollar“ erfüllt in Überschriften mehrere Zwecke, beantwortet aber nicht alle Fragen, die Verbraucher häufig haben.
Erstens bedeutet sie nicht, dass jeder berechtigte Verbraucher 200 US-Dollar erhält. Die Beschreibung der FTC nennt einen maximalen Gesamtbetrag. Eine kleinere Zahlung kann mit dem Programm vereinbar sein.
Zweitens bedeutet sie nicht, dass jemand, der 51 US-Dollar erhalten hat, heute automatisch Anspruch auf weitere 149 US-Dollar hat. Die mögliche Zusatzleistung hängt vom Finanzierungsschwellenwert des Vergleichs und den von der FTC beschriebenen Bedingungen ab.
Drittens bedeutet sie nicht, dass jeder Prime-Kunde einen neuen Antrag stellen sollte. Die Oktoberphase wird für die neu erfasste Gruppe als automatisch beschrieben. Die Antragsfrist für frühere Teile des Programms ist eine davon getrennte Frage.
Viertens legt sie nicht fest, dass das Geld an einem bestimmten Tag eingeht. „Beginn am 1. Oktober“ bezeichnet den Start einer Verteilungsphase, ist aber keine Zusage, dass jede Zahlung am 1. Oktober oder innerhalb einer festen Zahl von Tagen zugestellt wird. Postlaufzeit, Verarbeitung durch die Zahlungsbörse, Kontoinformationen und der Zeitplan der Verwaltung können beeinflussen, wann ein Verbraucher das Geld sieht.
Schließlich ist die Obergrenze keine Aufforderung, den Amazon-Kundenservice anzurufen und über die Differenz zu verhandeln. Das Entschädigungsverfahren wird durch den Gerichtsbeschluss und die Unterlagen der Verwaltung bestimmt. Ein Mitarbeiter des Kundenservice kann die Vergleichszahlung nicht unbedingt berechnen oder ändern.
Mit welchem Betrugsmuster Sie rechnen sollten
Bekannte Rückzahlungen erzeugen ein vertrautes Betrugsmuster: Eine echte Geschichte dient als Vorwand für eine falsche Forderung. Die Nachricht kann korrekte Angaben zum Vergleich, einen glaubwürdigen Betrag und eine Warnung enthalten, dass der Empfänger vor einer Frist reagieren müsse. Diese Details beweisen nicht, dass die Nachricht echt ist.
Die wichtigsten Warnzeichen sind Forderungen nach Geld oder Geheimnissen. Seien Sie vorsichtig, wenn eine Nachricht eine Freigabegebühr, ein Passwort, einen Bankzugang, einen einmaligen Code, die Installation einer App, das Scannen eines QR-Codes oder eine Überweisung verlangt, damit Sie die Rückzahlung erhalten. Die FTC warnt ausdrücklich, dass die Behörde Verbraucher in dieser Sache nicht zur Zahlung auffordert und dass Amazon keine Zahlung verlangt, um die Rückzahlung zu bekommen.
Ein zweites Warnzeichen ist der Druck, ein anderes Konto oder einen anderen Zahlungsweg zu verwenden. Eine Nachricht könnte behaupten, Ihr PayPal-Konto sei fehlgeschlagen, und Sie auffordern, einen kleinen Betrag zur „Verifizierung“ zu senden. Oder sie könnte erklären, Ihr Scheck werde erst nach Zahlung einer Bearbeitungsgebühr freigegeben. Lösen Sie ein Zahlungsproblem nicht dadurch, dass Sie Geld an die Person schicken, die es angekündigt hat. Verwenden Sie stattdessen die unabhängig aufgerufenen Informationen der FTC.
Ein drittes Warnzeichen ist die Bitte, eine Überzahlung zurückzusenden. Wenn ein Fremder Geld schickt und verlangt, dass Sie einen Teil davon zurücküberweisen, halten Sie inne. Die ursprüngliche Zahlung könnte rückgängig gemacht, angefochten oder mit einer Kontoübernahme verbunden sein. Wenden Sie sich an den Zahlungsdienst über dessen offiziellen Support, bevor Sie das Geld bewegen.
Wenn Sie ein Passwort, einen Authentifizierungscode oder Finanzdaten weitergegeben haben, kontaktieren Sie umgehend die betreffende Bank oder den Zahlungsdienst. Verwenden Sie dafür eine Nummer von der offiziellen Website oder Ihrem Kontoauszug. Ändern Sie wiederverwendete Passwörter und prüfen Sie die Kontoaktivität. Wenn Geld verloren ging, melden Sie den Vorfall über ReportFraud.ftc.gov an die FTC und erwägen Sie eine Meldung an den Zahlungsanbieter und die Strafverfolgungsbehörden.
Umgang mit einer fehlenden, falschen oder abgelaufenen Zahlung
Eine fehlende Zahlung beweist nicht, dass jemand sie gestohlen hat. Sie kann zu einer anderen Phase gehören, an eine frühere Standardadresse geschickt worden sein, im Zahlungssystem festhängen oder entfallen, weil der Verbraucher die Kriterien der Verwaltung nicht erfüllt. Beginnen Sie mit der offiziellen Rückzahlungsseite und lesen Sie die aktuellen Hinweise.
Die Verbraucherinformationen der FTC haben Situationen behandelt, in denen eine Mitteilung über eine automatische Zahlung ohne sichtbaren Zahlungseingang vorlag oder ein Scheck an eine alte Standard-Lieferadresse gesendet wurde. Solche Hinweise sind nützlicher als Vermutungen aus einem Forenbeitrag, weil sie den Stand des Verwaltungsverfahrens zum Zeitpunkt ihrer Veröffentlichung widerspiegeln.
Legen Sie eine kompakte Datei an, die Folgendes enthält:
- den Namen und die E-Mail-Adresse, die gegebenenfalls mit dem Prime-Konto verbunden sind;
- die alte und die aktuelle Postanschrift, ohne sie öffentlich zu veröffentlichen;
- die Zahlungsmitteilung und das Ausstellungsdatum;
- den Zahlungsweg und jede Transaktionskennung;
- eine Notiz zu früheren Vergleichszahlungen;
- Datum und Art jedes Kontakts mit der offiziellen Verwaltung.
Übermitteln Sie nicht mehr persönliche Daten, als das offizielle Verfahren verlangt. Eine Person, die behauptet, zur Verwaltung zu gehören, sollte erklären können, warum ein angefordertes Dokument benötigt wird und wie es geschützt wird. Kommt die Aufforderung über eine unaufgeforderte Nachricht, verlassen Sie diese Unterhaltung und nutzen Sie den Kontaktweg auf der FTC-Website.
Wenn ein Scheck auf den Namen einer Person ausgestellt ist, die nicht mehr an der Adresse lebt, verändern Sie ihn nicht und zahlen Sie ihn nicht ohne Kenntnis der Bankanforderungen auf das Konto einer anderen Person ein. Gehört eine Zahlung einem verstorbenen Haushaltsmitglied oder einem geschlossenen Nachlass, kann das korrekte Verfahren vom Zahlungsweg und vom örtlichen Recht abhängen. Das ist eine Angelegenheit für die ausstellende Verwaltung, die Bank oder einen qualifizierten Rechtsberater – keine Situation für eine improvisierte Unterschrift.
Warum das über diese eine Rückzahlung hinaus wichtig ist
Der Vergleich erinnert auch an die Buchführung bei Abonnements. Eine kleine wiederkehrende Belastung kann schwer auffallen, wenn sie mit Einkäufen, einem gemeinsam genutzten Haushaltskonto oder einer digitalen Geldbörse verbunden ist. Eine spätere Rückzahlung behebt nicht jedes Folgeproblem: Sie ersetzt möglicherweise nicht die Zeit für die Anfechtung von Abbuchungen, aktualisiert kein Budget automatisch und beendet kein weiterhin aktives Abonnement.
Führen Sie drei getrennte Aufzeichnungen:
- die Vergleichszahlung;
- die ursprünglichen Mitgliedsgebühren oder die Kontohistorie, soweit Sie sie für Ihre eigenen Unterlagen benötigen;
- den aktuellen Status des Abonnements.
Die erste Aufzeichnung erklärt das erhaltene Geld. Die zweite erklärt, warum die Zahlung existieren kann. Die dritte verhindert, dass eine Rückzahlung den falschen Eindruck erzeugt, künftige Verlängerungen seien automatisch beendet. Eine Vergleichszahlung ist nicht dasselbe wie eine Kündigung.
Diese Trennung schützt außerdem vor einem häufigen Fehler im Haushaltsbudget: eine einmalige Erstattung als Begründung für eine dauerhafte monatliche Ausgabe zu verwenden. Wenn die Prime-Mitgliedschaft noch aktiv ist und Sie sie nicht behalten möchten, prüfen Sie das Konto direkt und kündigen Sie über die normalen Kontoeinstellungen. Bei einem gemeinsam genutzten Haushaltskonto sollte die Person, die die Vorteile nutzt, von der Änderung wissen. Der FTC-Vergleich entscheidet nicht darüber, ob eine aktuelle Mitgliedschaft für einen bestimmten Haushalt sinnvoll ist.
Kurze Entscheidungshilfe
Verwenden Sie diese Checkliste, wenn eine Zahlung oder Nachricht erscheint:
- Ist die Zahlung mit dem offiziellen Amazon-Prime-Entschädigungsprogramm der FTC verbunden, oder verwendet sie nur dieselben Begriffe?
- Kam sie über einen von der FTC beschriebenen Weg: Scheck, PayPal oder Venmo?
- Verlangt die Mitteilung Geld, ein Passwort, einen Authentifizierungscode oder Fernzugriff? Falls ja, beenden Sie den Kontakt.
- Haben Sie Betrag, Ausstellungsdatum, Zustellungsweg und Referenzangaben notiert?
- Handelt es sich um eine erste Zahlung, eine spätere Zahlung oder um eine unklare Zahlung, die als eigene Zeile in den Unterlagen bleiben sollte?
- Haben Sie die Information zur 60-tägigen Ablauffrist für das konkrete Zahlungsinstrument geprüft?
- Behandeln Sie eine mögliche künftige Zusatzleistung als unsicher und nicht als budgetiertes Einkommen?
- Ist das Prime-Abonnement unabhängig von der Rückzahlung noch aktiv?
- Nutzen Sie bei fehlenden oder falschen Angaben den auf der offiziellen Rückzahlungsseite der FTC veröffentlichten Kontaktweg?
Die Checkliste ist bewusst alltäglich. Die sicherste Reaktion auf eine Vergleichszahlung besteht meist aus sorgfältiger Prüfung und guten Unterlagen, nicht aus dem schnellsten Klick.
Was Sie nach der Auszahlung mit dem Geld tun können
Sobald die Zahlung bestätigt und verfügbar ist, kann die finanzielle Entscheidung einfach bleiben. Verwenden Sie das Geld für eine bestehende Haushaltsausgabe, lassen Sie es in einer allgemeinen Rücklage oder legen Sie es beiseite, bis Sie entschieden haben, wie es in Ihren Unterlagen bezeichnet werden soll. Es gibt keine universell beste Verwendung, und der Vergleich schreibt keinen bestimmten Ausgabenplan vor.
Wenn Sie bei Steuern oder Meldepflichten unsicher sind, verlassen Sie sich nicht auf die pauschale Behauptung, alle Vergleichszahlungen seien steuerpflichtig oder alle Rückzahlungen davon ausgenommen. Die Behandlung kann davon abhängen, wofür die Zahlung steht und welche Umstände beim Empfänger vorliegen. Bewahren Sie die offizielle Mitteilung und den Zahlungsnachweis auf und fragen Sie eine qualifizierte Steuerberatung, wenn der Betrag für Sie erheblich ist oder eine Frage zur Steuererklärung entsteht.
Verleihen, investieren oder überweisen Sie das Geld nicht nur deshalb, weil eine Nachricht behauptet, die Zahlung müsse sofort bewegt werden. Der Vergleich verlangt nicht, dass Empfänger ein Produkt kaufen, ein Konto eröffnen, eine Gebühr zahlen oder das Geld an eine andere Person weiterleiten.
Die größere Lehre ist schlicht und dauerhaft: Unerwartetes Geld braucht eine eindeutige Bezeichnung. Eine klare Kennzeichnung verhindert, dass eine einmalige Rückzahlung in einem unklaren Kontostand verschwindet, macht spätere Nachfragen beantwortbar und bietet eine bessere Grundlage, um eine falsche Zahlungsaufforderung zu erkennen.
Quellen und Geltungsbereich
Dieser Artikel wurde für Leser in den Vereinigten Staaten auf Grundlage der Mitteilung der FTC vom September 2026, der gerichtlichen Zahlungsanordnung, der aktuellen Amazon-Rückzahlungsseite der FTC und der Verbraucherinformationen der FTC erstellt. Daten, Zahlungswege, Schwellenwerte, Voraussetzungen und Fristen können sich ändern, wenn ein Gerichtsbeschluss oder eine Anweisung der Verwaltung geändert wird. Die offiziellen Seiten sind die maßgeblichen Referenzen.
Die FTC-Mitteilung zu weiteren Zahlungen aus dem Amazon-Prime-Vergleich legt den Beginn der erweiterten Phase am 1. Oktober, die Gruppe mit 11 bis 20 Vorteilen, die automatischen Zahlungswege, die erhöhte Obergrenze von 200 US-Dollar, den früheren Auszahlungsstand von 845 Millionen US-Dollar und die Beschreibung der bedingten Zusatzleistung dar.
Die FTC-Seite zu Amazon-Rückzahlungen enthält die aktuellen öffentlichen Hinweise zu Voraussetzungen, Zustellung, der 60-tägigen Ablauffrist und Warnungen vor Betrug.
Die Gerichtsanordnung zu verbleibenden Auszahlungen liefert die formale Beschreibung der zusätzlich berechtigten Verbraucher und der Verteilungsphasen.
Der Verbraucherhinweis der FTC zu Fragen zum Amazon-Prime-Vergleich enthält frühere praktische Hinweise für Verbraucher, die Mitteilungen erhalten, Fragen zur Zustellung haben oder den Unterschied zwischen automatischen Zahlungen und anderen Schritten des Vergleichs verstehen möchten.
Das Meldeportal der FTC für Betrug ist die geeignete erste Anlaufstelle, um einen vermuteten Identitätsmissbrauch oder Zahlungsbetrug bei der Behörde zu melden.
Der zentrale Rat ist unkompliziert: Bewahren Sie die Mitteilung auf, prüfen Sie die Angaben unabhängig, erfassen Sie die Zahlung und zahlen Sie niemandem Geld, um eine Zahlung zu erhalten, die laut offiziellem Vergleich automatisch versandt wird.
Related articles
Comments
Sign in to comment.
No comments yet.