Zwroty z ugody Amazon Prime obejmują coraz więcej osób: jak śledzić płatność bez utraty dokumentacji
Październikowa faza wypłat z ugody Amazon Prime rozszerza automatyczne zwroty i podnosi możliwą łączną kwotę do 200 dolarów. Sprawdź, jak rozpoznać płatność, zachować dokumenty i nie pomylić jej ze stałym dochodem.
Najnowszą fazę ugody dotyczącej Amazon Prime łatwo błędnie zinterpretować. Płatność może pojawić się w PayPal, Venmo albo w skrzynce pocztowej bez składania nowego wniosku, wypełniania formularza czy kontaktu z obsługą klienta. To wygodne rozwiązanie, ale rodzi dwa praktyczne problemy: odbiorca może nie wiedzieć, z którą częścią ugody ma do czynienia, a oszuści potrafią naśladować prawdziwą historię zwrotu na tyle przekonująco, że pilna wiadomość wygląda wiarygodnie.
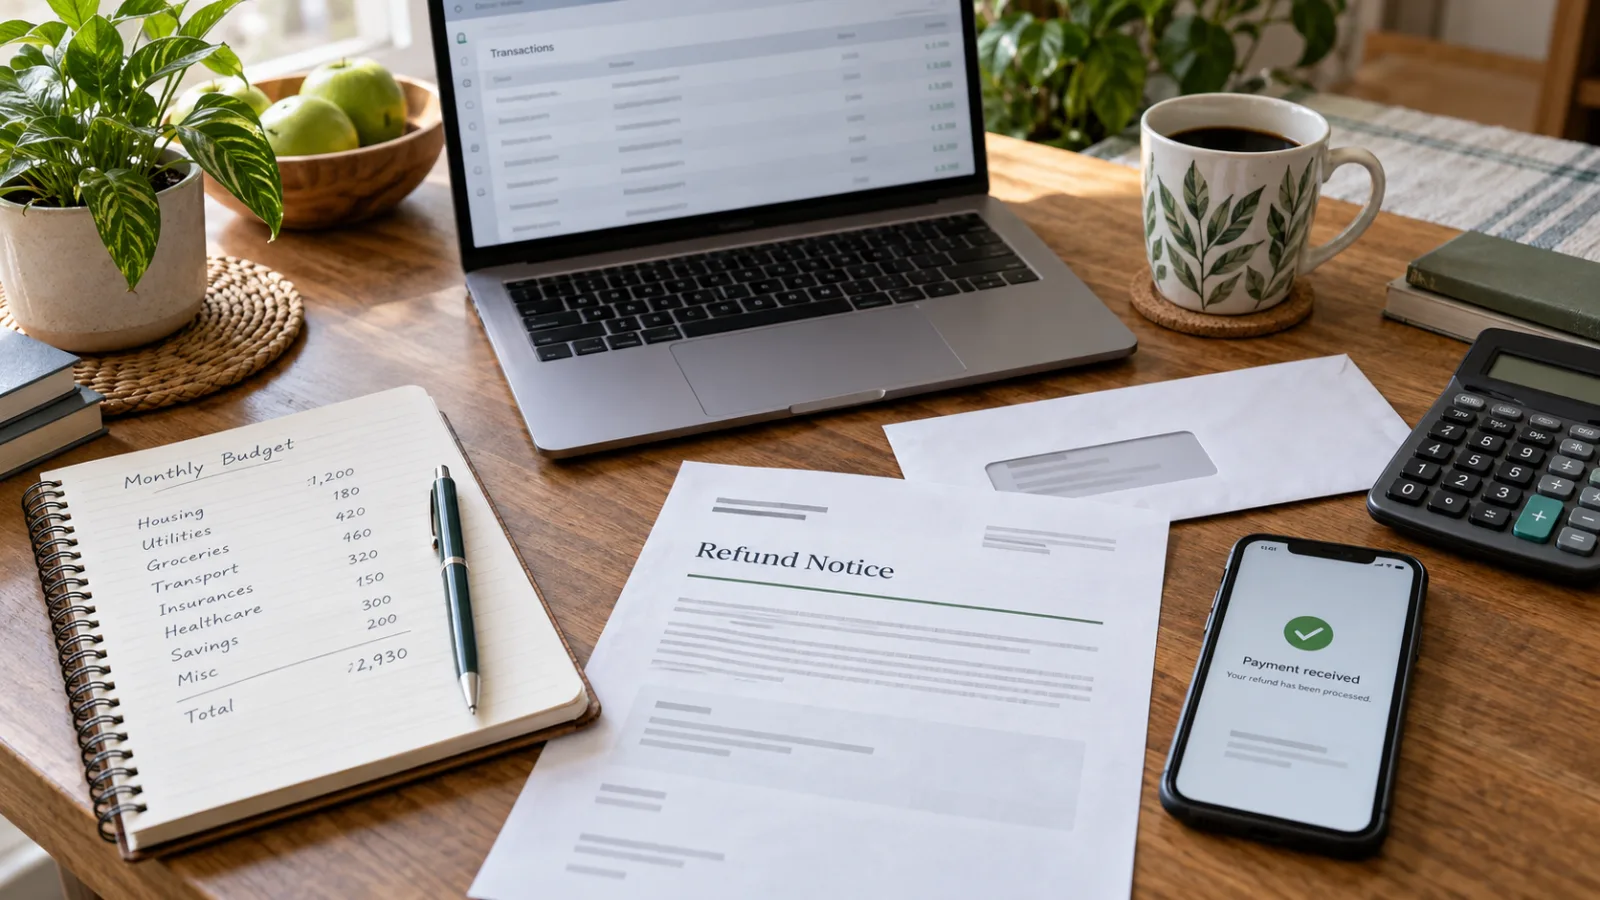
Najlepiej potraktować tę płatność jak niewielkie zadanie związane z dokumentacją i uzgodnieniem zapisów. Trzeba potwierdzić, do jakiego programu należy, zachować zawiadomienie oraz szczegóły płatności, sprawdzić, czy kwota jest częścią wcześniejszej wypłaty czy nowej fazy, i nie budować na niej założeń dotyczących przyszłych przelewów. Ugoda dotyczy określonych konsumentów w Stanach Zjednoczonych, a jej kryteria są węższe, niż sugeruje określenie „zwrot od Amazona”.
Ten artykuł wyjaśnia mechanizm rozszerzenia z października 2026 roku, różnicę między płatnością automatyczną a roszczeniem oraz prostą domową listę kontrolną do zaksięgowania pieniędzy. Nie stanowi porady podatkowej, prawnej ani indywidualnej porady finansowej. Jeśli wiadomość, wpis lub artykuł będzie sprzeczny z oficjalną stroną Federalnej Komisji Handlu (FTC) dotyczącą zwrotów albo z dokumentami sądowymi, to właśnie te źródła mają rozstrzygające znaczenie.
Co zmieniło się 1 października
We wrześniu Federalna Komisja Handlu poinformowała, że zmienione, zatwierdzone przez sąd postanowienie rozszerzy grupę konsumentów otrzymujących wypłaty w sprawie Amazon Prime. Nowa faza rozpoczęła się 1 października 2026 roku. Obejmuje dodatkowych konsumentów zidentyfikowanych w dokumentacji Amazona, którzy w ciągu 12 miesięcy uczestnictwa w programie wykorzystali od 11 do 20 świadczeń Prime, pod warunkiem spełnienia pozostałych kryteriów ugody.
Wcześniejsze zasady automatycznych płatności koncentrowały się na konsumentach, którzy w ciągu jednego roku wykorzystali mniej niż 10 świadczeń Prime. Zmienione rozwiązanie dodaje grupę od 11 do 20 świadczeń i zwalnia nowo objętych konsumentów z obowiązku składania kolejnego wniosku. FTC podaje, że nowe płatności będą wysyłane automatycznie przelewem elektronicznym przez PayPal lub Venmo albo w formie czeku pocztowego.
Zmiana podnosi również maksymalną łączną wypłatę w ramach programu z 51 do 200 dolarów. Jest to górny limit, a nie obiecana kwota. Rzeczywista płatność może być niższa, a otrzymanie jednej wypłaty nie oznacza gwarancji kolejnej. Administrator ugody oblicza i rozsyła środki zgodnie z procedurą zatwierdzoną przez sąd.
FTC podała, że do września 2026 roku Amazon wypłacił ponad 845 milionów dolarów z tytułu rekompensat. Sama ugoda przewiduje do 1,5 miliarda dolarów na wypłaty dla konsumentów oraz 1 miliard dolarów kary cywilnej. Są to liczby opisujące cały program; nie określają kwoty należnej konkretnej osobie.
Komunikat FTC o rozszerzonych wypłatach podaje terminy i informacje o sposobie płatności. Bardziej technicznym źródłem dotyczącym faz wypłat oraz definicji dodatkowej grupy uprawnionych jest zatwierdzone przez sąd postanowienie o wypłacie pozostałych środków.
Dlaczego płatność może przyjść bez składania wniosku
Wiele osób zna ugody zbiorowe, w których trzeba wysłać formularz, uzyskać numer potwierdzenia i pilnować terminu. Ten program rekompensat działa kilkoma ścieżkami. Część płatności jest automatyczna, ponieważ dokumentacja biznesowa Amazona wskazuje konsumentów, którzy wydają się spełniać odpowiednie warunki. Inni konsumenci uczestniczyli w procedurze roszczeń, a wcześniejsze fazy wypłat już przekazały środki.
To rozróżnienie ma znaczenie przy przeglądaniu własnych zapisów. Płatność otrzymana w październiku nie musi oznaczać, że odbiorca niedawno wypełnił formularz. Może być automatyczną wypłatą z nowo rozszerzonej fazy, wcześniejszą płatnością opóźnioną lub ponownie wydaną albo dodatkową wypłatą związaną z późniejszym obliczeniem dostępnych środków. Sama kwota i sposób doręczenia nie zawsze pozwalają z całą pewnością ustalić fazę.
Oficjalna strona FTC Amazon Refunds informuje, że uprawnieni konsumenci nie muszą podejmować działań, aby otrzymać automatyczną płatność. Podaje też, że środki są wysyłane czekiem, przez PayPal lub Venmo, a płatności wygasają 60 dni po dacie wystawienia. To kolejny powód, by zachować zawiadomienie o płatności, zamiast traktować je jak niepotrzebną wiadomość.
Praktyczny zapis powinien odpowiadać na cztery pytania:
- Jaka jest dokładna kwota płatności?
- Kiedy ją wystawiono i kiedy została otrzymana lub zaakceptowana?
- Jakiego sposobu doręczenia użyto?
- Jakie oficjalne wyjaśnienie łączy ją z ugodą Amazon Prime?
Jeśli nie potrafisz odpowiedzieć na czwarte pytanie, nie uzupełniaj luki wpisem z mediów społecznościowych ani wiadomością nakazującą szybkie działanie. Zacznij od strony FTC, wpisując adres samodzielnie albo korzystając z zapisanego zakładką odnośnika.
Kryteria uprawnienia w prostych słowach
Ugoda dotyczy zarzutów, że Amazon zapisywał konsumentów do Prime bez odpowiedniej zgody i utrudniał rezygnację. Amazon zawarł ugodę bez przyznania się do winy. Program rekompensat nie jest ogólnym zwrotem dla każdego członka Prime, każdej opłaty Prime ani każdego zamówienia.
Informacje FTC o zwrotach opisują uprawnionych klientów jako osoby zapisane do Prime w odpowiednim okresie i spełniające warunki programu. Znaczenie mają dokładne dane oraz progi wykorzystania świadczeń. W październikowym rozszerzeniu kluczową nową grupą są konsumenci, którzy w ciągu 12 miesięcy uczestnictwa w programie wykorzystali od 11 do 20 świadczeń Prime, o ile spełniają pozostałe wymagania i nie otrzymali już płatności wykluczającej ich z tej fazy.
„Wykorzystanie świadczenia Prime” nie oznacza tego samego co „złożenie zamówienia”. Obliczenia programu mogą uwzględniać świadczenia zapisane w odpowiednim okresie uczestnictwa. Konsument nie powinien samodzielnie odtwarzać dokładnej kwoty przez dodawanie rocznych lub miesięcznych opłat członkowskich, chyba że oficjalne informacje o ugodzie wyraźnie tego wymagają. Program nie obiecuje zwrotu każdej opłaty w stosunku dolar za dolara.
Czym innym jest prawdopodobne należenie do dotkniętej grupy, a czym innym zidentyfikowanie do wypłaty. Artykuły, dyskusje na forach i pamięć o zapisaniu się do Prime nie mogą zastąpić danych administratora. Jeżeli oficjalna strona zwrotów nie mówi o nowym wniosku lub odwołaniu, wysyłanie duplikatów formularzy albo płacenie osobie trzeciej za „odblokowanie” pieniędzy raczej nie pomoże i może zwiększyć ryzyko oszustwa.
Bezpieczne uzgodnienie otrzymanych pieniędzy
Zwrot łatwiej obsłużyć, gdy potraktuje się go jak transakcję wymagającą ścieżki dokumentacyjnej, a nie jak niespodziewaną premię do natychmiastowego wydania. Cała procedura może zająć dziesięć minut.
1. Zapisz zawiadomienie przed przyjęciem lub wpłatą środków
Zachowaj powiadomienie o płatności, kopertę albo plik PDF wiadomości. Zapisz nadawcę w dokładnej formie, sposób płatności, kwotę, datę i numer referencyjny, jeśli występuje. Jeżeli pieniądze pojawią się w portfelu elektronicznym lub na rachunku bankowym, wykonaj zrzut ekranu szczegółów transakcji i zanotuj konto, na które wpłynęły.
Nie przekazuj oryginalnej wiadomości znajomym ani nie publikuj zrzutu ekranu bez usunięcia adresów, identyfikatorów transakcji, numerów telefonu i kodów QR. Prawdziwe zawiadomienie o zwrocie także może zawierać informacje ułatwiające podszycie się pod ciebie.
2. Niezależnie sprawdź źródło
Nie używaj numeru telefonu, linku logowania ani przycisku płatności z podejrzanej wiadomości. Otwórz stronę FTC niezależnie i porównaj informacje o programie. FTC informuje, że nikt z Komisji nie będzie kontaktować się z konsumentami z żądaniem pieniędzy w związku ze sprawą Amazon, a Amazon nie poprosi o zapłatę za uzyskanie zwrotu.
Prawdziwa płatność nie powinna wymagać opłaty, karty podarunkowej, przelewu kryptowaluty, hasła, jednorazowego kodu uwierzytelniającego ani zdalnego dostępu do urządzenia. Nie powinna też wymagać „ulepszenia” konta PayPal lub Venmo przez odesłanie pieniędzy. Jeśli nadawca prosi o którąkolwiek z tych rzeczy, przerwij kontakt.
3. Dopasuj płatność do programu, nie do plotki
Zapisz krótką notatkę, na przykład: „Rekompensata FTC za Amazon Prime, płatność automatyczna, wystawiona w październiku 2026 roku, kwota X, otrzymana czekiem/PayPal/Venmo”. Jeśli wcześniej była wypłata, zapisz ją osobno. Nie łącz kilku płatności związanych z ugodą w jeden wiersz tylko dlatego, że przyszły w podobnym czasie.
Jest to szczególnie przydatne, jeśli program później rozdzieli dodatkową płatność. We wrześniowym komunikacie FTC wskazano, że gdy zaakceptowane płatności dla konsumentów nie osiągną wymaganego progu do lutego 2027 roku, osoby, które już przyjęły wypłaty, mogą kwalifikować się do dodatkowej płatności w wysokości do 149 dolarów, co dałoby łącznie nawet 200 dolarów. Komunikat mówi, że taka możliwa uzupełniająca faza rozpoczęłaby się do kwietnia 2027 roku. Jest to warunkowe, więc nie należy wpisywać tych pieniędzy do domowego budżetu jako oczekiwanego wpływu.
4. Sprawdź termin związany z danym instrumentem
Strona FTC dotycząca zwrotów podaje, że płatności wygasają 60 dni po dacie wystawienia. Czek może więc być prawdziwy, ale po pozostawieniu go w szufladzie przestać nadawać się do realizacji. Płatność elektroniczna również może wymagać zaakceptowania w określonym czasie. Przy pierwszym otrzymaniu zawiadomienia zapisz datę wystawienia i termin.
Jeśli płatność wygasła albo nigdy nie dotarła, skorzystaj z danych kontaktowych opublikowanych na oficjalnej stronie FTC dotyczącej zwrotów. Nie szukaj numeru administratora ugody przez reklamę ani niezamówioną wiadomość tekstową.
5. Ustal, gdzie zaksięgować pieniądze
Płatność z ugody jest odzyskaniem środków związanym z wcześniejszą transakcją konsumencką, a nie stałym źródłem gotówki. Możesz zostawić ją na koncie używanym do zwykłych wydatków domowych, przenieść do oszczędności albo przeznaczyć na znany wydatek. Najważniejsze jest jasne oznaczenie w dokumentacji, tak aby późniejszy przegląd budżetu nie pomylił jej z pensją, regularnym świadczeniem ani płatnością, która powtórzy się w następnym miesiącu.
W gospodarstwie domowym warto zanotować, czy historia zakupów i konto Prime należały do jednej osoby, czy korzystało z nich kilka osób. Zapobiega to późniejszemu sporowi, czy jest to zwrot dla całego gospodarstwa, czy indywidualna rekompensata. Dokumenty ugody nie mówią rodzinom, jak dzielić płatność wewnętrznie; jest to prywatna decyzja domowników.
Czego nie należy wywnioskować z maksymalnej kwoty 200 dolarów
Sformułowanie „do 200 dolarów” często pojawia się w nagłówkach, ale nie odpowiada na pytania, które konsumenci rzeczywiście sobie zadają.
Po pierwsze, nie oznacza, że każdy uprawniony konsument otrzyma 200 dolarów. Opis FTC ustanawia maksymalną łączną wypłatę. Niższa kwota może być zgodna z zasadami programu.
Po drugie, nie oznacza, że osoba, która dostała 51 dolarów, automatycznie ma dziś prawo do kolejnych 149 dolarów. Możliwa dodatkowa płatność zależy od progu finansowania ugody i warunków opisanych przez FTC.
Po trzecie, nie oznacza, że każdy klient Prime powinien składać nowy wniosek. Październikowa faza jest opisana jako automatyczna dla nowo objętej grupy. Termin składania roszczeń dotyczący wcześniejszych części programu to osobna kwestia.
Po czwarte, nie gwarantuje wpływu konkretnego dnia. „Od 1 października” oznacza początek fazy dystrybucji, a nie obietnicę, że każda płatność zostanie dostarczona 1 października lub w ustalonej liczbie dni. Dostarczenie pocztą, przetwarzanie w portfelu płatniczym, informacje o rachunku i harmonogram administratora mogą wpływać na moment, w którym konsument zobaczy pieniądze.
Wreszcie limit nie jest poleceniem, by kontaktować się z obsługą Amazona i negocjować różnicę. Proces rekompensat podlega postanowieniu sądu i danym administratora. Pracownik obsługi klienta nie musi mieć możliwości obliczenia ani zmiany kwoty z ugody.
Jakiego schematu oszustwa można się spodziewać
Głośne zwroty pieniędzy tworzą znany schemat oszustwa: prawdziwa historia staje się pretekstem do fałszywej prośby. Wiadomość może zawierać prawidłowe informacje o ugodzie, wiarygodną kwotę i ostrzeżenie, że odbiorca musi odpowiedzieć przed terminem. Żaden z tych elementów sam w sobie nie dowodzi autentyczności.
Najważniejsze czerwone flagi to żądania pieniędzy lub poufnych danych. Zachowaj ostrożność, jeśli wiadomość prosi o opłatę za wydanie środków, potwierdzenie hasła, dane logowania do banku, jednorazowy kod, instalację aplikacji, zeskanowanie kodu QR albo przelew w celu otrzymania zwrotu. FTC wyraźnie ostrzega, że nie kontaktuje się z konsumentami, aby żądać pieniędzy w tej sprawie, a Amazon nie poprosi o zapłatę za uzyskanie zwrotu.
Drugim sygnałem ostrzegawczym jest nacisk na użycie innego konta lub kanału płatności. Wiadomość może twierdzić, że konto PayPal nie zadziałało, i prosić o wysłanie małej kwoty w celu „weryfikacji”, albo informować, że czek czeka na wysyłkę do czasu opłacenia kosztu obsługi. Nie rozwiązuj problemu z płatnością przez wysłanie pieniędzy osobie, która go zgłosiła. Skorzystaj z niezależnie znalezionych informacji FTC.
Trzeci sygnał to prośba o zwrot nadpłaty. Jeśli nieznajomy wysyła pieniądze i prosi o odesłanie części, zatrzymaj się. Pierwotna płatność może zostać cofnięta, zakwestionowana albo powiązana z przejęciem konta. Przed przeniesieniem pieniędzy skontaktuj się z dostawcą płatności przez jego oficjalny kanał wsparcia.
Jeśli przekazałeś hasło, kod uwierzytelniający lub informacje finansowe, szybko skontaktuj się z odpowiednim bankiem albo usługą płatniczą, korzystając z numeru podanego na oficjalnej stronie lub wyciągu. Zmień hasła używane w kilku miejscach i przejrzyj aktywność na kontach. Jeśli doszło do utraty pieniędzy, zgłoś zdarzenie FTC przez ReportFraud.ftc.gov oraz rozważ zgłoszenie oszustwa dostawcy płatności i organom ścigania.
Co zrobić z brakującą, błędną lub wygasłą płatnością
Brak płatności nie dowodzi, że ktoś ją ukradł. Może ona należeć do innej fazy, zostać wysłana na domyślny adres, opóźnić się w systemie płatności albo nie zostać przyznana, ponieważ konsument nie spełnia kryteriów administratora. Zacznij od oficjalnej strony dotyczącej zwrotów i przeczytaj aktualne instrukcje.
Wskazówki dla konsumentów FTC obejmowały sytuacje takie jak zawiadomienie o automatycznej płatności bez widocznych pieniędzy oraz czek wysłany na stary, domyślny adres dostawy. Takie wskazówki są bardziej użyteczne niż domysły z forum, ponieważ odzwierciedlają procedurę administratora w momencie publikacji.
Przygotuj niewielki plik zawierający:
- nazwę i adres e-mail powiązane z kontem Prime, jeśli ma to znaczenie;
- stary i obecny adres korespondencyjny, bez publikowania ich w internecie;
- zawiadomienie o płatności i datę wystawienia;
- sposób płatności oraz identyfikator transakcji, jeśli istnieje;
- notatkę o wcześniejszych wypłatach z ugody;
- datę i sposób każdego kontaktu z oficjalnym administratorem.
Nie wysyłaj większej ilości danych osobowych, niż wymaga oficjalna procedura. Osoba twierdząca, że jest administratorem, powinna umieć wyjaśnić, dlaczego potrzebuje danego dokumentu i jak będzie on chroniony. Jeśli prośba przychodzi w niezamówionej wiadomości, opuść tę rozmowę i użyj ścieżki kontaktu podanej na stronie FTC.
Jeśli czek jest wystawiony na osobę, która nie mieszka już pod danym adresem, nie zmieniaj go ani nie wpłacaj na rachunek innej osoby bez sprawdzenia wymagań banku. Jeżeli płatność należy do zmarłego członka gospodarstwa domowego albo zamkniętej masy spadkowej, właściwa procedura może zależeć od sposobu płatności i lokalnego prawa. To sytuacja dla wystawiającego administratora, banku lub wykwalifikowanego prawnika, a nie do rozwiązywania improwizowanym podpisem.
Dlaczego ta sprawa ma znaczenie także poza jednym zwrotem
Ugoda przypomina również o prowadzeniu ewidencji subskrypcji. Niewielka cykliczna opłata może być trudna do zauważenia, gdy łączy się z zakupami, wspólnym kontem domowym albo portfelem płatniczym. Późniejszy zwrot nie naprawia wszystkich skutków: może nie oddać czasu poświęconego na kwestionowanie obciążeń, nie zaktualizować automatycznie budżetu ani nie anulować nadal aktywnej subskrypcji.
Prowadź trzy osobne zapisy:
- płatność z ugody;
- pierwotne opłaty członkowskie lub historię konta, jeśli potrzebujesz ich do własnej dokumentacji;
- bieżący status subskrypcji.
Pierwszy zapis wyjaśnia otrzymane pieniądze. Drugi wskazuje, dlaczego płatność mogła powstać. Trzeci zapobiega fałszywemu wrażeniu, że zwrot oznacza zatrzymanie przyszłych odnowień. Płatność z ugody nie jest tym samym co anulowanie członkostwa.
Takie rozdzielenie chroni również przed częstym błędem budżetowym: wykorzystaniem jednorazowego odzysku pieniędzy do uzasadnienia stałego miesięcznego wydatku. Jeśli członkostwo Prime nadal jest aktywne i nie chcesz go utrzymywać, sprawdź konto bezpośrednio i anuluj je za pomocą zwykłych ustawień. Jeśli jest przypisane do wspólnego konta domowego, upewnij się, że osoba korzystająca ze świadczeń wie o zmianie. Istnienie ugody FTC nie rozstrzyga, czy aktualne członkostwo jest opłacalne dla konkretnego gospodarstwa.
Krótka lista kontrolna
Użyj tej listy, gdy pojawi się płatność lub wiadomość:
- Czy płatność jest powiązana z oficjalnym programem rekompensat FTC dotyczącym Amazon Prime, czy tylko używa podobnych słów?
- Czy przyszła jednym ze sposobów opisanych przez FTC: czekiem pocztowym, przez PayPal lub Venmo?
- Czy zawiadomienie żąda pieniędzy, hasła, kodu uwierzytelniającego albo zdalnego dostępu? Jeśli tak, przerwij kontakt.
- Czy zapisano kwotę, datę wystawienia, sposób doręczenia i dane referencyjne?
- Czy to pierwsza płatność, kolejna płatność czy niepewny wpływ, który powinien pozostać osobnym wierszem w dokumentacji?
- Czy sprawdzono informację o 60-dniowym terminie wygaśnięcia konkretnego instrumentu?
- Czy możliwą przyszłą wypłatę uzupełniającą traktujesz jako niepewną, a nie jako zaplanowany dochód?
- Czy sama subskrypcja Prime nadal jest aktywna, niezależnie od zwrotu?
- Jeśli czegoś brakuje albo kwota jest błędna, czy korzystasz ze ścieżki kontaktu opublikowanej na oficjalnej stronie FTC dotyczącej zwrotów?
Lista jest celowo zwyczajna. Najbezpieczniejszą reakcją na płatność z ugody jest zwykle staranna weryfikacja i dobra dokumentacja, a nie szybsze kliknięcie.
Co zrobić z pieniędzmi po ich rozliczeniu
Gdy płatność zostanie potwierdzona i będzie dostępna, decyzja finansowa może pozostać prosta. Możesz przeznaczyć ją na istniejący wydatek domowy, zostawić w ogólnej rezerwie gotówkowej albo odłożyć do czasu ustalenia, co oznacza w twojej ewidencji. Nie istnieje jeden uniwersalnie najlepszy sposób wykorzystania pieniędzy, a ugoda nie narzuca konkretnego planu wydatków.
Jeżeli nie masz pewności co do podatków lub obowiązku wykazania płatności, nie polegaj na ogólnym twierdzeniu, że wszystkie ugody są opodatkowane albo że wszystkie zwroty są zwolnione. Sposób rozliczenia może zależeć od charakteru płatności i sytuacji odbiorcy. Zachowaj oficjalne zawiadomienie oraz zapis płatności, a następnie zapytaj wykwalifikowanego doradcę podatkowego, jeśli kwota ma dla ciebie istotne znaczenie albo pojawi się pytanie przy składaniu zeznania.
Nie pożyczaj, nie inwestuj i nie przelewaj pieniędzy tylko dlatego, że wiadomość twierdzi, iż płatność trzeba szybko przenieść. Ugoda nie wymaga zakupu produktu, otwarcia konta, uiszczenia opłaty ani przekazania pieniędzy innej osobie.
Szersza lekcja jest skromna, ale trwała: niespodziewane pieniądze powinny mieć etykietę. Jasny opis zapobiega zniknięciu jednorazowego zwrotu w nieokreślonym saldzie, ułatwia późniejsze wyjaśnienie i daje bezpieczniejszą podstawę do rozpoznania fałszywej prośby o płatność.
Źródła i zakres
Artykuł przygotowano dla czytelników w Stanach Zjednoczonych na podstawie komunikatu FTC z września 2026 roku, zatwierdzonego przez sąd postanowienia dotyczącego wypłat, aktualnej strony FTC o zwrotach Amazon oraz wskazówek FTC dla konsumentów. Daty, sposoby płatności, progi, kryteria uprawnienia i terminy mogą się zmienić, jeśli zmieni się postanowienie sądu lub instrukcja administratora. Oficjalne strony są źródłami rozstrzygającymi.
Komunikat FTC o dodatkowych wypłatach z ugody Amazon Prime ustanawia datę rozpoczęcia rozszerzonej fazy, grupę obejmującą od 11 do 20 świadczeń, automatyczne sposoby płatności, podniesiony limit 200 dolarów, wcześniejszą kwotę 845 milionów dolarów wypłat oraz warunkowy opis płatności uzupełniającej.
Strona FTC Amazon Refunds zawiera aktualne publiczne instrukcje dotyczące uprawnienia, doręczania płatności, 60-dniowego okresu wygaśnięcia oraz ostrzeżeń przed oszustwami.
Postanowienie sądu dotyczące wypłat pozostałych środków przedstawia formalny opis dodatkowych uprawnionych konsumentów i faz dystrybucji.
Ostrzeżenie konsumenckie FTC dotyczące pytań o zwrot z ugody Amazon Prime zawiera wcześniejsze praktyczne wskazówki dla osób, które otrzymały zawiadomienia, mają pytania o doręczenie płatności albo chcą zrozumieć różnicę między wypłatami automatycznymi a innymi etapami ugody.
Portal FTC do zgłaszania oszustw jest właściwym miejscem rozpoczęcia zgłoszenia podejrzenia podszywania się lub oszustwa płatniczego do Komisji.
Najważniejsza rada jest prosta: zachowaj zawiadomienie, niezależnie zweryfikuj płatność, zapisz ją w dokumentacji i nie płać nikomu za otrzymanie pieniędzy, które zgodnie z oficjalną ugodą mają zostać wysłane automatycznie.
Related articles
Jak zweryfikować zwrot za subskrypcję, zanim klikniesz, wpłacisz pieniądze lub podasz dane
Prawdziwy zwrot może wyglądać podejrzanie, zwłaszcza gdy przychodzi bez składania wniosku. Sprawdź, jak zweryfikować wiadomość, uniknąć oszustwa i przejrzeć cykliczne opłaty.
Zanim zapłacisz: jak metoda płatności wpływa na ochronę przed oszustwem i możliwości zwrotu pieniędzy
Ten sam zakup może dawać zupełnie różne możliwości odzyskania pieniędzy zależnie od użytej metody. Sprawdź, czym różnią się karty, przelewy, aplikacje płatnicze, kryptowaluty i salda przechowywane w aplikacjach.

Kup teraz, zapłać później: zwroty i autopłatność przed podziałem zakupu
Praktyczna lista do oceny BNPL bez traktowania go jak rabatu lub indywidualnej porady finansowej.
Pięciominutowy audyt subskrypcji: podwyżki, ukryte odnowienia i właściwa ścieżka anulowania
Praktyczny sposób ustalenia, kto kontroluje każdą cykliczną opłatę, zanim ją zostawisz, obniżysz, wstrzymasz albo anulujesz.
Comments
Sign in to comment.
No comments yet.